
下一个住宅地产大繁荣时期要来了
在市场短暂的休眠,以及房价下跌5%-10%之后,当前的房地产市场充满了悲观的情绪。然而,我的预测是截然相反 的:我认为新西兰房地产业或将迎来最后一次“大繁荣”时期。
我也曾以为房价已经“封顶”了。但现在,我坚信未来十年里还会有新的一波“涨价潮”——新西兰的平均房价将达到100万新西兰元。
有人会说这不难预测,因为房地产价格每十年本来就会翻一番——结果可能相同,但做出预测的逻辑却不相同。
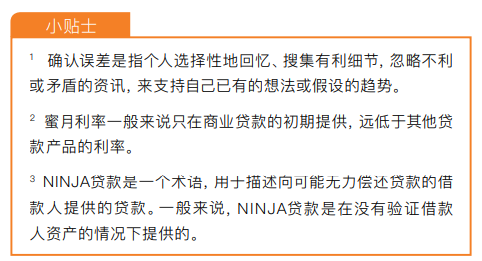
可以预料的是,有的读者可能会认为我是“仅仅是”一个贷款经纪人,以这个身份谈论房价的增长是确认偏误 (confirmation bias1 )。
08年全球金融危机才是“金融”危机 08年全球金融危机爆发时,贷款标准非常低,以至于没有收入的人都可以以超低的“蜜月利率(honeymoon rates)2 ”贷 款买房。这种贷款者基本上没有收入也没有工作的贷款,通常被 称为“NINJA贷款(NINJA loans)3 ”。
所以,当蜜月利率到期后, 许多借款人无法负担远高于蜜月利率的正常市场利率,最终不得不拖欠贷款。
{ad}
新西兰也感受到了这场全球性金融危机的冲击波,但几乎没有受到这场危机的影响,因为新西兰的贷款标准要严格得多。
和2008年金融危机相比,2020年的经济衰退是完全不同的情况——它是由COVID-19疫情触发的,但将因此而导致大量失业。
多年来,我们一直在谈论工作自动化(job.automation)引起的失业,而如今,一夜之间突然发生了阶跃变化:失业率预计将达到10%。
而对于房地产市场来说,失业率上涨带来的风险是将导致房屋被迫出售和价格下跌。
失业率的增加将增加待售房屋的供应并减少购房需求,但是不管情况有多糟,失业是暂时的因素,而经济必将在未来两到三年内反弹。
经济学家预测,到2023年新西兰将恢复正常的经济增长。 几乎所有人都可以预言,由于COVID-19疫情的影响,房价将在短期内下跌。
但和以往的不同之处在于,此次政府推出大量经济刺激措施,银行争相推出极低的贷款利率、并允许贷款还款延期,以拯救经济、房地产市场和在疫情中受到影响的人们。
此时,较低的房价将为那些有优质信用的人们提供购房良机。考虑到目前极低的贷款利率,究竟什么时候才是买家重新进入市场的好时机?
房产市场何去何从?
有些厄运论者继续预测房价会大幅下跌。
有些人认为,如果房价在六年内翻番,则可以在三年内减半。其他人的观点指向可负担性,认为现在的房屋价格比过去更难以负担。
不管其理由是 什么,症结在于市场被高估了,价格将恢复到房地产市场长期的平均价格(long-term average)。
如果使用正确的长期平均值,并针对利率的结构性变化对 其进行调整,我可以接受这个观点。但是,他们并没有这么做。
因此,让我们直接通过数据来判断。
新西兰的房价每年上涨不到4%。
如果将2000年的房价中 位数设为170,000新西兰元,并按家庭收入每年增长不足4%计 算,则现在新西兰的房价中位数应为365,000新西兰元。
此时,如果收入增长是唯一考量因素,那么房产价值每二十 年会翻一番。但显然不是这样。
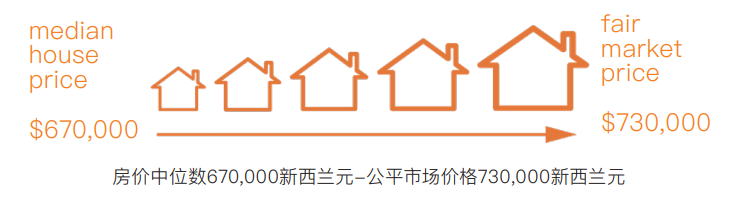
事实上,2020年的实际房价中位 数为670,000新西兰元。
那么,厄运论者的预测真的是对的吗? 今天,抵押贷款利率低于3.00%。
同时,新西兰的贷款市场已从2000年的620亿新西兰元增长到今天的2800亿新西兰元。
随着债务水平的提高,经济对利率的小幅变化变得更加敏感,储备银行的“中立官方现金利率(neutral.official.cash rate)”也逐渐下降。
简而言之,对借款人而言,如今5%的贷款 利率已经变得像二十年前的9%一样令人恐惧。
因此,最重要的是借款人的承受能力(借款人有能力支付多少),而且我们需要考虑提供更低的贷款利率。
举个例 子:如果我们将收入调整后的房屋价格 (income-adjusted house price)设为365,000新西兰元,那么2000年按8%抵押贷款利率计算的总利息成本将是: 365,000 x 8% = 29,200(新西兰元) 这是借款人本应支付的利息金额。
如果按今天较低的4%的贷款利率计算的房价中位数,即 29,200/4% = 730,000(新西兰元)
我们将此数字称为我们的“市场价格(fair market price)” 新西兰的实际房价中位数为670,000新西兰元,因此我们有理由认为,房价有可能进一步上涨,达到市场价格--730,000新西兰元。
尽管房价实际上自2000年以来已经翻了两番,但家庭收入的增长和长期利率的降低可以充分解释这个现象。
现在,如果房价下跌10%,至603,000新西兰元,那么房价中位数与公平市场价格之间的差距将进一步加大。
这意味着什么? ——当失业率反弹时,房价将大幅上涨。
如果在接下来的十年中,家庭收入继续以每年4%的速度增长,那么到2030年,新西兰的房价中位数将达到100万新西兰元。
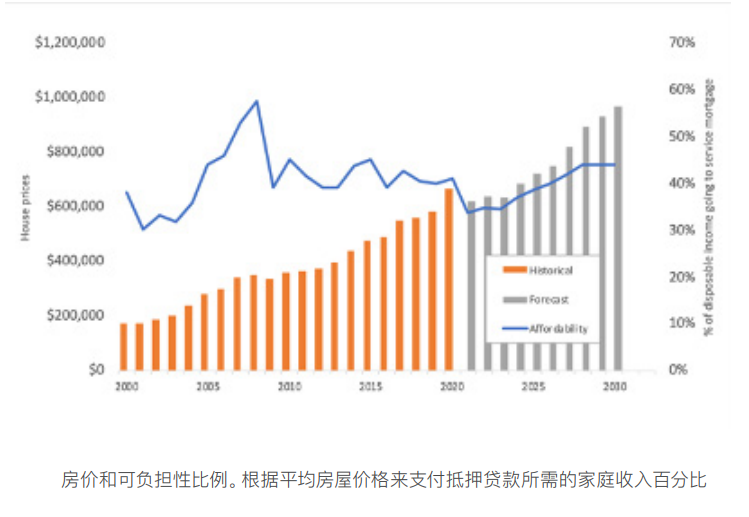
上图中的蓝线是用于偿还贷款的家庭收入百分比。
从图中可以看出,即使房价上涨,家庭收入也不会随着时间的推移而 发生显著变化。
灰色柱状图表示未来的房价预测,房价在受到 Covid-19疫情的影响下降低、会促使偿还贷款收入比例暂时性 先出现下降的趋势;
而后随着房价的稳步上涨,偿还贷款的收入比例只会成正比的小幅度升高,这是因为家庭收入的逐步增加, 并假设贷款利率保持在较低水平。
100万新西兰元听起来很多,但事实上,我们对成为百万富翁的说法存在着历史性的偏见定义。
在1960年,成为百万富翁确实意味着一些东西。
如今,任何 50多岁的人,只要拥有房产和退休金,都将是所谓的“账面上的 百万富翁(paper-based millionaire)”。
如果您将100万新西兰元存入银行,那么一年的税后收入将为13,400新西兰元,在新西 兰,这笔钱难以让一个人在不动用储蓄的情况下舒适生活。
2030年,平均房价将达到100万新西兰元。
对于讨厌痴迷于房产的新西兰老派纯粹主义者而言,要记 住,对财产的赌注是对政府、储备银行和金融机构的赌注。
这整个系统旨在保护作为我们主要财富储备的长期房产价格。
在一个政府可以印钞的世界上,我认为房产取代了黄金作为标准。
拥有自己的房屋仍然是人们所渴望的。
最后,在这次“大萧条”中,首套房房主平均支付的每周利息成本为280新西兰元,而租用同一套房屋的租金为每周550新西兰元。
如果他们失业,可以推迟六个月支付贷款或仅支付贷款利息。
另一方面,如果租客足够幸运的话,他们可以住在“街道”或 公益房(social housing)。
你宁愿成为谁? 现在,聊了这么多数据和推演方法以后,您对新西兰未来房价的发展还持悲观态度么?
作者简介:
John Bolton
John Bolton,前ANZ总经理、金松鼠信贷(Squirrel Mortgage)创立者。 自2007年创立以来,金松鼠信贷每月帮助购房者和投资人交割约一亿新西兰元的资金量。作为新西兰金融信贷行业领军者、前三位P2P,Lending资格获得者,10年来,公司几乎包揽了业内所有奖项。