
疫情当前,理财小白如何进行资产配置?
2020年,COVID-19疫情导致全球经济衰退,百业凋零。然而股市却先抑后扬,继纳斯达克指数升至历史高位,大A股也在沉寂多年后再现牛市端倪,终于突破3000点大关,一举杀至3400余点,涨幅愈15%。新西兰股市同样不负众望,眼看在七月份即将收复疫情前的高位。 一时间人人都在谈“股”论“金”,全民炒股的热潮仿佛再度涌现。那么炒股到底炒的是什么呢?
2020年,COVID-19疫情导致全球经济衰退,百业凋零。然而股市却先抑后扬,继纳斯达克指数升至历史高位,大A股也在沉寂多年后再现牛市端倪,终于突破3000点大关,一举杀至3400余点,涨幅愈15%。新西兰股市同样不负众望,眼看在七月份即将收复疫情前的高位。
一时间人人都在谈“股”论“金”,全民炒股的热潮仿佛再度涌现。那么炒股到底炒的是什么呢?
股价由什么决定?实际价值+发展潜力
股票价格其实就是公司的价值,理论上来说公司越好,净资产(总资产减去总负债)越多,其价格就越高。
股市和其他市场一样,也有讨价还价的买方和卖方。双方各自出价,如果就价格达成一致,则成交价即为当时的股价。
买卖双方在考虑价格时,既会考虑公司当前的实际价值(净资产),也会考虑该公司的发展潜力,也就是对该公司的信心。
如果公司公布的财务数据准确可靠,就可以大致估算出公司的价值,进而判断合理股价;而受市场上各种利好和利空消息的影响,买方和卖方对该公司的信心会出现变化,这些变化也将最终反映在股价上。
{ad}
股市见证了什么?买卖双方的信心
过去的六个月,可以说股市用一系列创纪录的表现反映了买卖双方的信心。这里以标普500作为参考。
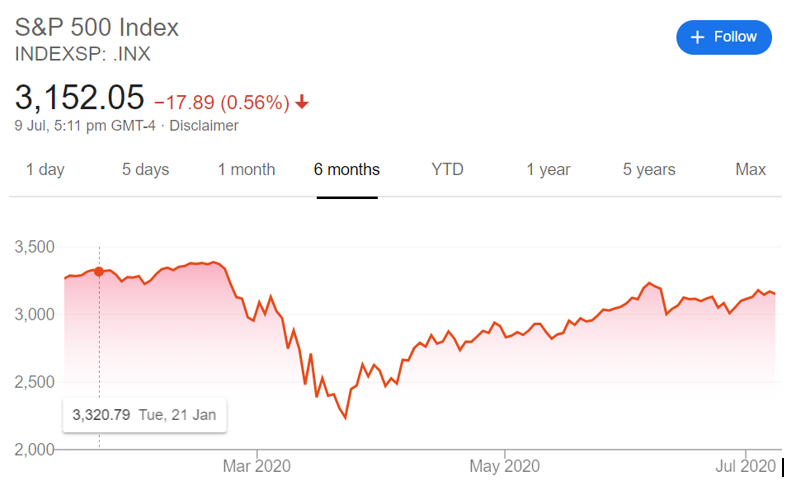
从图中可以看出,标普指数用六个月的时间走出了一个深V,始于3月底的反弹,用三个月的时间走完了过去近三年的路(2300余点到3100余点),可谓史无前例。
这是因为,自2月底开始,COVID-19疫情在各国陆续爆发,封关的封关、锁国的锁国,各项经济指标均呈断崖式下跌,恐慌情绪四处弥漫。这直接导致买方和卖方的信心暴跌,标普指数从历史高位(3,386点)一度跌至2016年底的水平(2,237点),在短时间内连续触发四次熔断,资本市场几近崩盘。
但随后,为了救市,各国政府纷纷祭出货币政策和财政政策。一时间,新闻里充斥着利率下调、货币宽松、
政府补贴、发行国债等字眼,源源不断的资金给了市场(买方和卖方)信心;政策的效果也反应到了资本市场,标普指数开始在波动中回升。截至7月9日,标普指数已经回升到了3,152点。
同样的剧本也在新西兰上演了。
如下图,NZX50同样走出了一个深V。
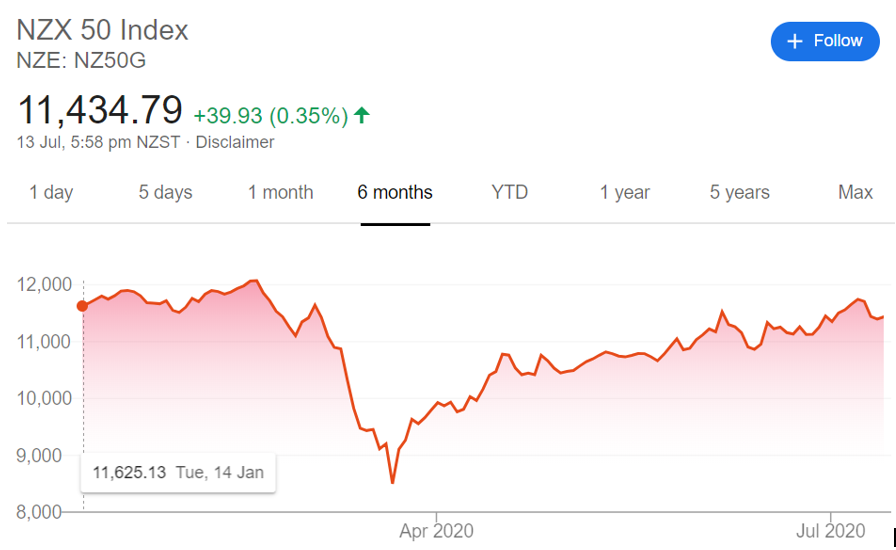
截至7月13日,NZX50已经快要回到疫情前的高点了。新西兰政府在这期间竭尽所能,上面提到的货币政策和财政政策纷纷被推出,救市效果也是有目共睹的。
然而,全球疫尚未结束,甚至可以说,在整个世界范围内,疫情可谓愈演愈烈:全世界一共233个国家和地区,目前受疫情影响的国家和地区已达213个,可以说是全军覆没了;各国每天新增十几、数万确诊病例不等。
这几个月,关于疫情对经济、外贸、生产等各方面的影响可以说是已经被各路专家分析得透透的了,但还有一种看不到、摸不着的东西却很少被提及,那就是信心。
上文已经详细阐述了信心对股价可能造成的影响,不得不提的是,信心还会影响的另一样东西,那就是信用。
信用受影响会怎么样?毁灭性的蝴蝶效应
买房、买车、做生意……所有需要借款的交易都是由信用在支撑。也正是因为有信用在,每个人可以支配的资金量才有可能大大超过其个人的收入和资产。
比如,买房子时,你用20%的首付和自己的收入能力撬动80%的贷款,完成了交易。于是你住上了房子,开发商拿到了100%的房款,皆大欢喜。
而你为什么能申请到那80%的贷款呢?是因为你在申请时填了各种各样的表格,提供了各种信息,银行根据这些信息做了各种各样的测算,最后认定你的信用足以支撑这笔交易。
可是因为疫情的影响,市场上的不确定性骤增,借贷双方的信心都会受到影响——你会不会失业?你所在的公司会不会倒闭?
房价会不会下跌(是否足以充当抵押物)?银行方面会不会出现资金紧张?会不会出现大规模断供?
所有这些问题都会使借贷双方变得更为谨慎,那么信用能够支撑起的资金量就会减少,最终便导致借贷的总金额下降。这不单指房产交易,而将造成所有行业,乃至全社会的借贷收缩,因此会构成一个天文数字。
在一个商业社会里,借贷收缩了,会导致支出的减少,而一个人 (A)的支出是另一个人(B)的收入,当B的收入减少了,其借贷能力又将进一步下降,B的支出就会成倍下降,而将B的支出作为收入的C……
此外,新西兰的工资补贴即将结束,即使是有工资补贴时,很多人的收入也只能达到正常情况下的80%。
减少的收入可不止直观上看到的这些数字,还有其支撑的信用所带来的蝴蝶效应。
所以,借贷收缩会造成全社会资金短缺,这种级别的资金短缺对经济的影响,可以说是毁灭性的。
这也是政府要实行量化宽松,疯狂印钱的原因之一:政府是希望通过人为干预的方式补上由于借贷收缩而减少的社会资金,这样整体经济才不至于因为失血过多而崩盘。
至于这种方法能够撑多久,能不能撑得住,就仁者见仁智者见智了,但做好最坏的打算总是没有错的。
这里需要重点强调的是,因为疫情影响、借贷收缩而导致的资金短缺,这部分减少的资金其实是由信用支撑起来的“并不真实存在的”货币;
而政府量化宽松出来的货币,是实打实印出来的货币,等疫情的影响过去之后,整个社会中实打实的货币数量已经大增,而信用也会恢复,更多的货币就能支撑更多的信用,最终导致整个社会充斥着热钱,到那时,通货膨胀,资产价格进一步攀高,恐难以避免。
目前,银行利率已降至谷底,甚至有可能击穿谷底(负利率),总之是很难跑赢通货膨胀率的。
而股市呢,波动剧烈,不确定性奇高。
进退两难间,资产配置就显得尤为重要,也就是我们常说的不要把鸡蛋放在同一个篮子里。
资产配置如何选择?基金最为便利
具体的资产配置方式,因人而异,不同的风险承担能力、不同的资金量、不同的投资期限……都会影响最终的资产配置。
而对于普通投资者来说,基金无疑是一种最为便利的资产配置工具。
基金是由专业的基金经理管理的资金池,由于资金量大,在进行投资管理时,能更好地进行分散投资,同时也有能力接触到更多的金融产品(很多金融产品是只对机构投资者开放的)。
基金投资的资产一般可以简单地分为增长型资产(Growth Asset)和收入型资产(Income Asset)。
增长型资产包括股票、房地产和其他类型资产(期权,期货,大宗商品等);收入型资产则主要包括定期存款和债券。
根据增长型资产在基金中所占的比例,又可以将基金进一步分为五种类型。
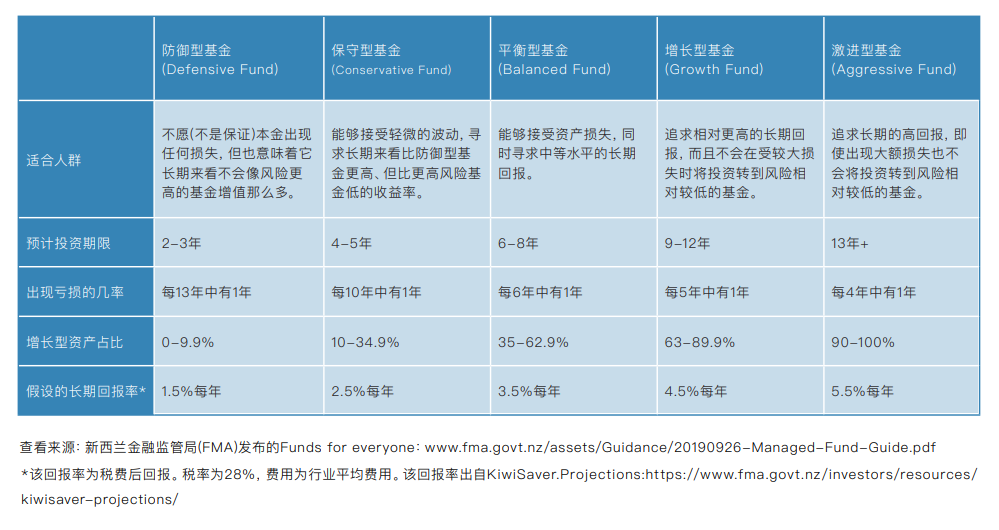
这五种类型只是一个基本的分类,具体到每个基金,其都会有自身不同的特点,投资者可以根据自己的情况,合理选择适合自己的基金。
目前在新西兰的基金市场上有很多的选择,不仅各大银行都有自己的基金,还有许多规模不一、理念不同的基金公司供大家选择。
下面以三个不同类型的基金公司为例:
Smartshares是一家由新西兰证券交易所(NZX)控股的新西兰本地基金公司,其主要特色是被动型管理,其主要经营的基金为Exchange Traded Funds ,新西兰本地的投资者可以通过其购买多种类型的ETF实现投资多元化的目的。
Pathfinder是一家新西兰本地的基金公司,其主要特色是专注Environmental, Social and Governance (ESG 指投资于对环境、社会和公司治理做出贡献或有正面影响的公司),例如高科技领域和新能源领域。
Castle Point是一家新西兰本地的,他们的投资理念是追求长期的价值投资,同时致力于使用不同金融工具来保障本金的安全,目前主要专注于澳大利亚和新西兰市场。
需要注意的是,合法的基金公司必须持有新西兰金融监管局颁发的牌照的,通常在其网站上会有关于公司旗下各种基金的详细介绍,例如历史回报率、收费情况、投资理念、主要参与人员等等。这些信息可以为投资者做出合理决策提供有力的支持,投资者还可以通过投资理财顾问获取相关建议。
最后,还是那句老话,投资有风险,入市需谨慎,祝各位乘风破浪。
声明
本文所含图文仅是对公开信息的整理,并不涉及您的个人情况。这里不包含任何购买、销售、持有投资产品的意见、建议及邀请。如有任何疑问,请咨询相关专业人士。作者不承担任何相关责任。
作者简介:
Derek Chen(笔名:米叔)
米叔目前在新西兰从事金融监管方面的工作,熟悉金融牌照申请、AML/CFT合规和审计,以及基金的管理和运作。米叔同时也是一个自媒体运营者,其公众号主要发布与金融相关的原创文章,结合新西兰金融行业现状和金融理论知识,用最通俗易懂的语言为大家提供日常生活所需金融知识。搜索“APLUSNZ”即可关注米叔公众号。