
新西兰在整个亚太区表现抢眼,二季度商业地产总体经营交易两旺
二季度,新西兰经历了疫情爆发、全国封锁、消灭社区传播、恢复生产、国内生活重新步入正轨的整个过程,短短三个月可谓跌宕起伏。高力国际(Colliers International)通过一系列经济报告,揭示了新西兰二季度在商业地产方面的表现,综合而言,在整个亚太区表现抢眼。
在全球民众和各国政府为COVID-19疫情以及由此引发的一系列政治经济危机而焦头烂额的混乱形势中,2020年的上半年悄无声息地过去了。二季度,新西兰经历了疫情爆发、全国封锁、消灭社区传播、恢复生产、国内生活重新步入正轨的整个过程,短短三个月可谓跌宕起伏。高力国际(Colliers International)通过一系列经济报告,揭示了新西兰二季度在商业地产方面的表现,综合而言,在整个亚太区表现抢眼。
自6月初以来, 随着内需带动的经济复苏开始显现出强劲的势头,新西兰人的信心正在逐渐恢复。 低利率提升了投资者的积极情绪,战略性地持有土地及占领高质量的物业地产,成为买家们追逐的首选目标。
{ad}
酒店行业:基于国内市场需求的可喜反弹
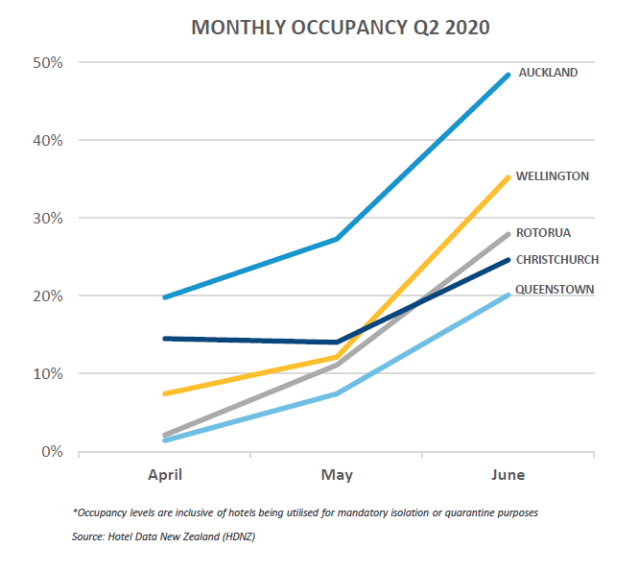
整个第二季度,新西兰的酒店行业可谓举步维艰、如履薄冰。这一方面要归因于边境封锁给国际旅游业带来的毁灭性打击;另一方面,四五月间的全国范围lockdown也限制了国内旅行。不过在6月,酒店业出现了比预期更早的转机,以致当高力国际对整个亚太区形势进行对比时,得出了一个令人振奋的结论:短短一个月,许多酒店的业绩出现了惊人的反弹,这使得新西兰目前成为全球表现最佳的市场之一。
影响这一趋势的关键因素包括:
- 强制隔离
虽然政府已经屡次表示返回新西兰的公民和居民人数超出了可承受范围,并限制了一些航班。但返回人数仍在持续增加中。为确保社区安全,所有入境人员都必须在指定酒店设施中接受为期14天的强制隔离。这为全国范围内的许多酒店提供了强劲的需求。
截至目前,各地已有29家酒店近6,000间客房,正被用作强制隔离设施。其中,估计在奥克兰有将近40%的酒店客房被用于隔离,其次是基督城(31%),罗托鲁瓦(20%)和惠灵顿(3%)。根据预测,在整个2020年甚至可能到2021年,随着返回的新西兰人数量的不断增加,这一需求将继续增长。
- 国内旅游
自6月初取消国内旅行禁令后,国内旅游的需求出现了强劲反弹,尤其是在周末和假期。
皇后镇、惠灵顿和罗托鲁瓦三地在国内旅游市场上一马当先,至6月底,月客房入住率增幅在20%至35%之间。有迹象预测,因为7月的学校假期,至7月底,全国大部分地区的客房入住率将会提高到50%以上。
- 商业需求。
其他可喜的复苏“萌芽”还包括:
- 因一些特殊活动而持特别签证入境的团体的居住需求,如《阿凡达2》剧组和美洲杯参赛团队。
- 各种体育、音乐和文化活动,以及商务、会展等业务在全国范围内重新活跃起来,由此引发的国内跨地区旅行带来的居住需求。
但是,现在已然非常明确的是,酒店业任何的短期复苏过程都将主要是基于国内市场的,而边境将会持续关闭。无论是 “跨塔斯曼泡沫”计划,还是更为全面的入境国际旅行,恐怕都会继续被推迟,也许要到2021年初才有可能重新恢复。
工业地产:疫情后反而有所波动
受疫情冲击的行业会在疫情结束后有所反弹,那么在疫情中几乎没有受影响甚至受益的产业,在后疫情时期会因为短期强刺激的消失而出现一些缓慢的下行波动,也在情理之中。这完全不能说明,工业地产市场存在任何危机,恰恰相反,因为严重的供求不平衡,这一领域的持续发展是可以预期的。
空置率可能略微上升
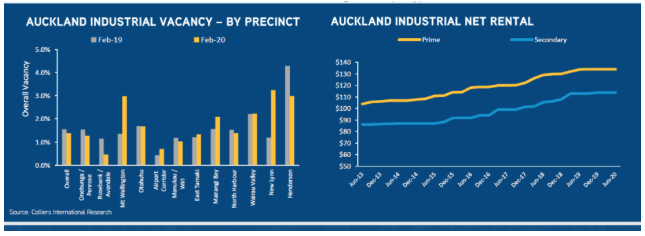
随着COVID-19疫情带来的影响逐渐平复,部分工业用地所面对的强劲市场环境有所缓解,导致空置率可能有所上升。 不过,作为受疫情冲击最小、甚至部分领域有所获益的工业地产而言,所谓的空置率增长也将维持在较低的水平,比如疫情前2020年2月的空置率仅为1.4%。
缓解空置率的办法,是通过大规模扩大基础设施建设投入,以及运输、仓储和邮政等行业的增长来支撑需求, 随着在线购物和配送服务的日益普及,这些行业将可能出现快速的发展。
- 建筑开发仍然受制约
尽管建筑行业对市场迫切的高度需求做出了较为积极的反应,但工业用地的建筑开发将仍然保持在有限的水平,目前在建的仅有约200,000平方米左右,约占总供应量的1.6%。空置土地供应是造成开发受限的主要制约因素之一,因为大量重要的空置工业用地被少数关键利益方所持有。
- 租金可能会略有下调
奥克兰工业地产的租金水平已出现了连续十年的增长。目前优质仓储的租金通常已超过134纽币/平方米,而次一等级仓储的平均租金约为114纽币/平方米。 在短期内,租金将会有所下调,这主要是由于政府推出的一系列经济刺激措施的作用,但下调幅度不会太大。
- 优质资产仍是投资热点
尽管目前工业地产价格处于历史低位,但考虑到经济的不确定性,投资者将会持更为谨慎的态度,如在购买前将会进行更详尽的尽职调查(due diligence)。如前所言,收益率也可能有所下降,对于租赁品质较低、位于相对次要地区的物业,其收益率的下降将相对显著。但优质资产仍将对投资者保持较高的吸引力。
地产买卖:本地买家推动交易量
尽管第二季度的大部分时间处于lockdown封锁之中,但还是达成了一些交易。这主要可以归结为以下几大促因:
- 一些交易在疫情开始前的第一季度时已取得较好进展,只是在第二季度完成。
- 随着lockdown限制的取消,被压抑的市场需求显著上升,交易量也随之大幅增加。
- 新西兰储备银行保持货币流动性和低利率的承诺,有力地支持了房地产投资和回报率。新西兰10年期国债与平均主要收益率之间的差额,是整个亚太地区最高的。
- COVID-19疫情之前来自海外的购买活动非常强劲,但在第二季度里,海外买家更普遍地采取“等待观望”的策略,这使得本地私人投资者和财团能够介入,并推动了交易量。
预计在2020年第三季度,将继续保持第二季度主要的投资方向,并且未来市场活动会出现进一步强劲增长。
- 交易量将超过第二季度,但不太可能接近2019年第三季度的水平。
- 本地购买者可能仍然是最活跃的主力,尽管预计会有越来越多的海外买家重新评估其“观望”策略,并伺机出手入市。
6月重要商业地产交易
»本地私人开发商以未公开的价格收购了位于Remuera的17 Upland Road、面积3.17公顷的Caughey Preston养老院地块。该物业具有很强的再开发潜力,交易是在全国lockdown封锁期间完成的。
»社区零售业物业Stonefields Market,拥有17个租约铺面,可出租净面积为2887平方米,由本地私人投资者从已建设开发商Templeton Retail手中收购,价格未公开。
» 位于38 Fort Street的空置CBD地块,具有开发潜力,以每平米21,300纽币的价格转让给了本地一家私人开发商。