
商业地产短期空置率上升,看未来基建投入将带来哪些转机
尽管2020年新西兰大选受新一轮COVID-19疫情影响,将延后至10月17日才举行,但紧锣密鼓的选战已将各党派的未来政策充分展现在了公众面前。很明显,两大主要政党都将经济复苏的重点落在了基础设施项目的投入上,那么这种投入将给房地产市场带来怎样的影响呢?
基础设施空前投入是必然趋势
目前已经可以确定的是,不论哪一个党派获胜组阁,都将释放大规模的财政刺激措施,以振兴受疫情重创的经济。而在基础设施计划上的大规模投入,被视为是COVID-19之后刺激经济复苏并将在短期内创造更多就业机会的一种手段,同时可以使新西兰的基础设施得到升级换代并更好地适应未来长期的需要。
{ad}
- 工党:进一步延续年初基建计划
工党在选举前所公布的政策其实始于今年年初,当时工党领导的联合政府就发布了其升级改造新西兰基础建设计划的详细内容,共计120亿纽币的项目投资,其中包括68亿将用于交通运输领域。 随后在7月,政府又推出了30亿纽币的Covid-19疫情应对与振兴基金,旨在全国范围内启动一系列“shovel ready”工程建设项目,其中7.08亿纽币的资金分配给了交通运输领域(如自行车道、步道、港口和道路)。
- 国家党:310亿升级改造新西兰
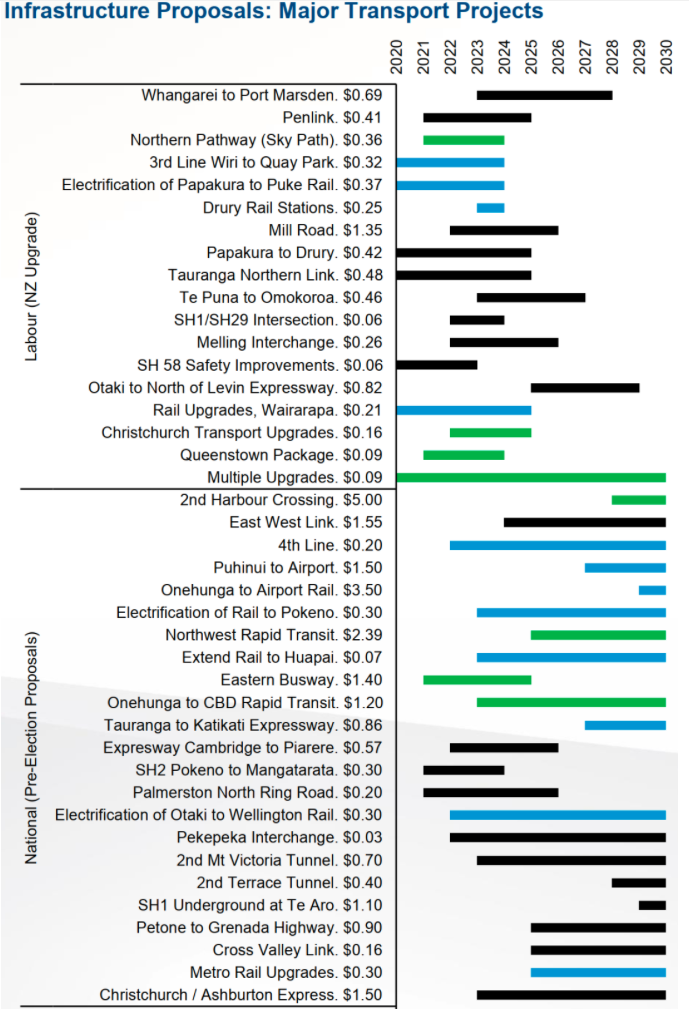
随着竞选活动的推进,国家党宣布,一旦当选组阁,他们将在未来十年内在交通运输项目上投入310亿纽币。整体建设涵盖交通运输的各个领域,构成了其升级改造新西兰计划的主要部分。国家党政策提案的核心,是为奥克兰港新建第二条地面通道。
哪些地区将从中受益
可以预见,无论是工党还是国家党所提出的交通运输领域的基础设施提案,都将会在未来推动新西兰大部分地区的经济发展。例如,在北岛,10年内旺格瑞、奥克兰、汉密尔顿和陶朗加之间将建成四车道高速公路,而惠灵顿将获得最高达35亿纽币的各类项目建设投入;在南岛,通过9000万纽币的基础设施投入,皇后镇的旅游枢纽将得到进一步完善。坎特伯雷地区将受益于基督城的一系列城市交通升级改造工程,以及计划中可能建设的联通基督城至阿什伯顿(Ashburton)的高速公路。
对房地产领域影响深远
基础设施建设看似与房地产无关,但却可能会给房地产行业带来诸多利好消息,包括:
- 新的道路和铁路网络,使得交通更加便捷畅通,将有助于新住宅区的开发,并满足未来的人口增长。而新住宅区的开发,又将促进当地零售服务业以及新的娱乐和酒店旅游设施的需求。
- 在前期设计阶段,对于咨询行业的工作需求将大幅增加,从而推动就业增长;同时由于基建建设地理分布较广,在各个地区中心对于办公空间的需求都将会有所增加。
- 通勤条件的改善,将使得交通枢纽周边的住宅、商务楼、商住混合和零售业的空间得到进一步的集约化。
- 大规模基建项目将给工业地产带来难得的机遇。无论在开发期间还是在开发完成后,该领域的需求都会普遍增加。最初是在建筑行业,随着需求的增长涉及行业范围还将逐步扩大。
- 从长远来看,由于国家交通运输网络获得的建设资金投入比例最大,因此物流业将明显从中受益。新建高速公路和现有高速公路网络的延伸、新的铁路线以及整个网络电气化程度的进一步提高,将使现有的物流网络得到进一步的扩展,同时发展出新的物流枢纽、内陆港口、 “最后一公里”配送设施, “幕后店”(dark store)也将随着网上在线零售经济的发展而不断兴起。
细分到商业地产的几大领域,高力国际(Colliers International)在其9月份的报告中给出了目前市场走势。
- 商务楼:空置率可能进一步上升
奥克兰CBD和惠灵顿CBD的商务楼空置率,已从其周期性低点逐渐攀升,这主要是由于二级商务楼方面的可用空间有所增加。在2020年6月的调查中,奥克兰CBD的总体空置率为6.3%,高于4.7%的历史最低位。其中,二级楼宇的空置率从6.3%上升到8.5%,而高档楼宇的空置率从2.5%增加到3.5%。在惠灵顿,CBD空置率在2019年12月至2020年6月之间,由7.7%上升到8.1%。其中,二级楼宇空置率从7.7%增加到8.1%,而高档楼宇的空置率从0.4%增加到0.6% 。
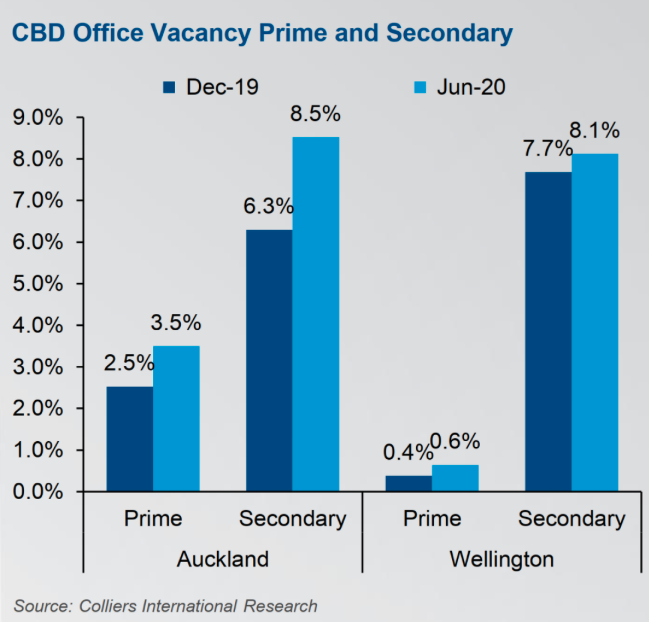
基于当前的经济环境、未来的楼盘开发计划以及入住率的预期变化,总体的空置率在未来可能还会进一步上升。随着一些新开发项目的完工,高档楼宇的转租空间及现有高档楼宇中尚未出租的空置空间,都将会有所增加。对租户而言,这将为租户带来更多优质商务楼的租赁机会,并且有可能获得较之过去几年来更具吸引力的租金优惠。
- 工业领域:制造业强劲复苏
7月份的制造业绩效指数(PMI)数据显示,新西兰制造业出现了强劲“ V形”复苏。经过季度调整后的PMI指数为58.8(PMI指数高于50.0,表示制造业有所扩张;低于50.0则表明制造业正在紧缩),这是自2018年4月以来的最高水平,高于4月份新西兰处于Lv4封锁时26.0的历史最低纪录。 在全国范围内,制造业对新西兰年度GDP的贡献约为10%。 2020年3月,制造业创造了240亿纽币的产值,约占2020年3月GDP的11%。尽管制造业所占的比重与去年同期相比减少了1.7%,但产值基本上保持不变(不到0.1%)。
- 零售业:大型项目增量与空置率并行
尽管由于lockdown封锁,营业条件受到了严峻的挑战,但零售业在第二季度的增量是最大的。
在奥克兰,新增了大约57,000平方米的零售空间,其中包括诸如商业湾(Commercial Bay)商场、家具家居商场Nido Furniture和家居家装商场Bunnings Westgate等大型项目的先后开业。但整体零售空间的空置率上升至3.8%,相当于约67,000平方米,而六个月前的空置率数据为3.3%。
在惠灵顿,最新的调查显示,零售空间从112,530平方米减少至111,618平方米,这是因为相当一部分空间由于进行翻新改造而未统计在内。总体的空置率为6.7%,高于去年12月的4.1%。这一增长很大程度上是由于Willis Street地块有少量大面积单元空置造成的。