房价节节攀高,90后是时候买房了!
房价看似越来越高不可攀,与其继续等待,不如及时出手。且看专家为您解析,为何90后是时候买首套房了。
疫情并没有如预期的那样给新西兰房价带来任何影响,反而近几个月来房价节节攀升、屡创新高,在这样的时候入市,真的是好时机吗?
是时候买房的理由
- 房价持续攀升
时至今日,半年前关于疫情会带来房地产下跌的判断已经不攻自破。而9月份西太平洋银行(Westpac)发布的经济简报中给出了最新的预言,明年房价将继续上涨8%。短期内看来,房价的趋势是“没有最高,只有更高”。
- 贷款利率创历史新低
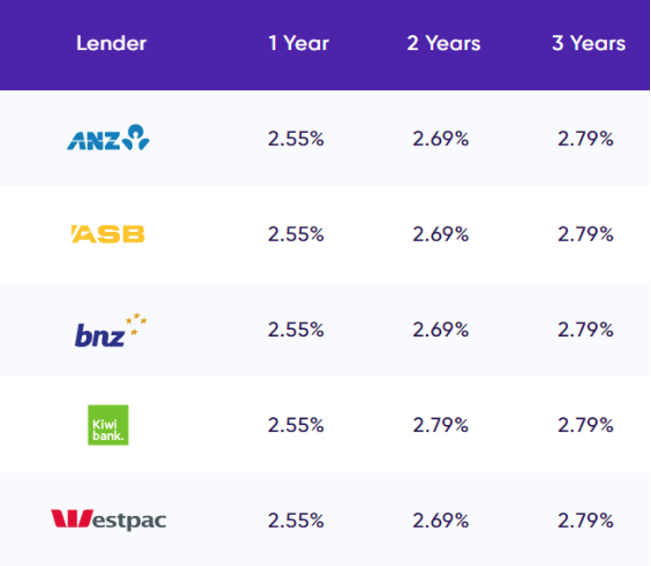
新西兰四大银行目前的最低利率为2.55%,再一次刷新历史之最。要知道,2019年10月,四大银行的利率为3.55%。有专家预计,受疫情影响,全世界的利率都将持续走低。
- 央行可能实行负利率
此前,新西兰央行在8月份发布的货币政策陈述中,把负利率作为可选的货币政策之一,并进一步明确了实行负利率的意图。意味着短期内贷款利率还会进一步下调。Westpac的经济学家预言央行将在2021年4月将官方现金利率削减至-0.50%。
- 储蓄收益有限
低利率同时意味着储蓄或者一些稳健型的投资收益非常有限,而不动产的投资有利于抵御资金贬值。
- 租金居高不下
不仅房价在涨,租房的价格每年也在上涨。目前的现状是租金越来越高,贷款利率越来越低,同样的钱,买房比租房强。
根据新西兰统计局(Statistics New Zealand) 报告显示,2019年全国租金价格指数同比2018年增长3.5%。

根据Trade Me Rental Price Index,2020年奥克兰租房需求增长了20%,每周租金中位数为$570,相比较去年增长4%。
2020年9月,奥克兰地区每周租金中位数:
North Shore City ($600),
Rodney ($590)
Manukau City ($580)
我们来算一笔账:
一对情侣或一个小家庭在奥克兰租一个3室2卫的房子:
每周租金大概要570纽币左右
全年租金29640纽币
如果根据现在2.55%的贷款利率来计算
要买一套80万纽币的房子(3室2卫)
LVR(贷款比例)80%,即贷款64万纽币
贷款期限:30年
每周还款: 587.5纽币 (还款方式:本金+利息)
314纽币 (还款方式:只还利息)
每年还款: 30550纽币 (本金+利息)
如果选择 纽币
我们可以看到,如果选择本金+利息一起还款,这个金额完全接近租金支出,如果只还利息则远远低于租金。并且这个房子是属于您自己的,而不是一个没有安全感的出租屋。如果有空余的房间,还可以出租一到两间作为收入,缓解贷款带来的压力。
针对不同收入的购房建议
根据目前的购房政策,如果您是买首套自住房,最高贷款比例可达90%(即LVR 90%)。如果是投资房,则贷款比例最高为80%。即准备10%-20%的首付,比如夫妻俩一起存个五万、十万或父母再帮忙五万、十万就可以购置属于自己的温馨家园。
举两个例子分别加以解析:
例一:
夫妻双方均为最低收入的全职雇员(full-time)
两人年收入合计:78,624纽币(最低工资为18.9 纽币/小时)
首套自住房最多可贷款:
根据现在2.55%的利率进行计算:
贷款期限:30年
每周还款: 734纽币 (还款方式:本金+利息)
392.5纽币 (还款方式:只还利息)
每年还款:38168纽币 (本金+利息)
如果选择interest only(只还利息)那么每年还款为: 20410纽币
例二:
夫妻双方均为时薪35纽币的全职雇员
两人年收入合计:145,600纽币
首套自住房最多可贷款: 130
根据现在2.55%的利率进行计算:
贷款期限:30年
每周还款: 1193纽币 (还款方式:本金+利息)
637.5纽币 (还款方式:只还利息)
每年还款: 62036纽币 (本金+利息)
如果选择interest only(只还利息)那么每年还款为: 33150纽币
注:以上数据仅供参考,具体贷款金额需要根据实际家庭情况进行计算,政策改变、kiwisaver、收入变化、是否有孩子、有几个孩子、家庭开支、是否有其他房产或贷款、负债情况等因素均有可能影响贷款金额。具体情况请咨询银行经理或您的贷款经理。
另外关于父母资助,建议咨询律师确保自父母的权益受到保护。
贷款需要做哪些准备
对于贷款买房的人,首先得去银行或者贷款经理(mortgage broker)那里申请贷款预批,这样您才知道能买多少钱的房子,从而在选房的时候有的放矢。
在向银行申请贷款前先需要准备以下资料:
- 填写一份贷款申请表,介绍您的收入、支出及资产负债情况;
- 收入证明 (工资单/税务证明等,如果自雇的话,提供过去2年的财务报表);
- 其他收入 (如福利收入、租金收入等);
- 过去3个月的银行对账单;
- 过去6个月的贷款还款对账单 (如果有的话);
- ID复印件。
那么,在申请贷款的过程中,专业的贷款经理可以帮到什么呢?
- 大大节省您的时间成本。
专业的贷款经理熟知每个银行的最新政策和要求,能更好地帮您找到适合您的贷款方式和银行。您就不需要一家一家银行地去咨询,不需要花很长时间整理自己的资料,不需要四处沟通。
- 可以免费帮您制订更适合的贷款方案。
通常普通房屋贷款的申请,贷款经理是不向客户收取服务费用的(商业物业及建筑贷款有所不同),并且可以根据客人需求及条件制定最优贷款解决方案,例如帮您发现您的潜在收入,以提高一定的贷款额度。
- 增值服务。
如果您找到一个经验丰富的贷款经理,他还可以分享他的各方资源以及房地产金融相关行业经验给您,有助于您少走弯路,降低风险。
专家介绍:
York Zhang 张勇
华融信贷董事长
2006年,York Zhang(张勇)创立了华融信贷,为华人提供房屋、建筑、商业、土地开发和汽车及大型设备等各类别贷款。结合贷款经纪的专业知识和个人在新西兰的生活经验,York.Zhang希望借助华融信贷的平台,向市场推出更多符合华人特点和需求的产品,培养出更多优秀的贷款经纪人,为华人的资产释放出更多再投资的资金。