GDP增长2.7%、塔吊增至106台:新西兰建筑业复苏信号强劲?
经历持续低迷后,新西兰建筑业正在迎来一组积极信号。
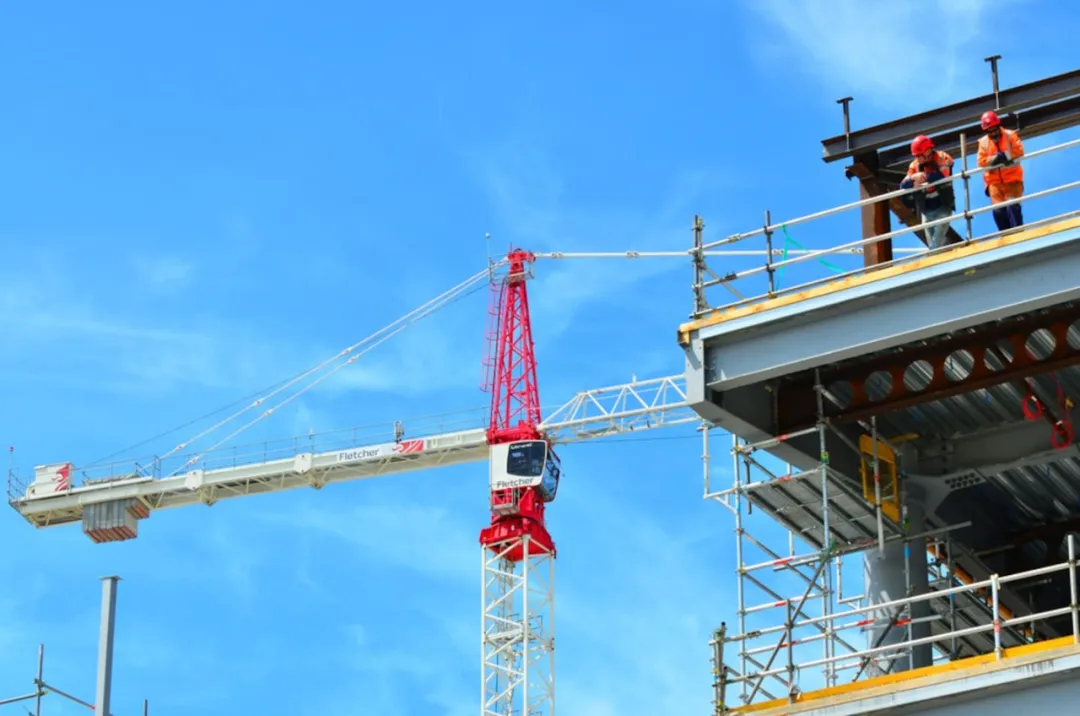
经历持续低迷后,新西兰建筑业正在迎来一组积极信号。
根据新西兰先驱报公布的最新数据显示,上季度建筑业国内生产总值(GDP)增长2.7%,成为推动当季经济增长的重要力量,而同期整体经济仅增长0.2%。经季节调整后,6月季度建筑活动较上一季度增长6%;7月建筑业就业人数也比年初增加约4900人。
工地上的变化同样开始显现。工程造价咨询公司Rider Levett Bucknall(RLB)的最新报告显示,全国长期塔吊数量从三个月前的102台增至106台。增长幅度虽然不大,但与产出、施工量和就业数据放在一起看,建筑业走出低谷的迹象正变得更加清晰。
建筑活动增长,就业人数回升
建筑业上季度GDP增长2.7%,是本轮低迷以来首次录得显著的季度增长。此前,据新西兰统计局的平均年度GDP数据,截至今年3月的两年间,建筑业产出下降了12.2%。
更直接反映工地工作量的建筑活动数据,也出现明显改善。经季节调整后,6月季度的建筑活动比3月季度增长6%。尽管这一水平仍比2023年12月季度低10.6%,但环比回升说明,行业正在重新获得动力。
就业市场也传来好消息。7月,建筑业从业人数略高于19.25万人,较年初增加约4900人。与2023年11月接近21.02万人的水平相比,行业尚未完全恢复,但年内新增的岗位表明,更多工作正回到建筑企业和工人手中。
作为后续活动的参考指标,建筑许可数量比2024年3月的低点高出7.7%。从许可到实际开工仍有过程,但新项目储备的改善,为未来几个季度的施工活动提供了支撑。
新西兰建筑大师协会首席执行官Ankit Sharma表示,该协会多数会员报告的项目储备保持强劲或稳定,也看到了企业及消费者信心改善的迹象。对经历较长时间低迷的建筑业而言,持续的项目来源,往往比单个季度的增长数字更让企业有信心招聘、采购和安排下一步工作。
塔吊净增4台,工地项目持续更替
RLB的塔吊报告,为这轮回暖提供了另一种观察角度。
今年第三季度,全国有47台长期固定式及履带式塔吊进场,43台撤离,最终净增加4台,总数达到106台。进场与撤离同时发生,显示大型工地之间仍有持续的项目更替;净增数字虽小,却不是一个停滞的市场。
不过,塔吊总数与上一轮建设高峰仍有明显距离。2022年3月,新西兰七个主要中心共有157台塔吊,比目前多51台。RLB董事Bradley Coley认为,建筑市场整体活动水平仍相对偏低,塔吊数量的增长集中在部分城市和项目领域,尚未形成全面上升。
建筑业GDP增长2.7%,塔吊却只净增4台,两者并不矛盾。GDP涵盖的建筑活动范围更广;塔吊统计则主要反映使用特定大型设备的在建项目。两项数据合起来看,呈现的是一个正在恢复、但速度和分布仍不均衡的行业。
基督城和皇后镇领涨,奥克兰仍是建设重心
从地区来看,基督城与皇后镇是本次塔吊统计中最突出的两个城市。两地塔吊数量各增加5台,分别达到13台和16台。
Sharma表示,坎特伯雷正经历近年来较强的增长,首次置业者需求是推动因素之一。他还观察到,一些买家希望搬进成本较低、日常维护更省心的住房。这类实际居住需求,正在为当地住宅建设提供动力。
各地表现并不同步。陶朗加的塔吊数量从第二季度的14台降至第三季度的7台,成为本次统计中降幅最大的城市。它提醒人们,全国数字上升,并不代表每座城市都在同时增加新工程。
奥克兰的塔吊数量则维持在58台,没有较上一季度增加,但仍占全国总数的一半以上,继续保持新西兰最大的建设规模。当地项目横跨机场、港口、道路、医疗、教育、酒店、数据中心和住宅等领域。
其中,奥克兰机场项目有5台塔吊;Ō Mahurangi–Penlink、Bledisloe Wharf延伸工程,以及Papakura至Drury的国道升级工程,也各有5台塔吊。这些大型项目说明,基础设施建设仍在为奥克兰建筑业提供重要工作量。
住宅项目的变化则较为平稳。奥克兰目前有17台住宅项目长期塔吊,与此前持平:本次统计有6台进入住宅项目,同时有6台撤离。全国范围内,住宅塔吊约占长期塔吊总数的30%,高于今年第一季度约28%的水平。
基建提供支撑,住宅建设仍有增长空间
本轮建筑业回升的一个重要动力,可能来自基础设施项目。
BNZ银行研究主管Stephen Toplis指出,建筑业此时成为经济增长的重要推动力,部分原因可能是医院、学校等基础设施工程持续推进,其中既有公共部门项目,也有私人投资。RLB报告显示,民用工程拥有22台长期塔吊,是最大的非住宅项目类别;报告同时认为,基础设施建设的前景明显好于楼宇建筑活动。
基础设施项目通常规模较大、工期较长,能够为承包商及相关企业带来相对稳定的工作。但要让更多从业者感受到复苏,住宅和商业项目也需要逐步跟上。
目前,一些条件正在改善:建筑许可已从低点回升,行业组织反映项目储备较为稳定,建筑活动和就业也双双增长。接下来的关键,是这些积极变化能否持续转化为开工项目,并从当前增长较快的地区扩展到更多城市。
观察与思考:让复苏从“有迹象”走向“有持续性”
建筑业数据转好,对新西兰经济无疑是一个好消息。产出、施工量和就业同步改善,意味着回暖已经体现在实际工作中;塔吊总数重新上升,也让这种变化在城市工地上变得可见。
但一轮稳健的复苏,不能只依靠少数大型项目或几个增长较快的城市。奥克兰塔吊数量持平、陶朗加明显下降,说明建设活动仍有地区差异;全国塔吊数量距离2022年的高峰,也仍有相当距离。
因此,未来值得观察的,不只是塔吊总数能否继续增加,更是新增项目能否覆盖更多住宅、商业和基础设施工程,建筑企业能否保持稳定的工作量,就业增长能否延续。
106台塔吊,是建筑业重新活跃的一个信号。若接下来更多已规划项目真正动工,这轮回暖就有机会从局部改善,逐渐发展成更广泛、更持久的增长。