
新 · 投资
投资商业地产,如何选择合适的税务结构?
投资商业地产:如何选择合适的税务结构?
从新西兰商业物业的购买到最终出售,房产持有结构的选择都会对其税务产生重要的影响。在购买之前,应考虑投资期限内适当的房产持有结构和税收等问题。
图为shutterstock提供
在新西兰,有许多不同的税务结构适用于持有商业地产,例如公司(company)、透视型公司(LTC)、信托(trust)以及有限合伙企业(Limited Partnership)等。最适合商业地产投资者的税务结构取决于投资者个人的情况,因此在购买物业之前寻求专业建议至关重要。
商业地产通常被定义为仅用于商业目的的非住宅财产,包括办公大楼、
仓库和零售店等等。
与任何其他业务一样,商业地产投资也会有一些风险。例如维修成本、物业的地点、租客的质量,市场的波动等等。考虑到这些风险,通常会建议通过正式的税务结构 (而不是通过个人的名义) 来持有物业。正式的税务结构能够起到降低风险以及资产保护的作用。
本文介绍的是公司(company)和透视型公司(LTC)的基本情况以及二者的常见的税务结构:公司(Company)
公司是新西兰最常见的税务结构之一。公司是一个独立的“法人”,本身就是一个法人实体。
公司目前的税率是28%,在一般情况下,在公司给股东分红的时候需要额外扣除5%的预扣税,从而导致最终的税率提高至33%。公司所产生的亏损通常可以用来抵扣未来的应税利润,或者抵扣关联公司的应税利润(需要满足某些条件)。
公司由股东和董事组成。股东是公司的持有者,股东委任的董事管理公司的业务并向股东汇报。在新西兰大多数私营企业里,股东和董事直接或者间接是同一个人。
公司主要有三大优势:
其一,股东承担的风险是有限的,
如果公司失败了,公司的股东在一般情况下只损失他们认购的股票的价值。但是,因为董事/股东通常会以个人的名义去担保公司的贷款、商业租约等等,在这样的情况下,有限责任制的优势也会相应的减少。
其二,公司提供公认的商业上可接受的业务结构。
其三,公司提供灵活性,即可以在不改变公司资产本身的实际所有权的情况下实施股权变更。
不过,公司也同样存在一些缺点。
公司的合规成本相对比较高,如在行政上的要求非常繁琐(需要保存股份登记册,董事证书登记册等)。
此外,新西兰的公司法对董事提出了严格的义务和责任。例如在向股东分红之前需要满足“偿还能力测试”,如果违反了这个职责,任何第三方、客户或者是供货商等可以起诉董事个人。
在风险较大的情况下,为了保护股东的利益,股东可以考虑以信托的方式来持股公司,这样能够起到保护个人资产的作用。请参考下图。
起到资产保护作用的信托100% 持股持有商业地产的公司透视型公司(LTC)
透视型公司(LTC)也是公司的一种,因此,公司结构的利弊也同样适用于透视型公司。
透视型公司(LTC)的成立需要提出申请,也就是说,成立透视型公司(LTC)需要得到税务局的批准。
成立透视型公司(LTC)还需要满足一些特殊的条件。比如公司必须是新西兰税务居民公司,少于5个或者5个以下的透视计数所有者(look through counted owner),不能在双边税务条例中被认定为非新西兰税务居民等。
通常情况下,如果透视型公司(LTC)公司的状态被撤销或者由于某种原因丢失的话,那将会有负面的税务影响。因此,在考虑申请透视型公司(LTC)
之前,寻求专业的建议是很重要的。
透视型公司和公司的税务差异透视型公司(LTC)与公司的主要区别在于税务上。
就所得税而言,透视型公司(LTC)
所产生的应税利润或亏损不在公司层面上提交,这部分利润或亏损会转移到股东身上(按照比例)。也就是说,透视型公司(LTC)所产生的应税利润或者亏损需要在股东的所得税的申报表去提交。需要注意的是,在特殊情况下,透视型公司(LTC)所产生的亏损会受到限制规则的约束。
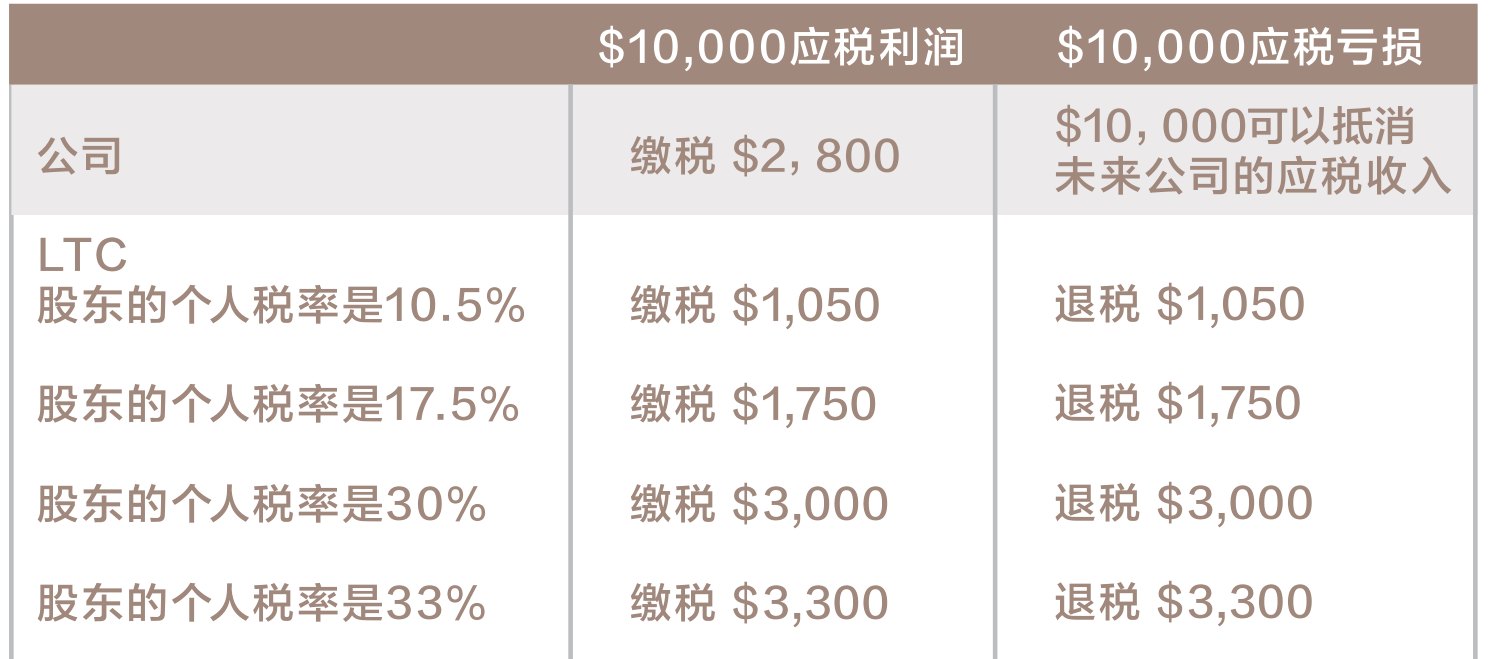
右边的表格来列举公司和透视型公司(LTC)的税务上的区别(假设没有约束规则的限制):
1.获得1万新西兰元的应税利润2.产生1万新西兰元的应税亏损
(假设透视型公司股东还有其他来源的收入)
假设,ABC Limited是透视型公司(LTC),拥有商业地产。Tony是这家公司的唯一股东。除了这家公司以外,Tony还有一份全职工作,他在2018年度全职工作所挣得的工资是$40,000。
如果ABC Limited的盈利是$10,000,
由于透视型公司(LTC)的应税利润会转移到股东身上,因此Tony 2018年度的总收入为$50,000($40,000加上如果ABC Limited 的亏损是$10,000,
同理,Tony 2018的总收入为$30,000 ($40,000 -扣除$10,000)。
但是,当ABC Limited不是透视型公司(LTC),2018的应税利润是$10,000。由于公司的税率是28%,所以ABC Limited 2018度需纳税$2,800。如果2018年度亏损了$10,000,ABC Limited 2018年度的亏损可以用来抵扣未来公司所产生的应税利润。
以上就是公司和透视型公司(LTC)
相关税务结构的一些基本情况,在未来的文章中将陆续介绍其它的一些税务结构。
William Buck副总监新西兰注册会计师,拥有10年以上的本地经验,他的客户包括进出口商,房地产开发商,个人投资者以及高净值人群等。
除了税务以外,Brian还热衷于帮助客户解决企业遇到的瓶颈从而实现企业成长。
以上信息仅供参考欲了解税务问题请联系逸居新西兰info@yiju.co.nz
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 10 期,原刊第 56–58 页。网页版本调整了排版。