
新 · 投资
以风险为本的反洗钱监管原则
新西兰举办反洗钱年度大会
2019 年1 0 月8 日至9 日,新西兰警察金融情报小组(Financial Intelligence Unit, FIU)与公认反洗钱师协会(Association of Specialists,ACAMS)联合举办了一年一度的“反洗钱与打击资助恐怖主义”
会议。在此前一日,新西兰储备银行RBNZ、金融市场监管局FMA、内政部DIA等三个金融监管机构也分别组织了相关研讨会。2019年是新西兰《反洗钱和打击资助恐怖主义法案》(简称《
反洗钱法》)出台十周年,故此次会议上,来自全球各地的业内专家就十年来新西兰如何致力于将反洗钱管控全面植入相关业务领域、提升反洗钱工作成效进行了深入探讨。
作为新西兰举办的最高级别、最权威的行业交流大会,为期两天的会议研究、探讨了多个国际案例,内容涵盖:银行业在更为严厉的反洗钱环境下的转变和革新、关于金融行动特别工作组(FATF)互评的介绍、金融监管机构监管方式的演变发展、合规人员如何成为机构的道德指南针、虚拟资产与加密货币的反洗钱管理、区块链领域的数字身份证制度与客户尽职调查、FBI如何利用可疑交易/行为报告,以及制裁名单与控制资助恐怖主义的风险等多个领域。其中,会议对反洗钱领域全球趋势的分析及新西兰反洗钱发展的探讨,尤其是监管机构的监管原则与监管方式,是所有报告主体机构应当予以密切关注的。
限截至目前,新西兰已经判决的反洗钱案例有四个:平安金融(PING被罚款5,290,000 新西兰元;
钱多多有限公司( QIANDUODUO LIMITED)被罚款356,000新西兰元;
金元金融(JINYUAN FINANCE LIMITED)被罚款4,007,750 新西兰元;嘉信金融有限公司(JIAXIN FINANCE LIMITED ) 被罚款2,550,000 新西兰元,公司所有人亦被判决承担个人罚款。此外,方圆金融(OTT TRADING GROUP LIMITED)正在被DIA起诉中——可以发现,上述四家公司都是华人金融公司。那么,是不是我们华人的文化、
交易习惯以及经营方式让我们更容易成为被查处的目标呢?且让我们来看看,通常反洗钱监管机构是如何来决定给谁发警告、又起诉谁的?
全球反洗钱重点的转移
近年来,反洗钱的全球趋势已经由“以合规为本”向“以风险为本”的重点转移,新西兰遵循的即是“以风险为本”的原则。
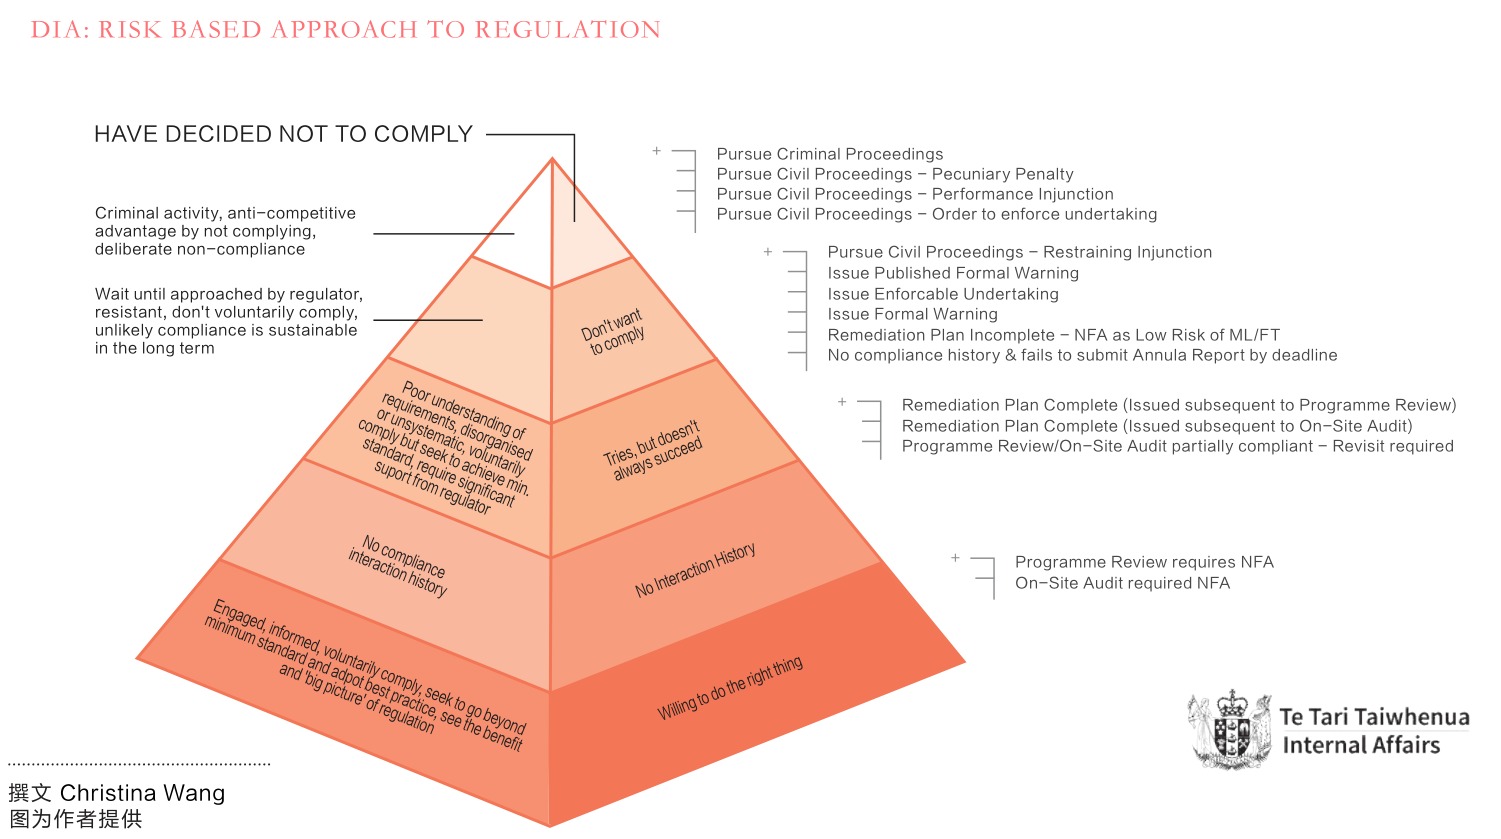
所谓“以风险为本”,即对报告主体机构而言,首先要自我评估自身所面临的洗钱风险,这涉及到:
行业性质、公司规模与业务的复杂性;
产品或服务类型本身存在的薄弱环节;
提供产品和服务的方式是否可能被利用、“被”洗钱;
哪些客户洗钱概率更大;
哪些有业务往来的国家或区域具有更高的洗钱风险;
哪些与机构有关联或交易关系的其他机构具有洗钱风险。
总而言之,这就要求报告主体机构通过对自身风险和危害程度的判断,灵活地选择实施与之风险程度相应的反洗钱措施。
而对监管机构来说,“以风险为本”要求监管机构了解报告主体机构的业务活动,对报告主体机构所面临的洗钱威胁、所采取的反洗钱措施及其有效性有全面的认识,进而对报告主体机构的风险程度进行评估,以此决定反洗钱资源的投入方向和比例、采取差异化反洗钱措施,将评估认为存在较高风险的机构确定为监管资源分配中需要优先考虑的部分,提高预防与打击洗钱活动的有效性。
差异化监管提升打击效果
本次会议上,监管机构就如何根据“以风险为本”的监管原则差异化评估报告主体机构做了充分解析。
监管机构将所有报告主体机构分成五个类别,并依据风险的大小来安排相应的资源投入。监管机构不以绝对化标准来进行监管,而是采取“基于风险选择适当措施”的原则,允许报告主体机构采取适合自身风险级别的措施和程序。同时,监管机构以洗钱风险与风险控制有效性为出发点,确保有限资源优先投入到高风险机构和业务领域,实现以风险程度为依据的适度分类监管。
第一种类别:愿意做正确事情的报告主体机构这类机构对反洗钱法律法规有全局观,能看到遵守合规要求的益处,了解合规信息、主动积极致力于合规,着眼于不仅仅是达到合规的最低要求,而是采取最佳实践的标准。
通常此类机构的内部反洗钱程序不需要进一步改进,监管机构的实地审查结果也显示不需要进一步改进。
对这类机构,监管机构会给予信任。
第二种类别:暂时与监管机构没有交互历史的报告主体机构在反洗钱法的实施进入第二阶段后,更多报告主体机构进入了监管机构的管辖范畴。由于监管机构的人力、物力有限,因此暂时无法对所有报告主体机构进行文书审查或实地审查。
然而监管机构随时可能对这类机构进行审查。
第三种类别:尝试合规但不总能取得成效的报告主体机构这类机构对反洗钱法的要求理解不足,对合规的管控混乱无序或无系统化,虽然主动寻求合规但是仅着眼于满足最低要求,需要监管机构的大力支持。
监管机构对此类机构的文书审查和实地审查的结果通常是部分合规,需要采取整治措施。
对此类机构,监管机构将在一定时间内再一次进行审查。
第四种类别:不情愿合规的报告主体机构这类机构抵制合规,态度不情愿,常常等到监管机构对其展开审查时才想到合规,合规对此类机构而言不是长期可持续的实践。而未及时提交年度报告且没有合规历史记录、不执行监管机构的整治计划等都可能导致监管机构对该类机构采取惩罚措施。
根据情况的轻重,监管机构对这类机构可能采取的措施有如下几种:
正式警告(监管机构向不合规机构发布书面警告);
执行承担 (不合规机构根据整治计划履行承诺);
公开警告(监管机构向不合规机构发布书面警告,并在网络与媒体公开发布警告内容);
民事起诉以及禁止令(监管机构向法院提起民事诉讼,并申请针对违规公司甚至公司负责人与合规专员的禁止令)
上述惩罚措施并不是递进式的,监管机构可以根据其评估结果选择以上任何一种手段。
第五种类别:抵制合规的报告主体机构这类机构可能参与犯罪活动,以不需要合规作为其竞争优势,故意不遵守合规要求。对于这类机构,监管机构会采取以下措施:
民事诉讼,同时申请执行承担令;•民事诉讼,同时申请强制执行令;•民事诉讼,同时申请罚金刑;•刑事诉讼;
会上,一名监管机构代表的总结令人印象深刻:你觉得合规成本太高?你试试不合规!(罚金刑代价更惨重!)
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 14 期,原刊第 40–41 页。网页版本调整了排版。