
大局
新西兰经济近况
NZX50指数在2018年1月达到
8455.55的历史新高。过去五年的平均增长超过15%。
新西兰央行指出下一次官方现金利率波动将在2019年中期。市场推测下一次的利率变化将会是升息。
新的美联储主席对未来美元利率发出看涨信号。市场预计今年会有3到4次升息。
人民币兑美元上涨高达300点至
6.32。
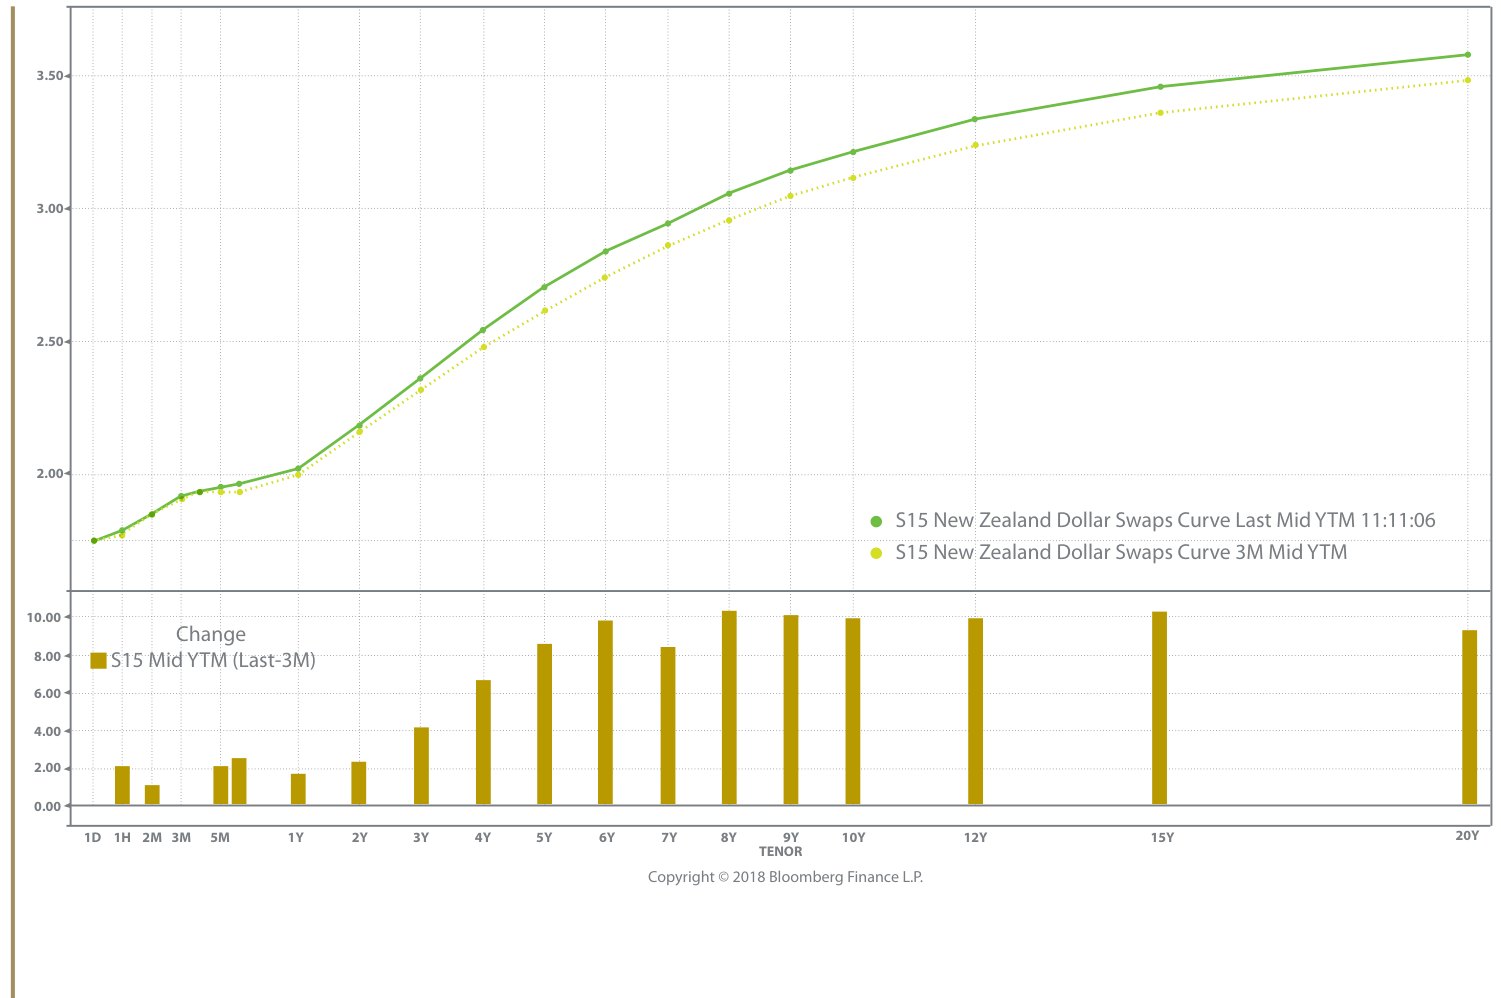
在上个季度,新西兰元利率曲线整体上涨,其中5年至8年期间涨幅较大。这反映出投资者对全球经济长期走势较为乐观。曲线的短端仍然保持平稳,符合市场对储备银行短期内不调整官方现金利率的预期。我们预计储备银行将在2019年年中开始加息。
图表1:
新西兰元利率掉期曲线2018年2月18日对比2017年11月27日
新西兰商业信心正在下降,新政府的影响微弱。
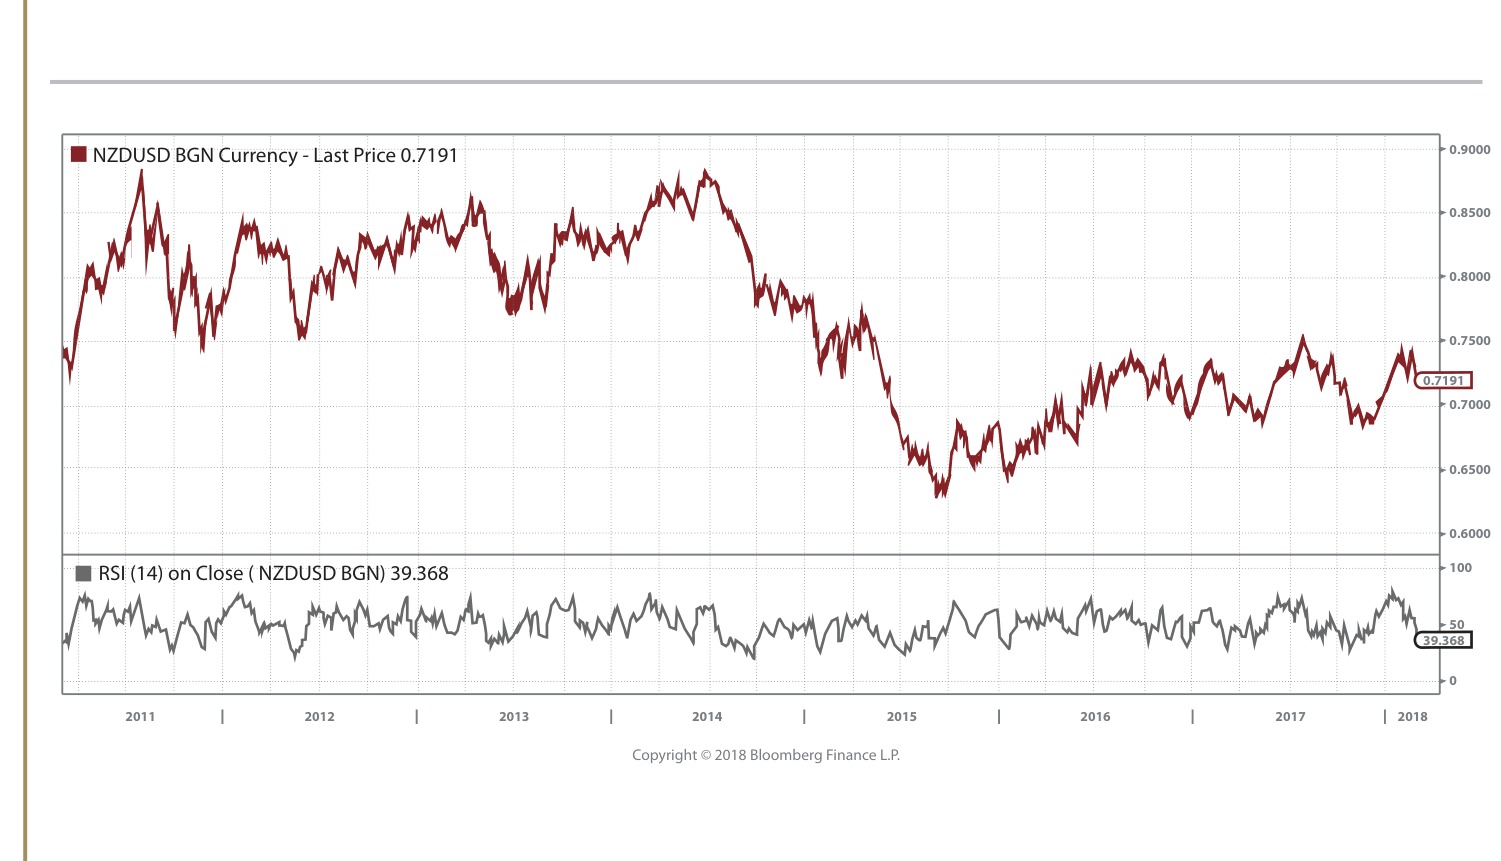
原文来自中国建筑集团China Building Group 2018年3月《逸居新西兰》已获得中文版发布的授权自今年初,新西兰元兑美元累计上涨1.8%。新西兰国内情势尤为的温和,而全球环境较新西兰而言却继续恶化。自2016年6月以来,新西兰元兑美元汇率一直保持在68至75美分之间波动。鉴于美联储正在走向平衡资产负债表的轨道,以及新近美联储主席鲍威尔在国会证词中的强硬倾向,我们预计新西兰元兑美元在年底将仍在68至75美分区间内,但偏下行风险。
图表2:
新西兰元兑美元美元兑人民币
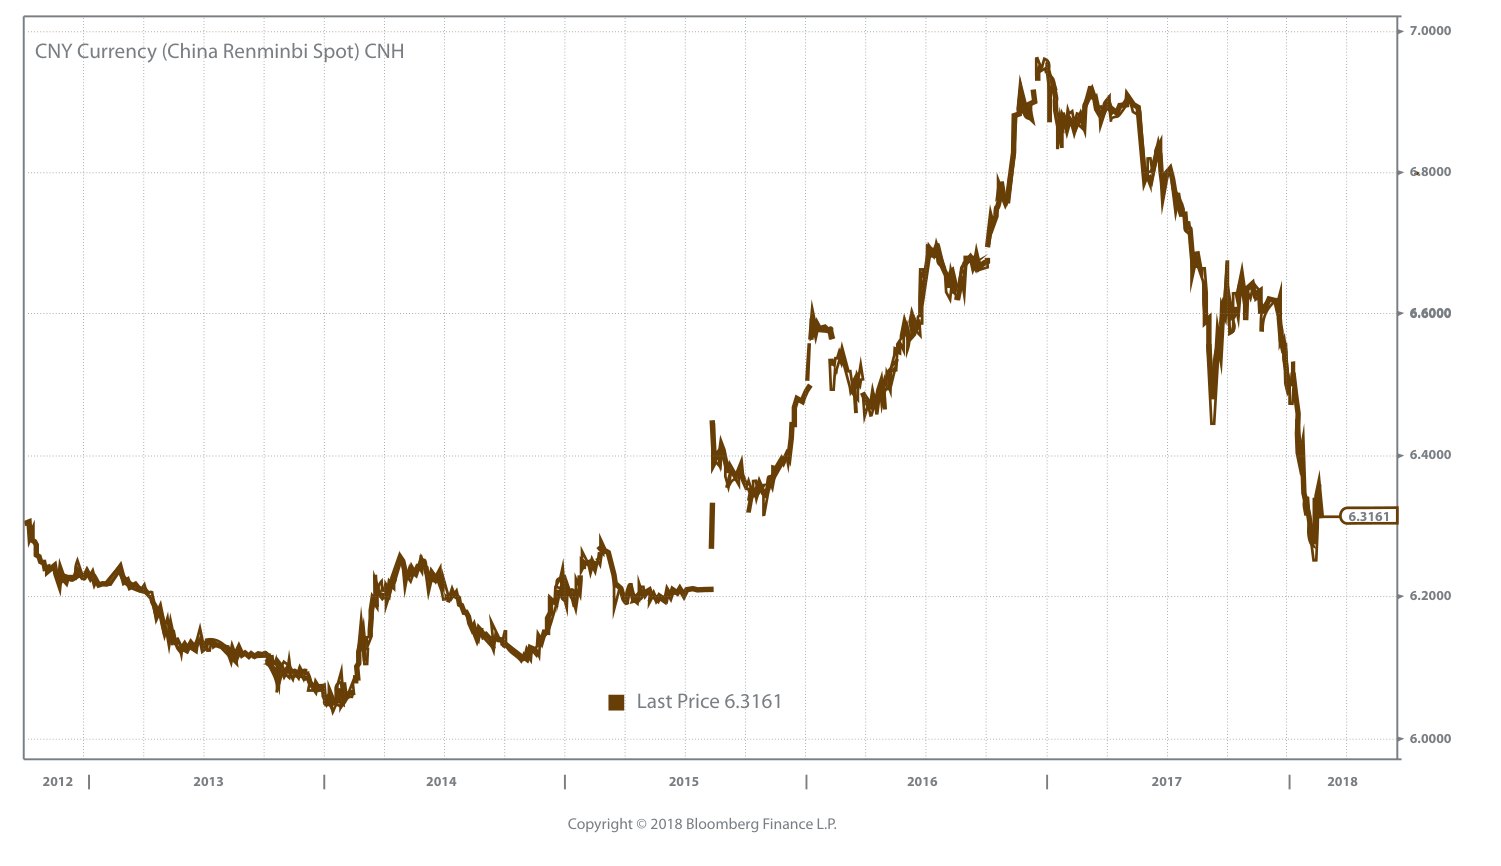
2月初人民币兑美元创出新的周期高点。近期美元的疲软会进一步反映在兑人民币的汇率上。
如果人民币指数进一步遭遇升值压力(接近6.20-6.22区间的关键水平),人行可能会调整每日定价机制或资本账户管理措施。
在2017年第一季度达到近年来同比2.2%的涨幅后,2017年第四季
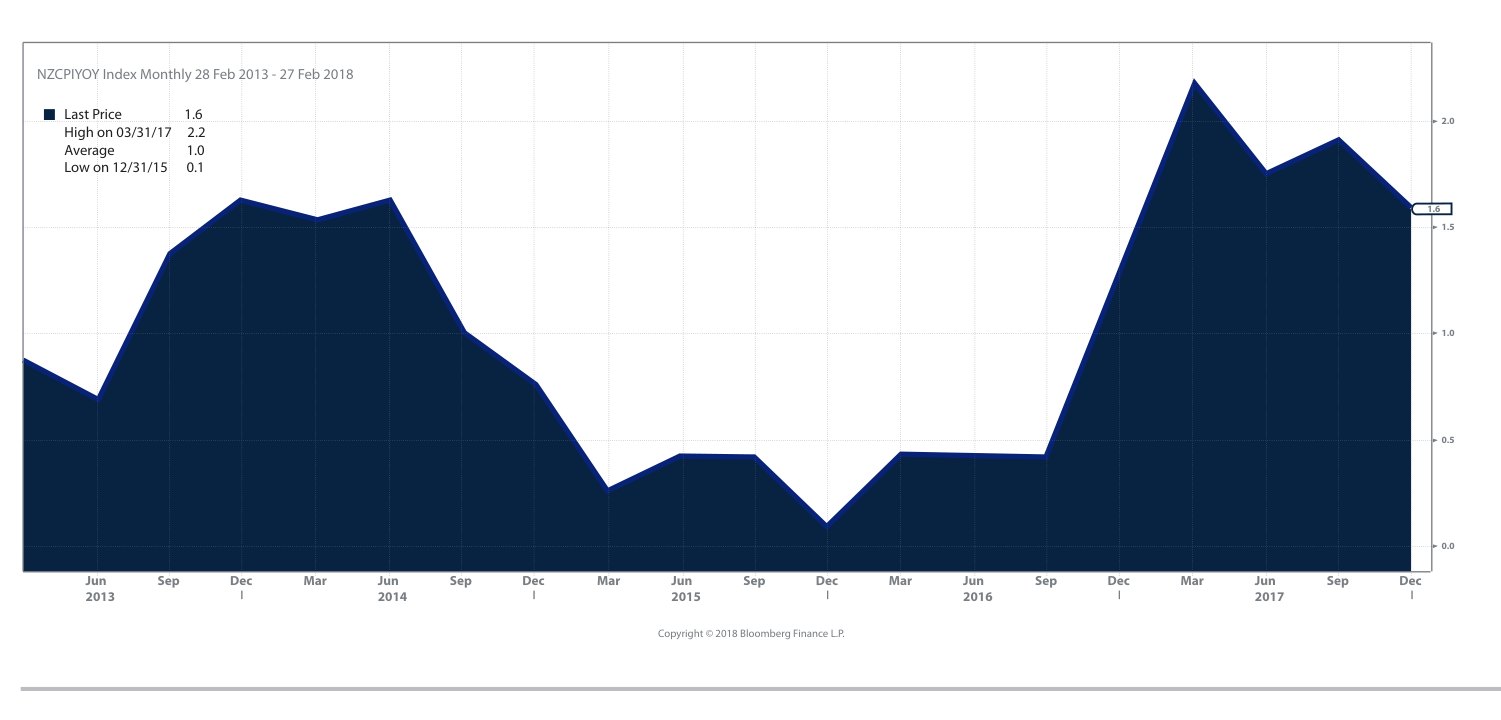
度新西兰消费者价格指数(CPI)
同比放缓至1.6%。通货膨胀放缓及其预期持续下降,增加了新西兰央行推迟加息的可能性(目前预计为2019年中)。
1月NZIER调查显示,新西兰商业信心自2015年9月以来首次下滑,
这涉及到对新政府政策不确定性的忧虑。然而,我们不认为这短期内会对商业交易活动产生直接影响。
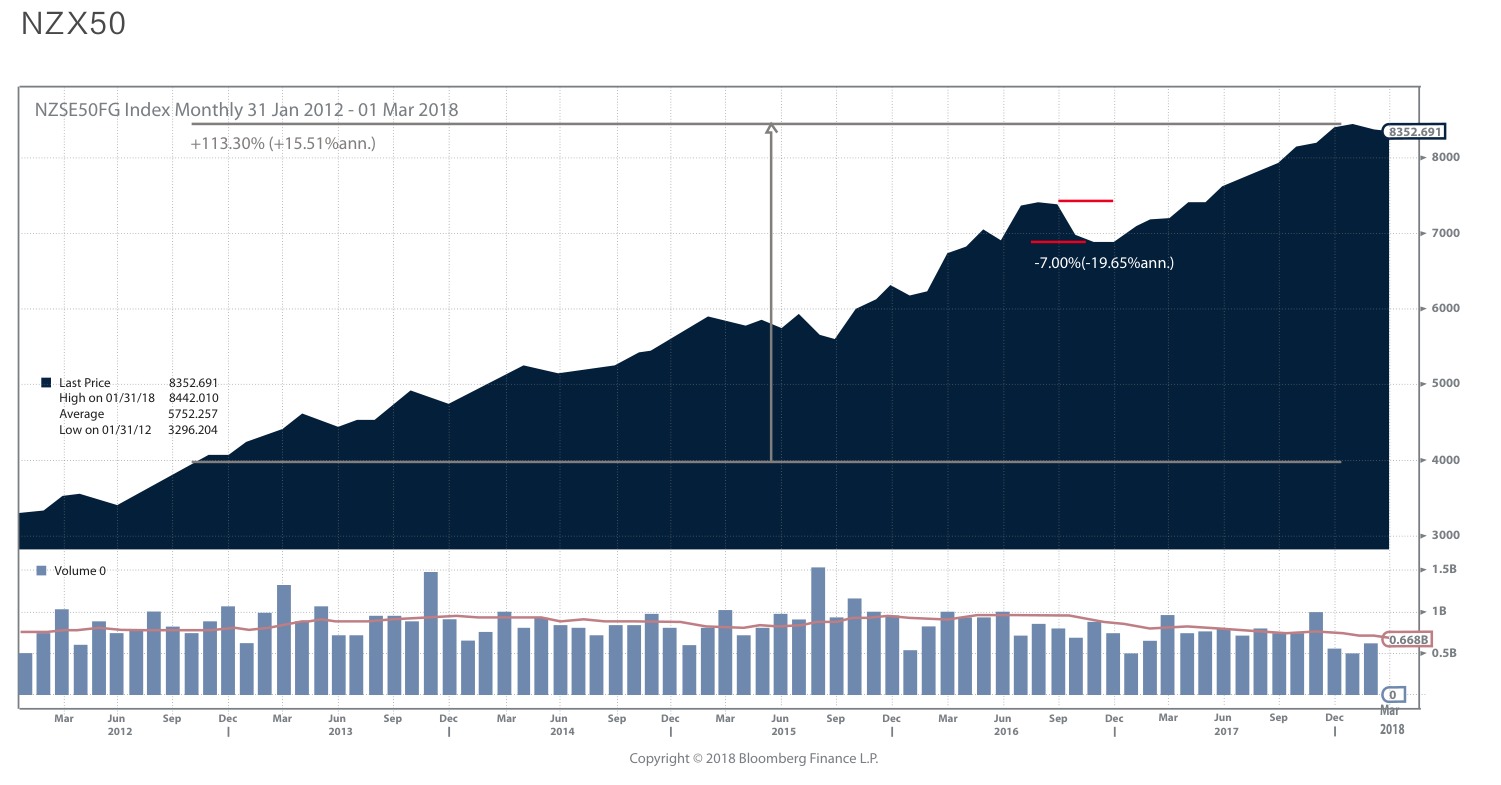
NZX50指数自2012年以来至今的6年时间持续增长,指数翻了一倍。与我们在全球范围内看到的其他指数不同,在此期间,NZX50没有面临任何大幅回落或我们称之为的“技术调整”(至少10%价值上的回落)。关于2017年NZX50股票中的最大赢家和输家,有一个有趣的因素,大多数涨幅最大的股票,
其都与中国有着较强的链接。而多数跌幅最大的股票,普遍面向零售行业。勇猛的NZX50指数能否在2018年再次获得15%的回报呢?
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 7 期,原刊第 10–11 页。网页版本调整了排版。