
行业评论
通胀持续飙高,商业地产投资还是有效的对冲工具吗?
6月,全球性的商业地产服务和投资公司世邦魏理仕(CBRE)新西兰公司发布了一篇名为《通货膨胀、贷款利率和房地产市场》(Inflation, Interest Rates & the Property Market)的报告,剖析了新西兰通胀和贷款利率的大环境与前景,以及这些变化对新西兰商业地产的影响,并预测了不同市场领域的投资表现:
新西兰的通货膨胀和贷款利率新西兰2022年第一季度的通货膨胀达到了6.9%,这是自1990年来的最高纪录。不论企业还是消费者都表现出对未来的担忧,成本预期、定价意向、通胀预期都处于或接近于长期的历史高点。
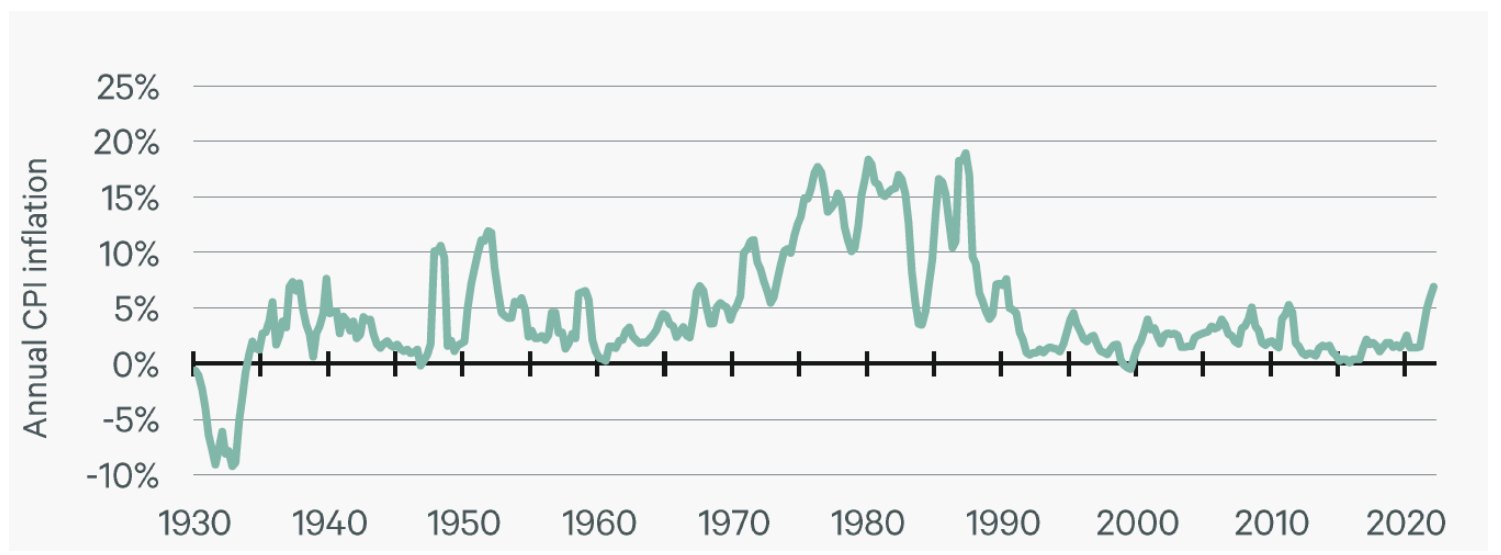
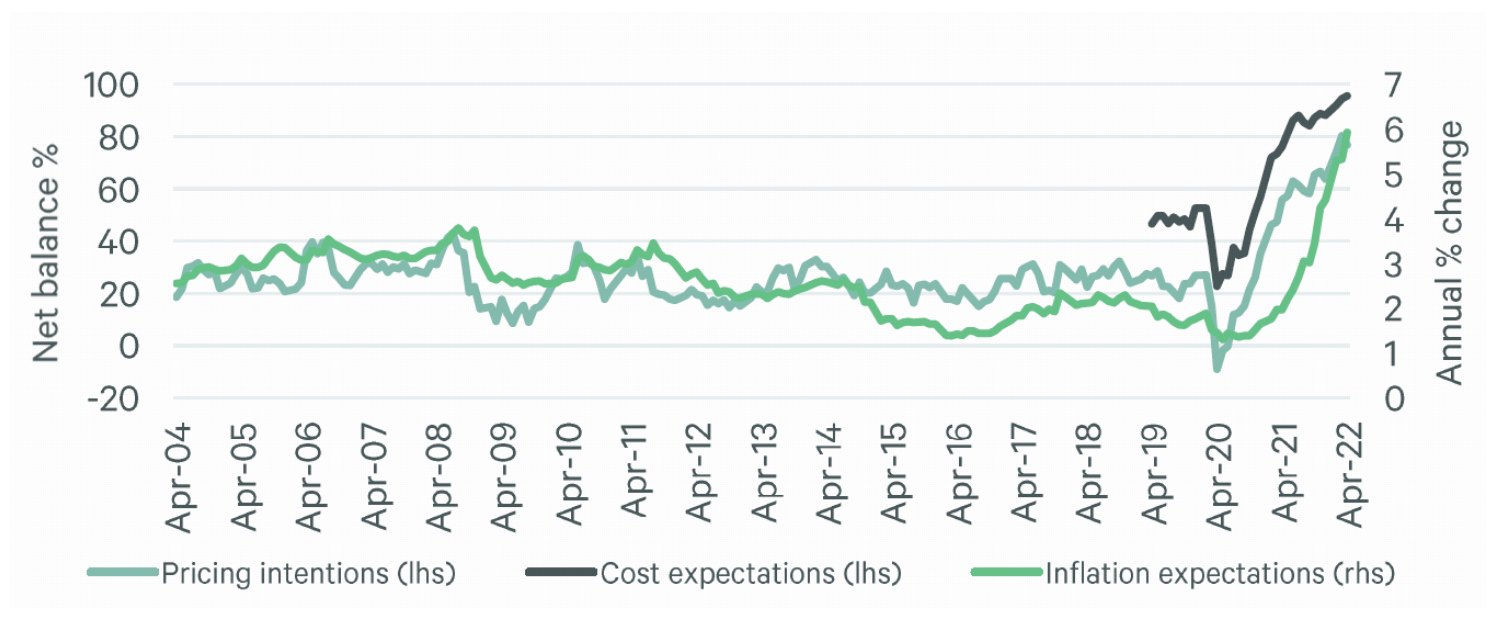
CBRE预测:新西兰的通货膨胀率在2022年中左右将可能达到顶峰,其依据是新西兰央行(RBNZ)继续积极提高短期利率;(OCR)将在2023年中期或后期达到顶峰,并有150-200个基点的进一步增长;掉期利率(IRS)和债券利率将在2022年底达到峰值,将比目前的利率高出25-50个基点。这意味着固定利率仅有适度的上涨压力,且有可能在2023年开始缓解。
通货膨胀对商业地产投资收益的影响• 通货膨胀与房地产投资回报率并没有很直接的关联。• 间接且消极的影响来自于通货膨胀和贷款利率之间的联系,这主要取决于GDP增长与通货膨胀的平衡以及供需关系基本面。高利率推高了债务成本,从而影响商业地产的投资回报;融资成本上升的同时,也侵蚀地产本身的价值。
对商业地产的租客而言,普遍认为租金作为公司成本,也会和其他成本一样随着通货膨胀而上涨。• 租约条款非常重要:可根据CPI重估租金的租约条件有利于上调租金,尤其是购物中心、优质办公室和工业厂房等。• 建筑成本上涨意味着新项目数量可能减少,出租率和租金则可以得到保障;更高的建筑成本也使得新项目的租金上涨,从而推高整个商业地产市场的租金。• 资本回报率对于贷款利率的变化非常敏感,但收入增长和投资者情绪可以超越贷款利率对资本回报率的影响。
商业地产受到的影响和前景• 总体而言,供需平衡的前景为租金收入增长提供了一个积极的平台。但市中心二级写字楼除外,预计其空置率和租金压力可能延续。• 商业地产租金收益率相对还算可观,但对于更多依赖贷款的投资者来说,高贷款利率带来的压力正逐渐显现出来。• 目前,投资者会优先考虑以稳定、确定和增长型收入为重点的投资策略。资金将流向具有这些属性的领域和子市场,从定价的角度来看,它们将保持更强的弹性。反之,不能满足这些属性的领域和资产将面临较高的折价率。• 贷款利率带来的资本回报率压力看起来是暂时的,利率前景显示,这一压力可能将在2023年消除。在目前环境下,对融资依赖程度较低的投资者可能会开始改善流动性,他们将目前的市场僵局视作机会。
行业人士解读
资深房产投资人在这份CBRE关于通货膨胀、利率及其对房地产市场的影响的报告中,房地产被视为有效的通胀对冲工具。尽管如此,随着通胀压力的加剧,以及新西兰央行和市场对利率上升的反应,人们更加关注房地产市场在这一轮通胀周期中可能受到的影响。
这种关注,从一个侧面可以说明,在2022年上半年,通胀成为引爆讨论的公共话题之一;人们在猜测:通胀将如何在商业地产市场上发挥作用?未来充满了不确定性。
通过解读该报告,我认为:在经历了两年的海外投资抑制之后,新西兰的商业地产市场有望在未来几个月内出现激增。随着新西兰边境的重新开放,办公资产将吸引更多的资本投资。
奥克兰、惠灵顿和基督城的物流和工业地产市场仍然最为活跃。库存不足、有限发展机会以及旺盛的需求,将继续推动工业租金上涨。
通货膨胀正在直接影响成本,商业地产的成本正通过租金上涨来实现,特别是新项目,在未来12个月内,将对租金市场施加上行压力。房租明显上涨,到2024年可能达到每平方米900新西兰元。
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 20 期,原刊第 12 页。网页版本调整了排版。