
研究报告
第三章:经济环境背景
从经济角度来看,过去五年极为不同寻常。
2020年和2021年是疫情冲击的年份。2020年的新冠疫情因国内封锁和边境关闭而带来重大干扰,并改变了人们的生活方式。大规模货币和财政刺激政策(低利率、宽松借贷以及政府对企业的大力支持)让经济在非限制时期表现活跃,本地居民有更多可支配资金,企业也未因扰动而倒闭。对建筑业而言,净影响是积极的:低利率、宽松的借贷条件、火热的房市以及强劲经济促使大量新投资涌入。
2022年可称为生活成本高涨之年。全球范围内的疫情限制和刺激政策导致需求增加,但供应链受阻,导致全球生活成本同步上升。生活成本的增加让家庭更加谨慎消费,而建筑活动的前瞻指标也达到了顶峰。建筑活动之所以继续,是因为许多项目已经开工。
2023年为全球利率上升之年,旨在放缓经济、造成就业下降并抑制通胀。这一政策确实奏效了。随着经济活动放缓,通胀得到缓解,但人们的消费和投资意愿也随之减弱,从而使建筑许可和其他前瞻性指标的放缓更加明显。
2024年为经济衰退年,利率上升抑制了投资和招聘,同时增加了裁员。由于利率对经济活动的影响通常滞后12至18个月,因此这一趋势在意料之中。然而,建筑业的放缓依然相当明显。
2025年依然是等待观望之年,尽管早前预测利率自2024年底下降后会逐步产生影响。然而复苏未能如预期启动。家庭的个人财务状况改善和企业销售的预期增长均未实现。
经济复苏一直进展缓慢。一方面,家庭预算仍然紧绷――利率下降带来的缓解已被持续高涨的生活成本消耗,尤其是食品等必需品。另一方面,国际上存在逆风――特朗普在美国的连任带来的高度不确定性、不可预测且非常规的政策措施,以及地缘政治的紧张局势;国内方面,财政紧缩和净移民放缓也对经济产生了阻力。
建筑业周期的大起大落是可以改善的
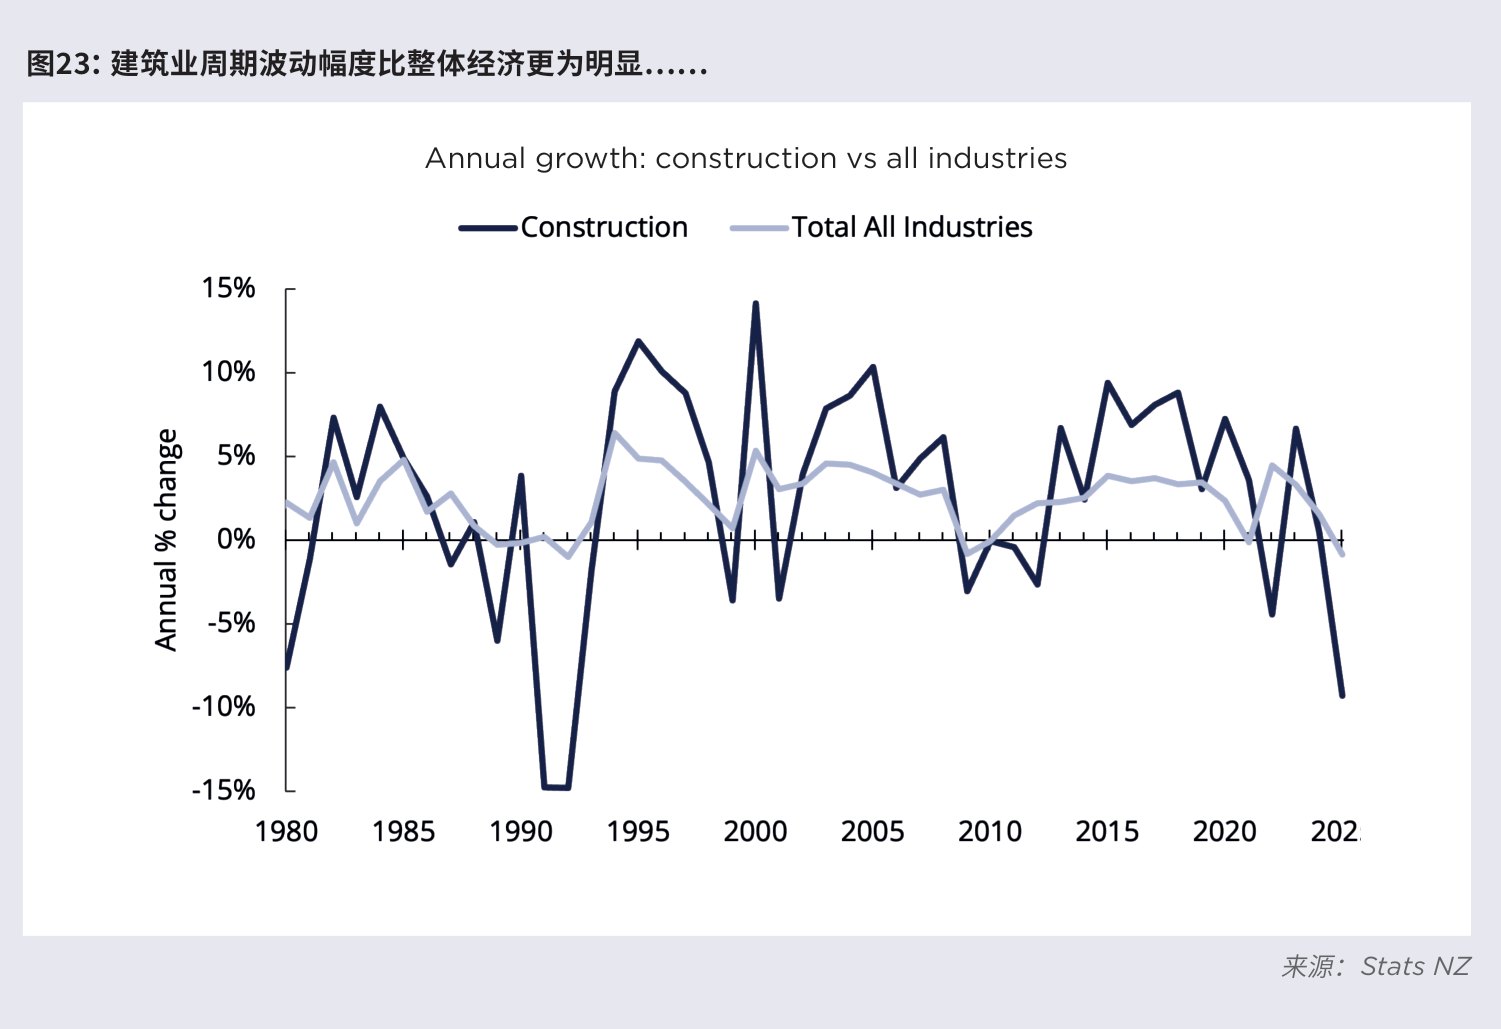
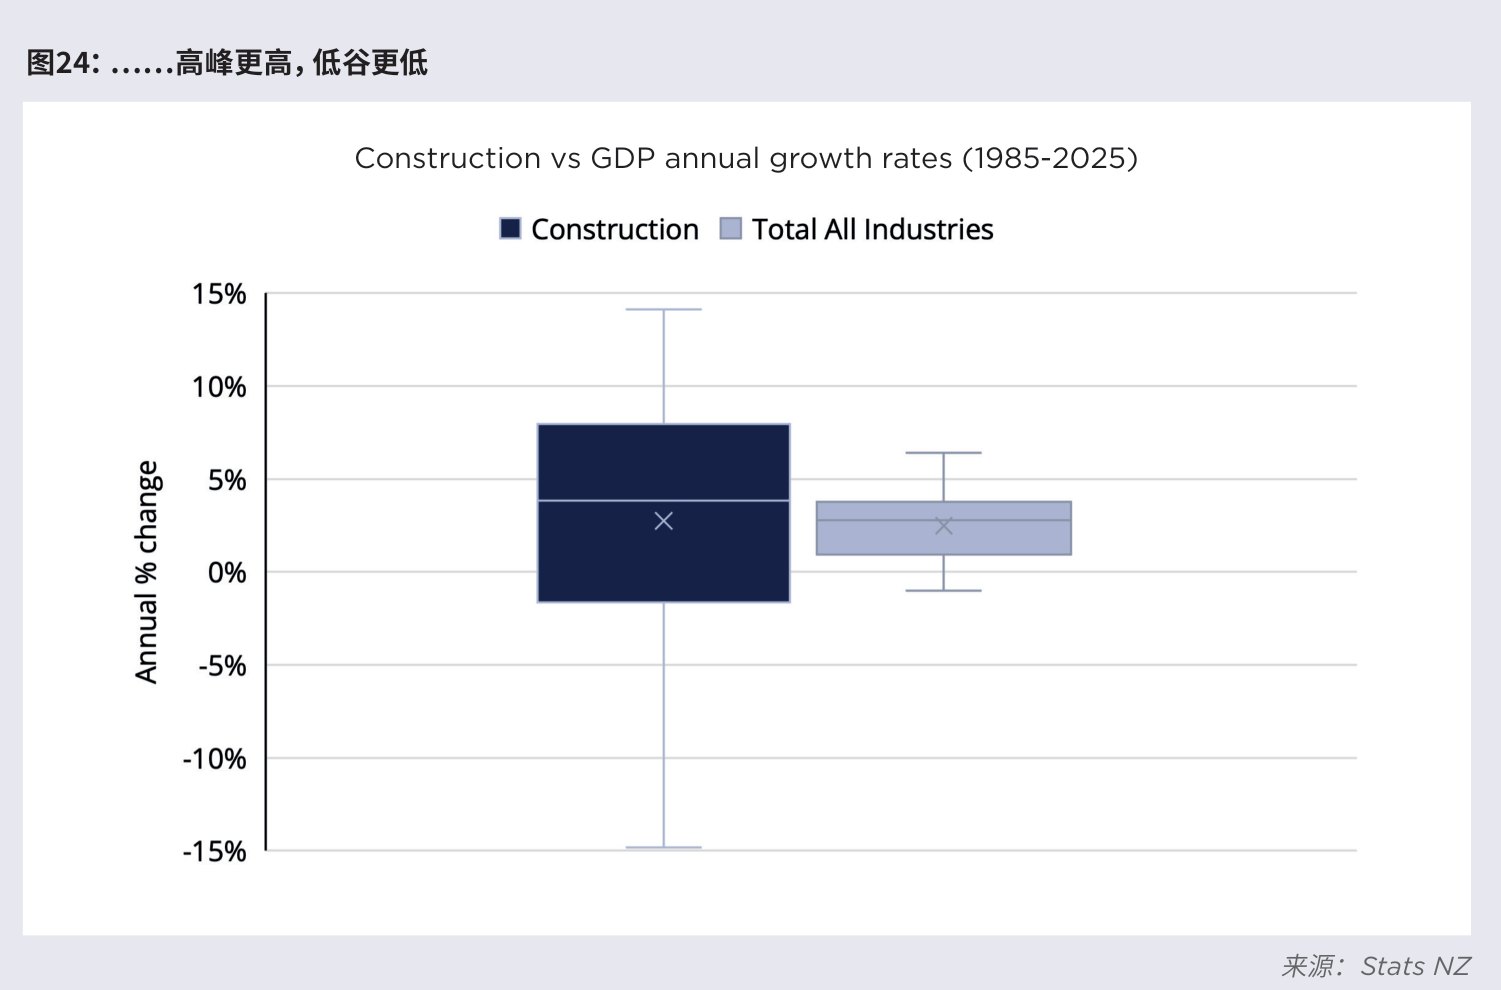
建筑业对经济周期高度敏感,其投资波动比整体经济大得多(见图23),约为其三倍。这意味着在经济走弱时,建筑业将受到严重打击;而在经济走强时,建筑业表现亦格外亮眼。因此,对明年保持乐观是有理由的,因为整体前景正逐步改善。
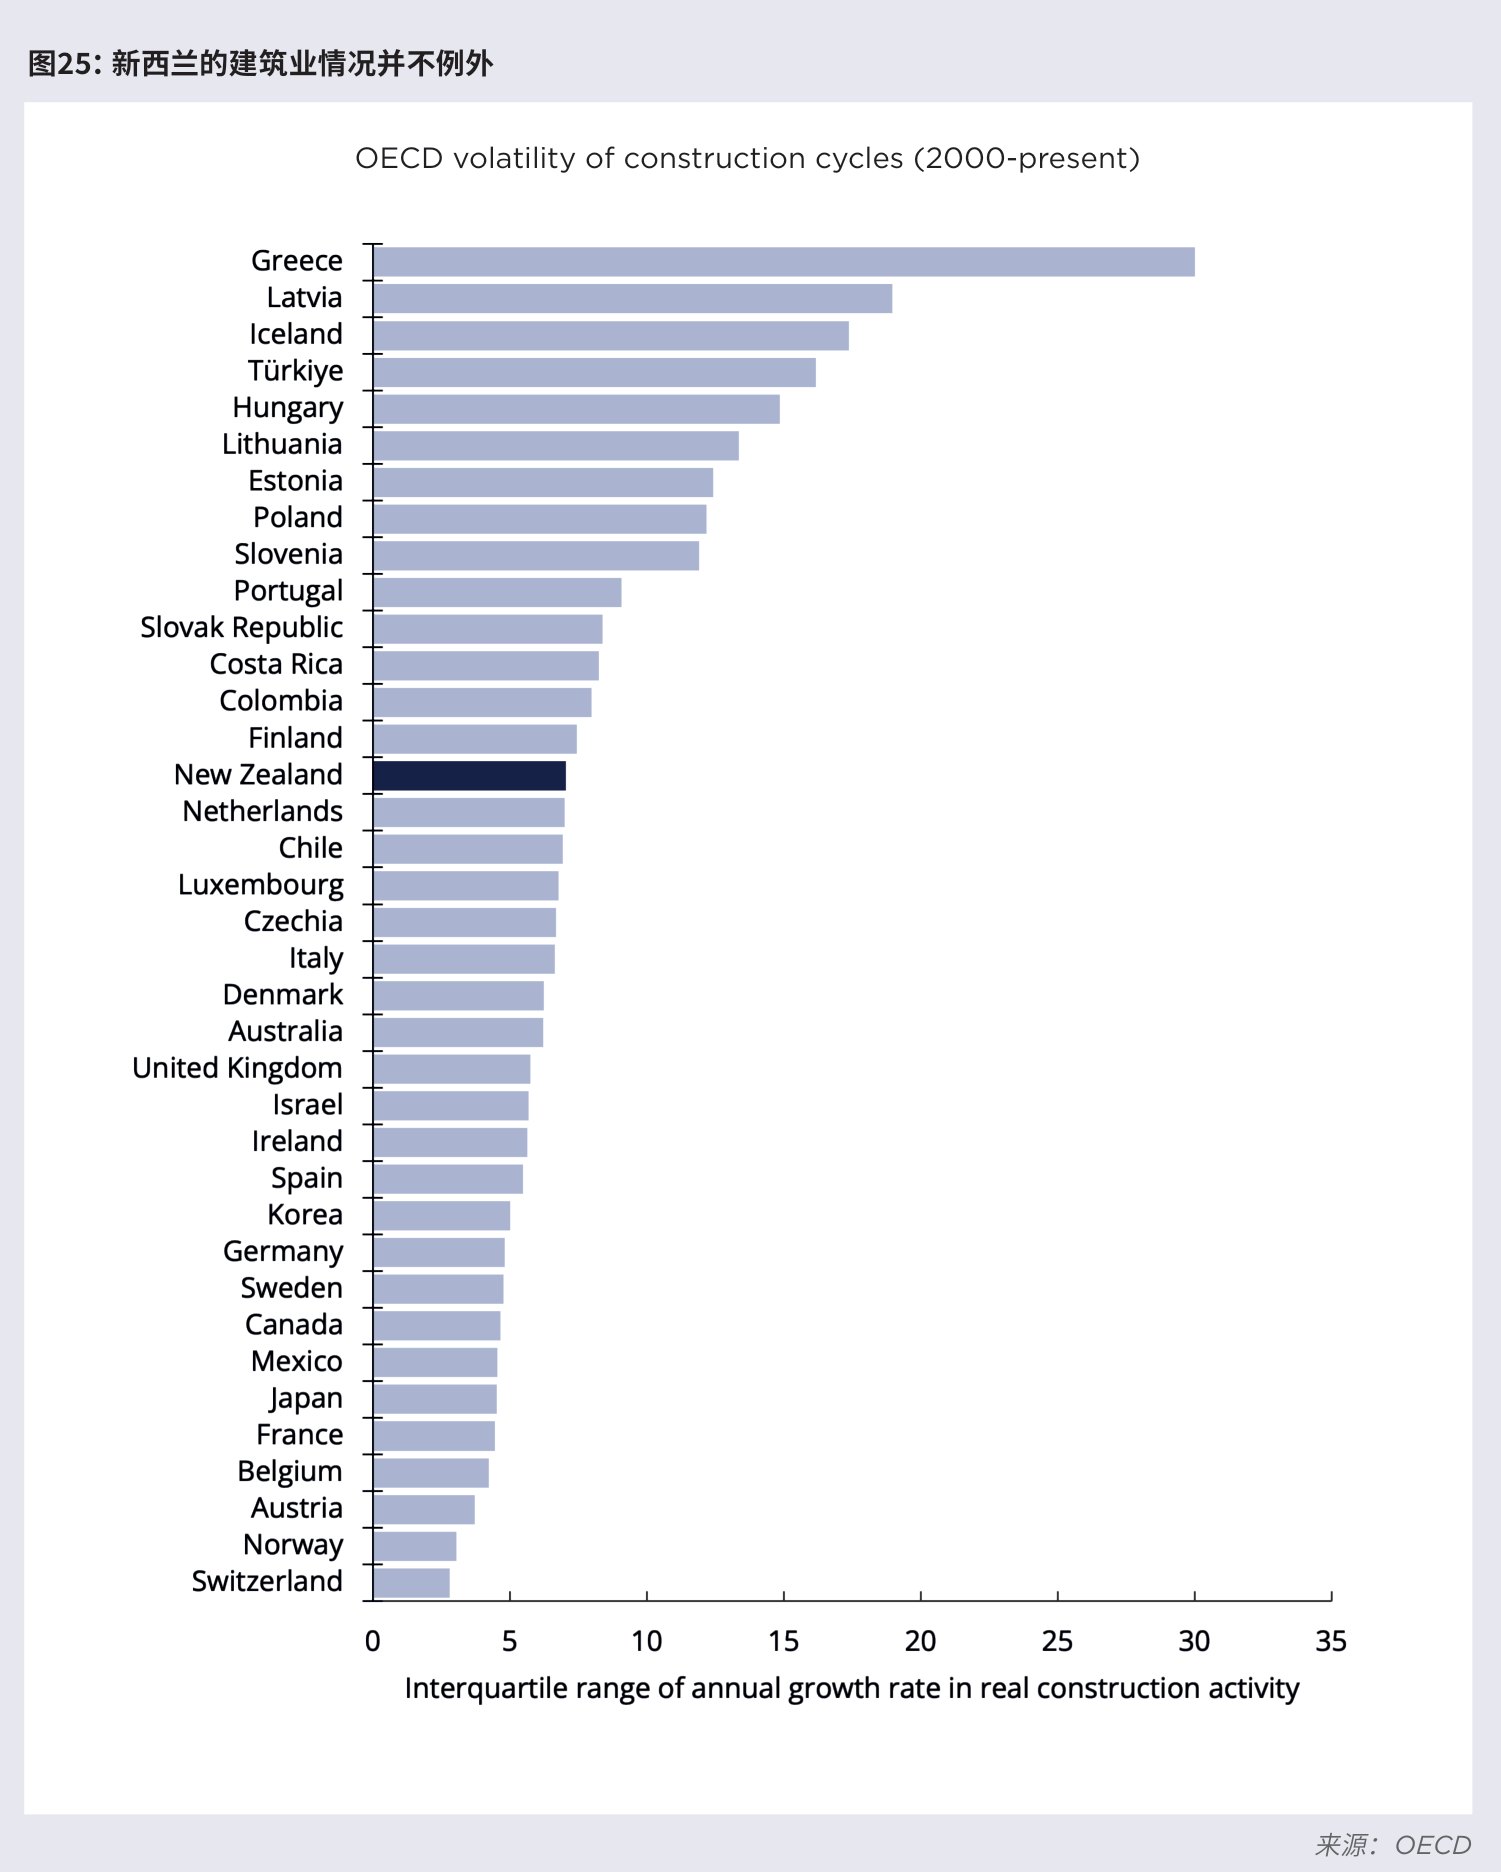
新西兰的建筑周期波动在经合组织(OECD)国家中并不罕见(见图25)。然而,通过政策、财政及企业层面的干预,仍可能有机会缓和这种波动。有四个主要方面值得关注:
政府支出可以起到逆周期的作用。当经济疲弱时,政府应提前启动项目(例如社会住房、基础设施以及维护工程)。这些工作无论如何都需要完成,而在衰退期开展则可实现“双赢”:一方面为建筑业提供更多工作机会,另一方面项目能够按时并以合理价格完成(因为私人需求不强,竞争小),同时也能维持建筑业产能,让经济复苏更加强劲。
政府若能让移民政策更加可预测、移民人数更稳定,就能缓和由移民带来的顺周期起伏。同时,应提供清晰明确的就业与居留途径――即使不能,也至少应保持透明。
私人资本,尤其是养老基金等长期投资者,能在建筑业周期里起到稳定作用。放眼全球,养老基金涉足范围很广:从传统商业地产(如写字楼和仓库),到住宅领域(如租赁住房和养老社区),再到基础设施(涵盖收费公路、桥梁、水务和电力等)。由于他们的投资视角是长期性的,所以会在整个经济周期内持续投入。
企业可以在客户群类型(例如服务其他行业)、工作类型(如改建与扩建)、工作安排(如调整工作时间、改变薪酬结构,让业主和员工共同承担风险)以及现实评估方面保持灵活性。如果税务等压力增大,就务必理性评估企业的可行性,做出合理判断,而非感性的决策。
对2026年的前景保持乐观
保持开放的心态非常重要。经济和建筑业在此次衰退中受到重创。2025 年上半年主要是活动触底的阶段。尽管前景正在改善,但风险仍然存在。好消息是通胀压力缓解,利率也有所下降。
当工资增长速度超过生活成本时,家庭会有更多预算余地,进而带动可自由支配的开支增长。
利率下降降低了按揭还款额,特别是对关键的中年家庭影响显著。随着借款人将贷款重新锁定在较低利率上,他们将拥有更多可支配收入。但这并非全是利好。部分领域仍有通胀压力,尤其是食品价格,而家庭对此通常非常敏感。此外,利率下调接近尾声,这一推动力不再显著。银行放贷意愿增加。更低的借贷成本和更多的资金流入经济,将对建筑活动的复苏至关重要。预计2026 年建筑业复苏的可能性很高。
然而,仍存在三大阻力因素:
全球面临不确定性,美国政策变化无常,包括反复无常的关税政策,以及地缘政治风险加剧。这对信心和国际旅行的影响相对有限。
新西兰净移民减少,对整体经济形成一定阻力。移民人数的大幅波动会影响经济周期,因为人口变化既影响需求,也影响劳动力供给。移民减少意味着劳动力市场更紧张,招工变得更加困难。
政府通过削减运营支出和资本支出实行财政紧缩政策。由于私营部门正处于衰退期,政府支出的减少加剧了经济周期波动。然而,随着许多项目已完成商业可行性审核并锁定了资金,政府在基础设施上的投资预计有望回升。
虽然仍有阻力因素,新西兰储备银行、财政部及多位经济学家5的预测均乐观认为,衰退最严重的阶段已经过去,并预计未来三年家庭支出和旅游业将改善,2026年和 2027 年预计增长强劲。预测结果分歧较大,反映了前文提到的不确定性。
对于建筑企业而言,经济复苏到来之时将会被强力推动。如前所述,建筑业周期性很强――低谷更低,但高峰也更高,这令人振奋。
5 NZIER, 2025.
复苏真正到来之前的这段过渡期,通常对建筑企业风险较高。许多企业为了在复苏到来前维持收入而压低报价,但复苏初期往往伴随成本上升,可能导致财务压力。因此,准确定价与风险管理――良好的经营规范――在周期低谷时期尤为关键。当复苏来临时,建筑企业面临的主要问题将从订单不足迅速转为劳动力短缺。现在提前做好规划的企业,将在未来收获回报。同时,投资于提升生产力的措施,也能帮助企业顺利抓住复苏机会。
多领域政策持续推进
新西兰已推行了一系列雄心勃勃的政策改革,旨在改善建筑业和建成环境。虽然并非每项政策都尽善尽美,但政策不应被视为“一次性完成”,而应作为一个不断学习、逐步完善的迭代过程。
当前政策改革的亮点:
扩大新西兰可用建筑材料的范围。新西兰的建筑产品种类有限。新的规定将允许在澳大利亚获批的材料更容易在新西兰使用,同时其他更多产品也将更容易进入市场。这意味着有更多产品选择,价格也更接近澳大利亚市场水平。然而,目前仍不确定这些措施何时以及如何影响新西兰的材料选择、销售渠道,以及目前行业中已普遍存在的返利和其他激励措施。
《资源管理法》的改革涵盖范围广泛且目标明确。旨在释放土地供应、在交通便利区域允许更高密度建设,并加快审批程序。
基础设施融资工作亟需加强,但地方政府债务上升,财政能力有限,难以支持增长。目前已有多项政策在实施,旨在改善基础设施资金的获取。如果落实,将带来更多项目机会,并提高项目流程的可预测性。
商业建筑投资费用化会带来一定积极影响,因为非住宅建筑无法折旧其资产。这将提升非住宅物业建设项目的财务回报。然而,税收激励只能增强回报,项目本身的投资可行性必须先得到确认。
健康与安全规定目前正在修订中。建筑企业需要认真评估对员工及自身的风险。法规仅规定最低标准,而非目标。行业内高发的伤害和死亡率提醒企业应采取基于风险的管理方法并保持警惕。伤害造成的成本很高――对受伤者、企业以及社会都是如此。
发布:新西兰华人建筑业协会 NZCBIA。研究与撰写:Shamubeel Eaqub、Rosie Collins。
来源:2025 年新西兰建筑业年度报告,原刊第 25–30 页。网页版本调整了排版。
CC BY-NC-SA 4.0