
研究报告
第五章:面向未来的思考
建筑行业和整体经济中周期性波动是正常的。然而,建筑的基础需求异常庞大。新西兰历来存在住房和基础设施投资方面的缺口,未来需求将受到人口和经济增长、地理分布变化(尤其是奥克兰、怀卡托、丰盛湾及坎特伯雷等增长较快地区)、气候变化(可能引发战略性撤退及增加适应性投资,包括排水和防洪设施)以及需求性质变化(如老龄化人口对更便捷、小型住宅的需求)等因素的推动。
新西兰住房需求亟待增加
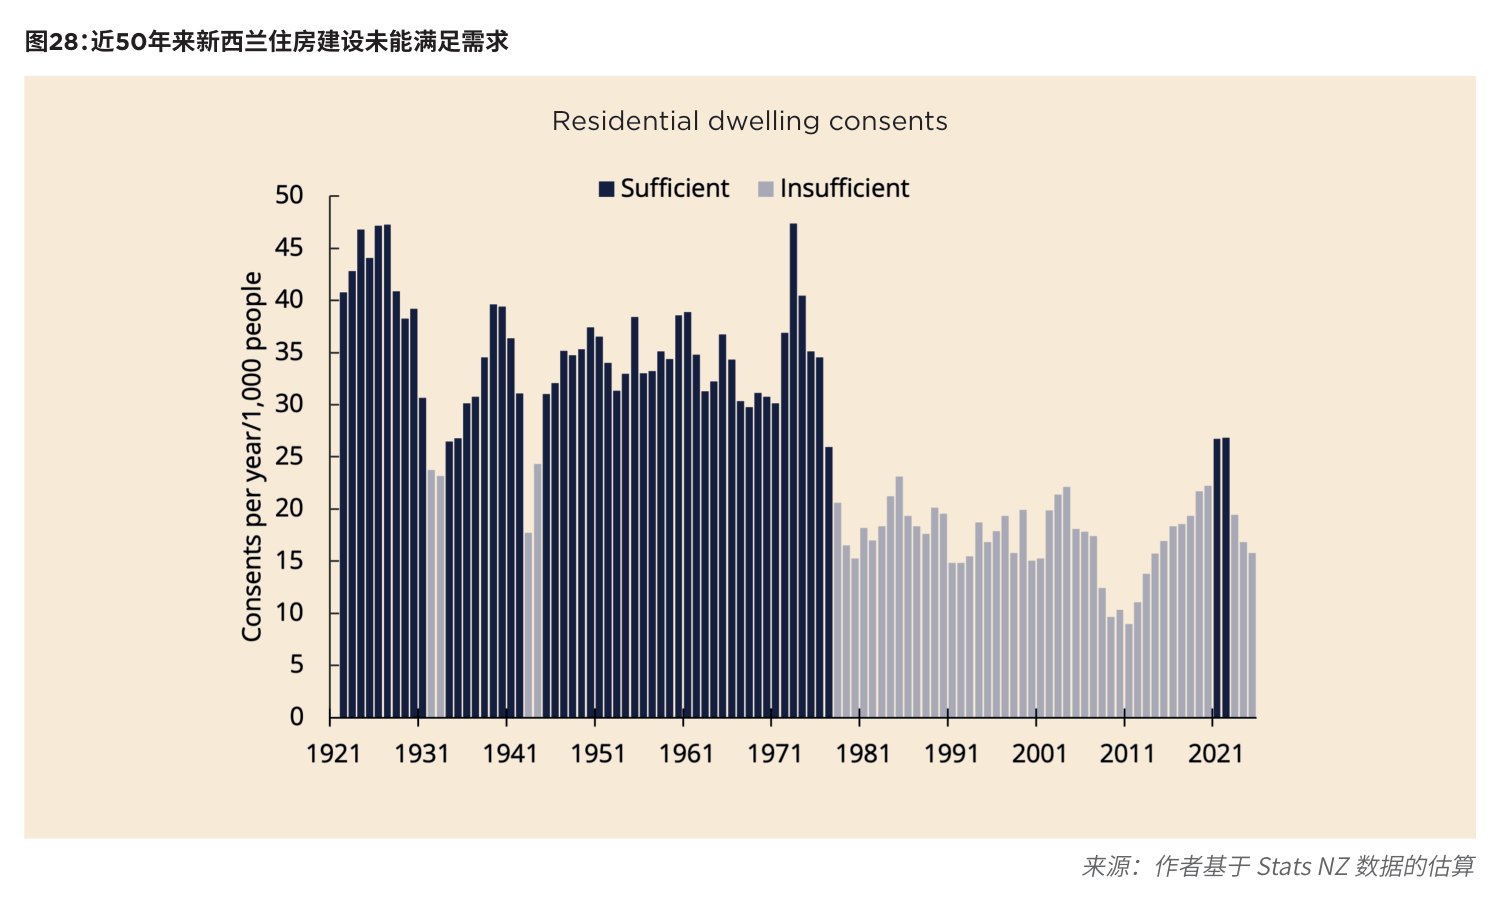
新西兰对住房的需求非常迫切。尽管近期监管有所改善,且建筑行业产能有所提升,但住房累计缺口仍然很大。在过去50年中,有47年的住房建设速度落后于人口增长的速度(见图28)。
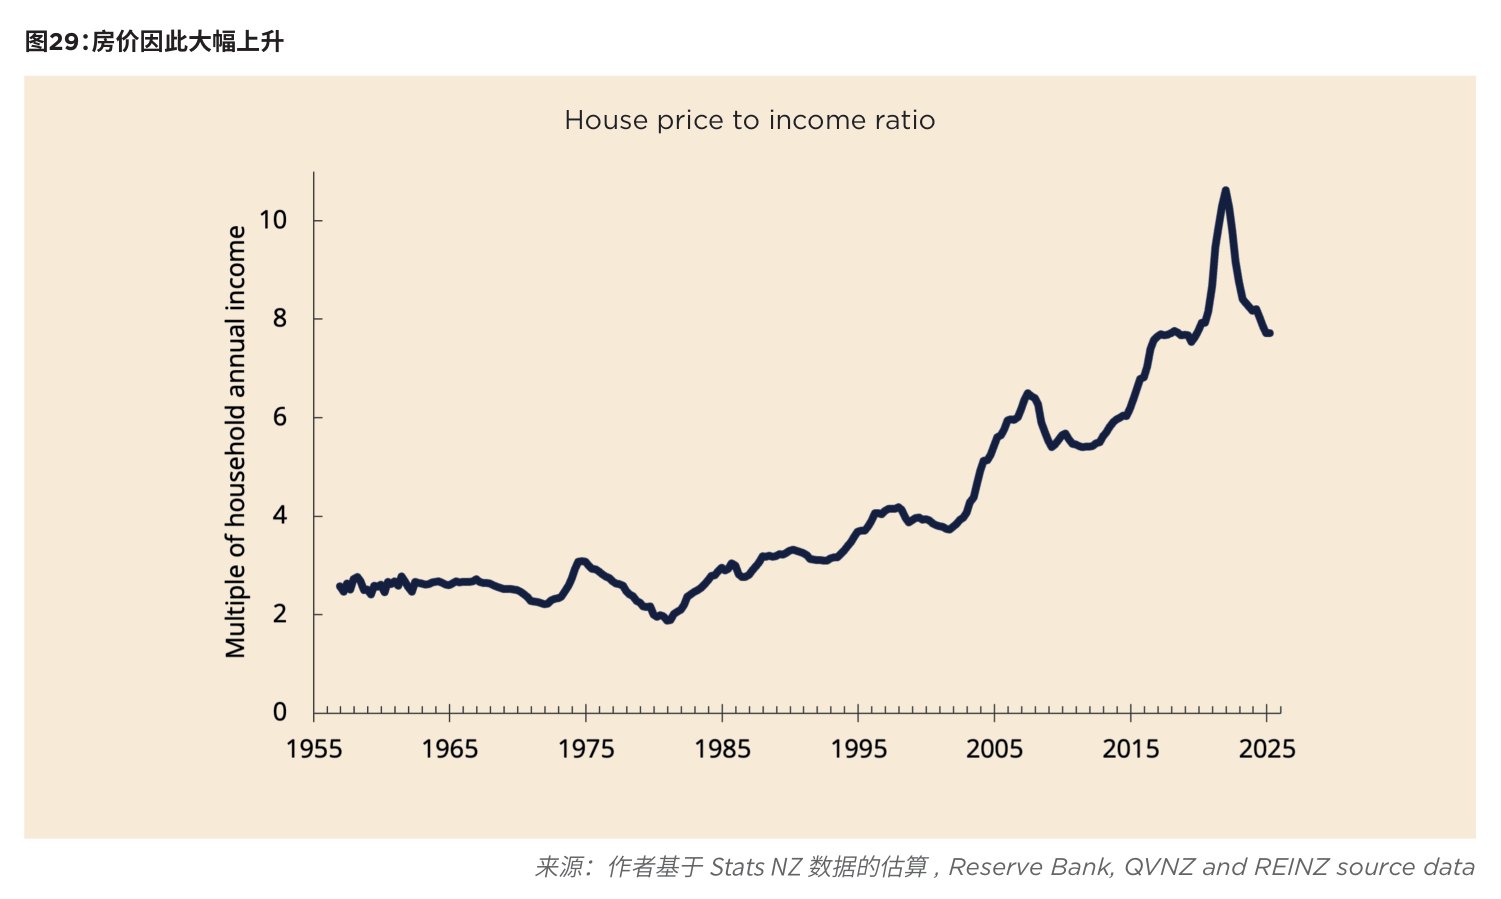
这一情况体现在房价和租金远高于收入水平(见图29),使住房变得更加难以负担,尤其对年轻人,同时也加剧了更广泛的社会不安定因素。11尽管如此,仍有理由保持乐观。目前,一系列政策正在制定和实施,以改善住房供应。
这一趋势最早由前届工党政府发起,并在现任联合政府下得以延续――总体方向大致相同。
住房供应是少有的获得广泛政治支持的领域――虽非全面共识,但足以让人相信未来十年住房供应的整体环境将有所改善。结合利率下降和抵押贷款申请增加的前提条件,住宅建筑行业可以开始为2026年的复苏做初步的谨慎规划。
11 Eaqub & Collins, 2025.
之所以初步谨慎,原因有二
依然存在一些不利因素。净移民放缓意味着住房需求不会因人口增长而增加。而历年来,人口增长一直是建筑周期的关键重要驱动因素。
本轮经济周期已经被证明比预期更深、更长。在以往周期中,复苏初期阶段常让许多企业因以低报价承接项目以撑过短暂市场低迷而遭受重大打击。正如以往一样,宏观经济周期背景固然重要,但确保精准定价和风险管理的良好商业实践更为关键。
基础设施建设缺口及未来需求
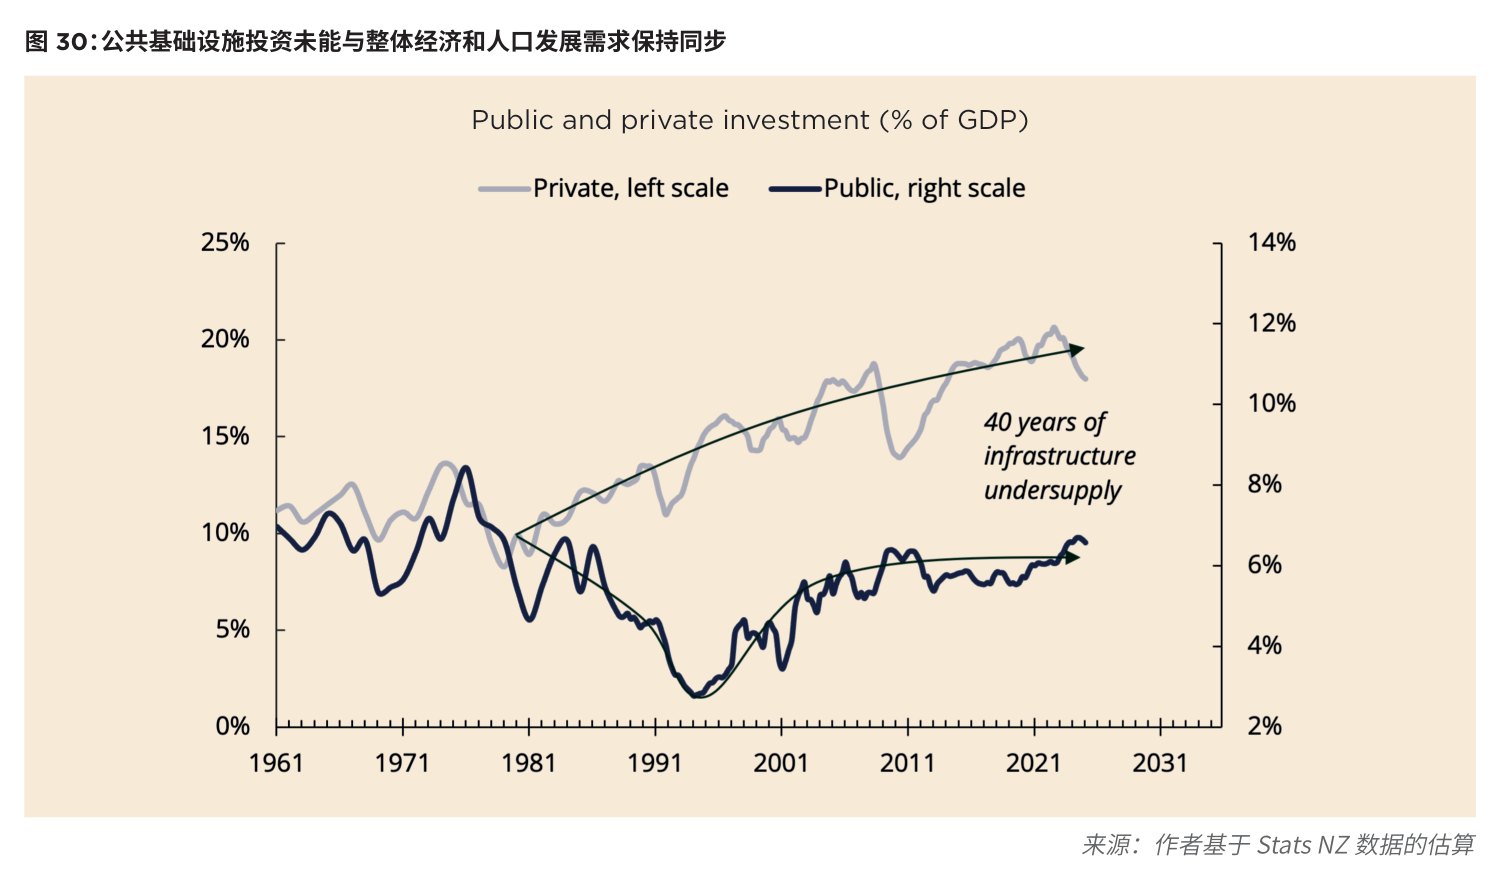
新西兰有约2100亿纽币的基础设施缺口。这是因为在80年代和90年代,由于财政限制,公共投资降至极低的水平(而私人投资相对跟上了需求)(见图30)。我们需要加大公共基础设施投资――如道路、学校和医院――以弥补这一缺口,同时应对未来人口结构变化、质量期望的提升以及气候适应的需求。
为了使基础设施资产增加2100亿纽币,未来30年需要投入高达1万亿纽币的公共投资12。这是因为现有资产必须维持运行。目前,每10纽币基础设施投资中有6纽币用于更新维护。
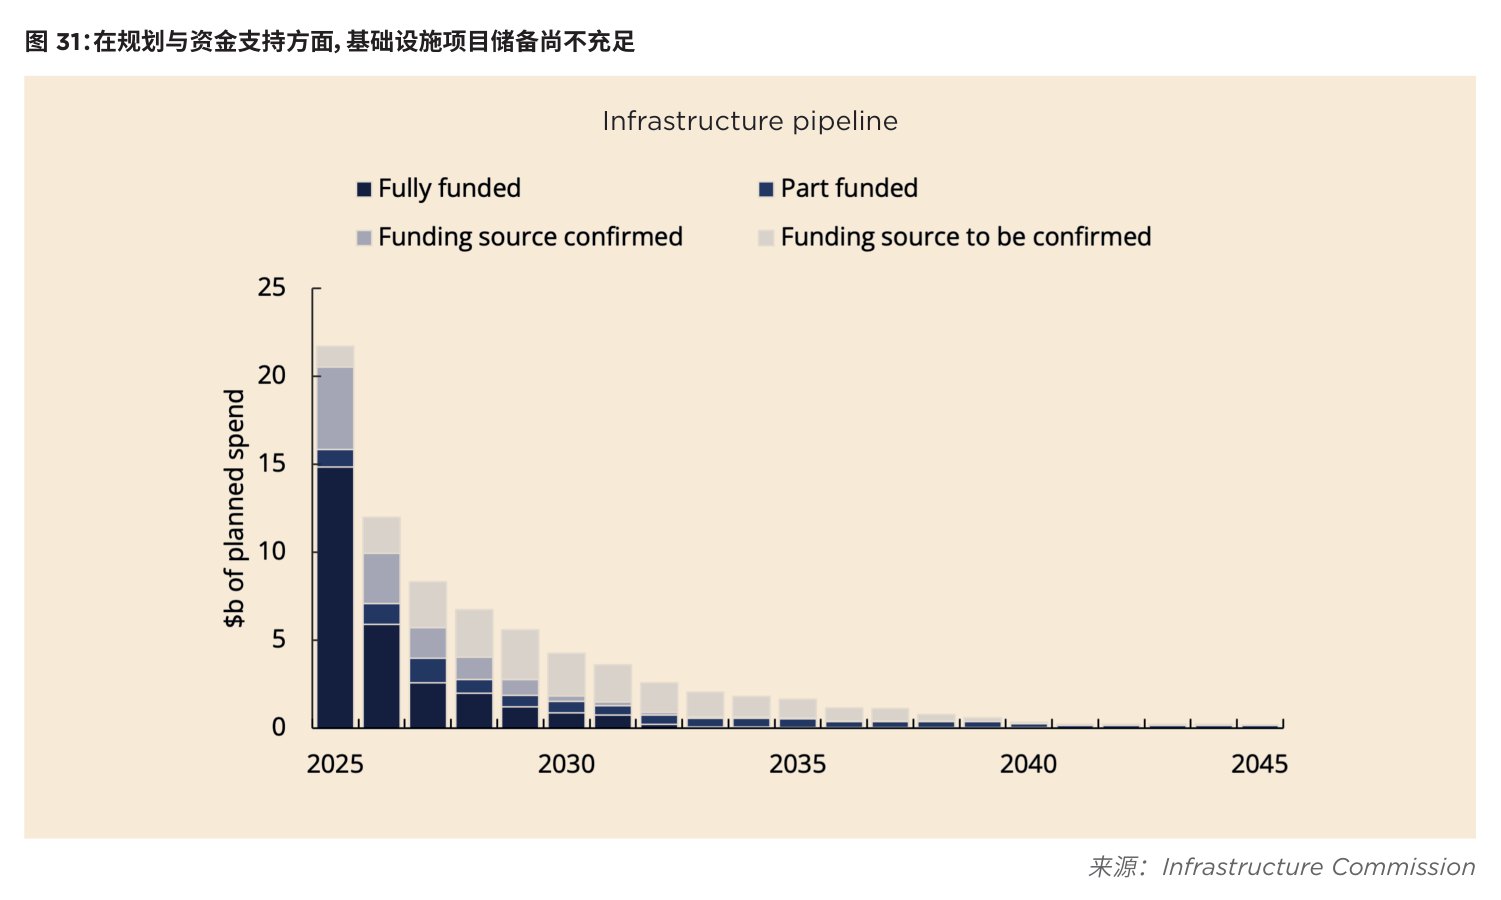
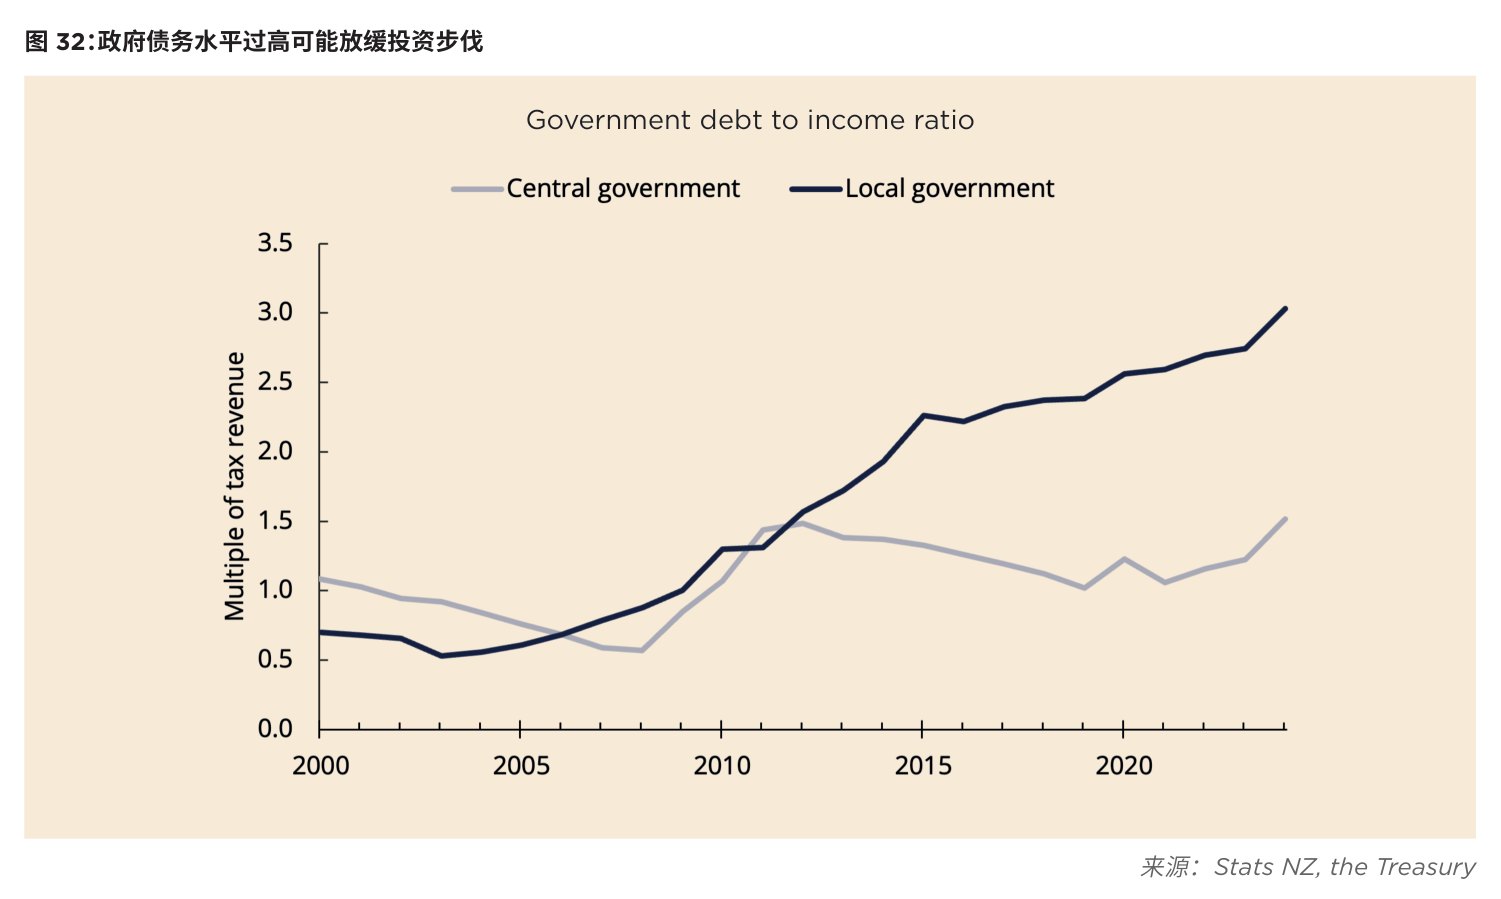
新西兰在如此规模上的投资可能性较低。不过,政治层面正在形成一种日益增强的共识,即需要在未来进行更大规模且更均衡的投资。这是一个令人鼓舞的趋势。然而,现有的项目储备仍然有限(见图 31),再加上财政限制,――尤其是在地方政府层面――可能会削弱未来投资的力度(图 32)。
基础设施委员会强调,问题的核心并非支出的规模,而是支出的方式13。目前的支出具有间歇性,呈碎片化、缺乏整体规划,且往往是政治考量先行,而工程和商业论证则被事后拼凑补足。
这意味着,在基础设施项目的规划、融资与交付方面,我们应当采取长期化与战略化的路径。这需要公众预期、政治程序、政策机制以及施工方式的全面转变。当前存在一个潜在机遇,即是引入养老基金等私人资本(耐心且长期的投资者),并与有能力提供“设计―建设一体化”的国际基础设施服务商合作。相比之下,新西兰小型专业企业仅能承担项目的某一环节,从而导致分散化及由此带来的时间和成本增加。然而,要实现这一点,仍需克服公众社会和政治上对私人资本及外国企业参与“国家”资产建设的抵触情绪。
新西兰在基础设施方面的论述正在演变。各方已形成共识,认为必须正视基础设施赤字,并采取不同以往的方式推进,其中包括政治共识的重建。虽然这并非轻而易举,亦无法立竿见影,但从长远来看,这是数十年来最为光明的前景。
12 Sense Partners, 2021.
13 Infrastructure Commission, 2025.
非住宅建筑领域的发展将受经济环境的影响
在供需平衡方面,非住宅建筑领域整体状况相对较好。这意味着其前景主要取决于经济基本面,而不会因历史性投资不足而获得额外的增长动力。
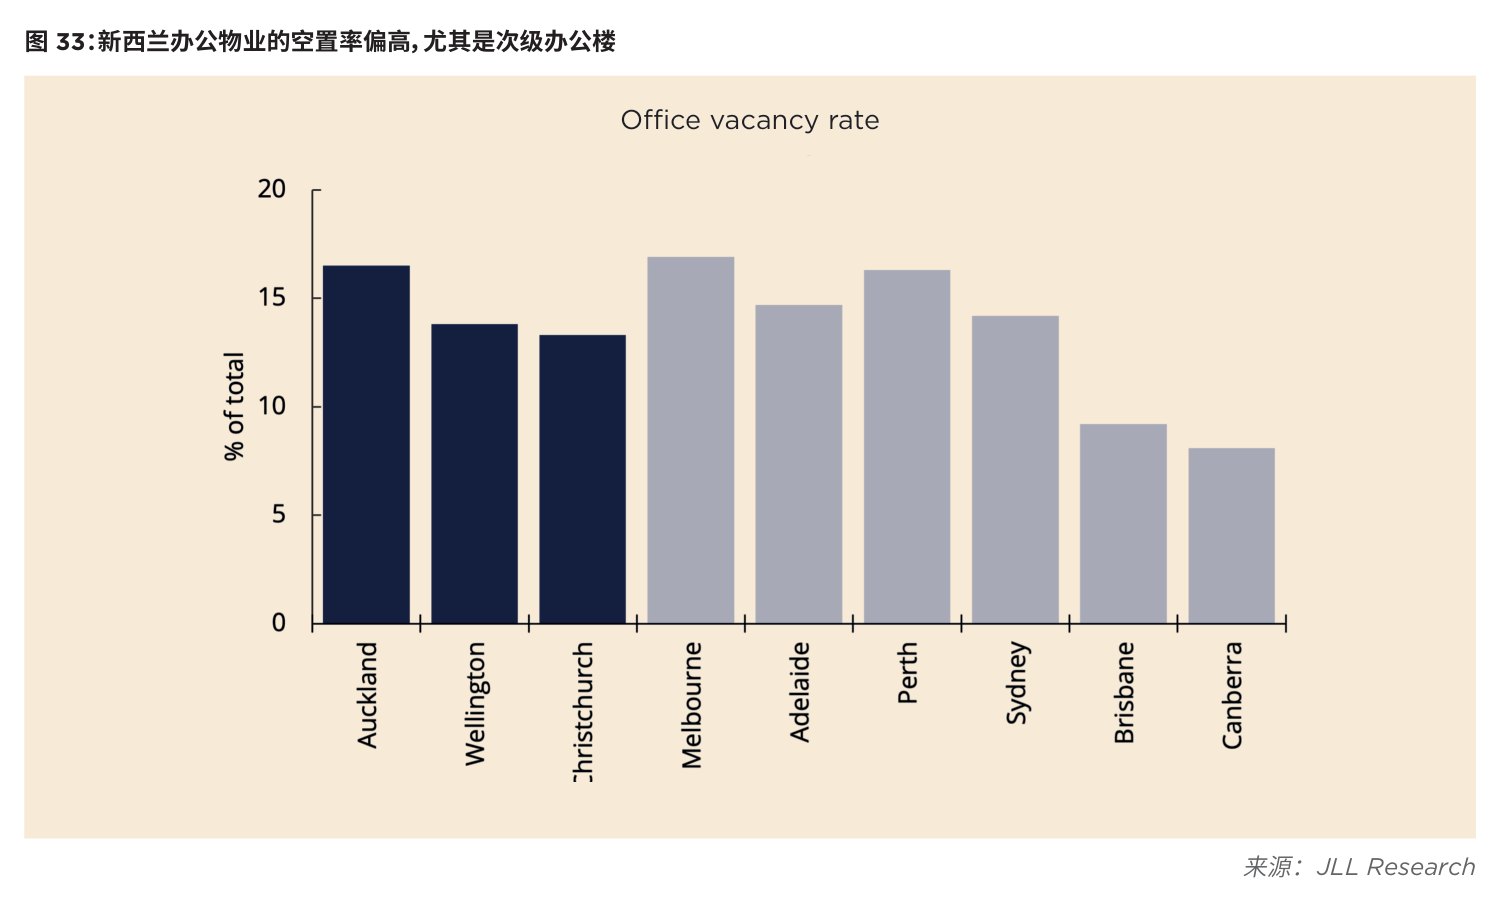
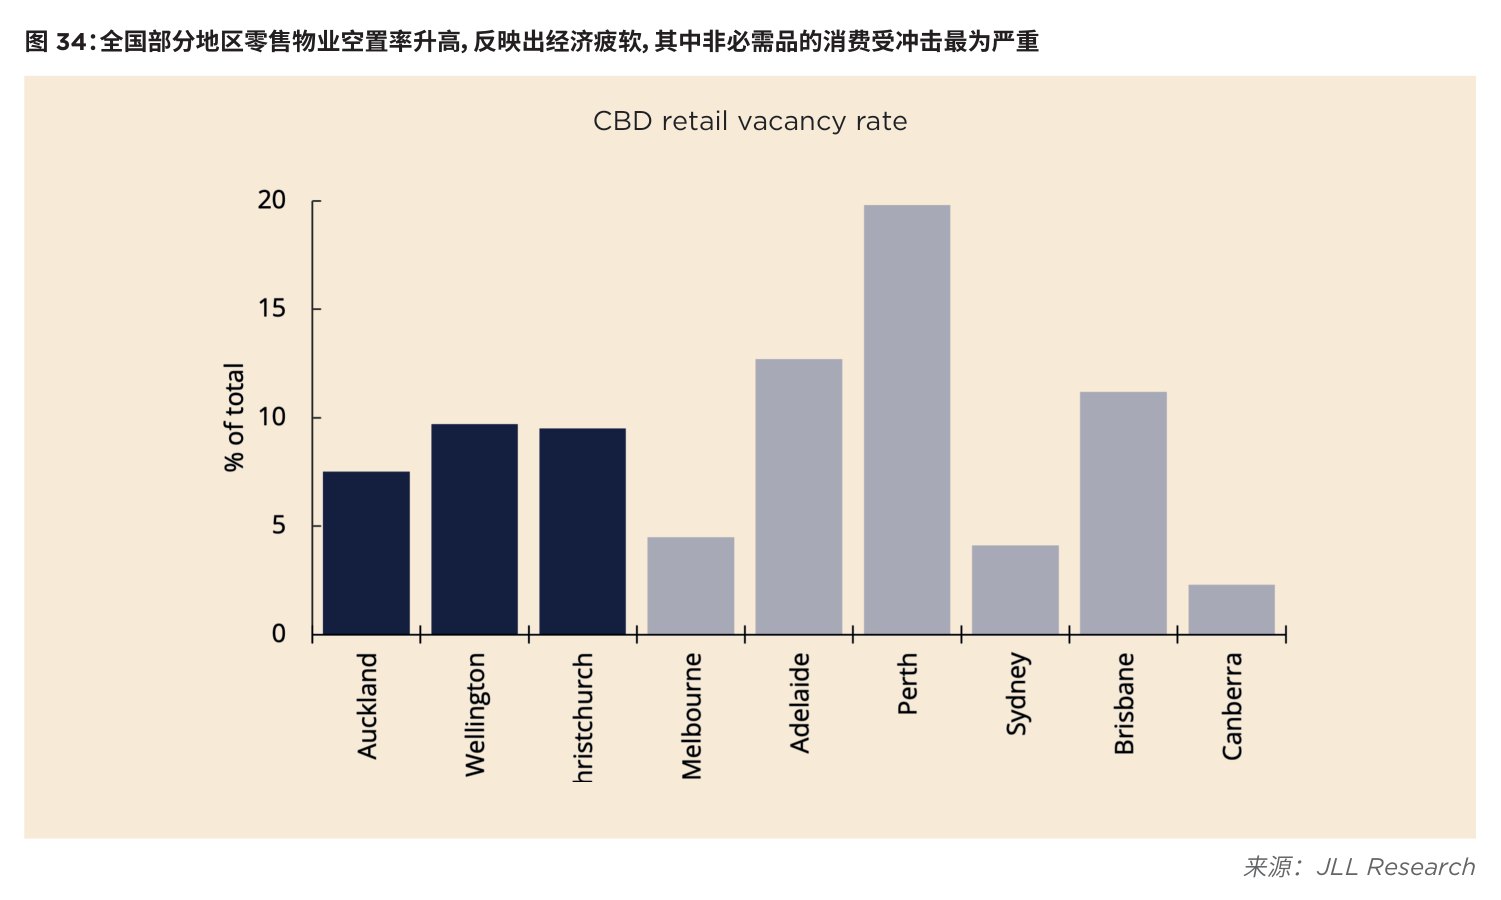
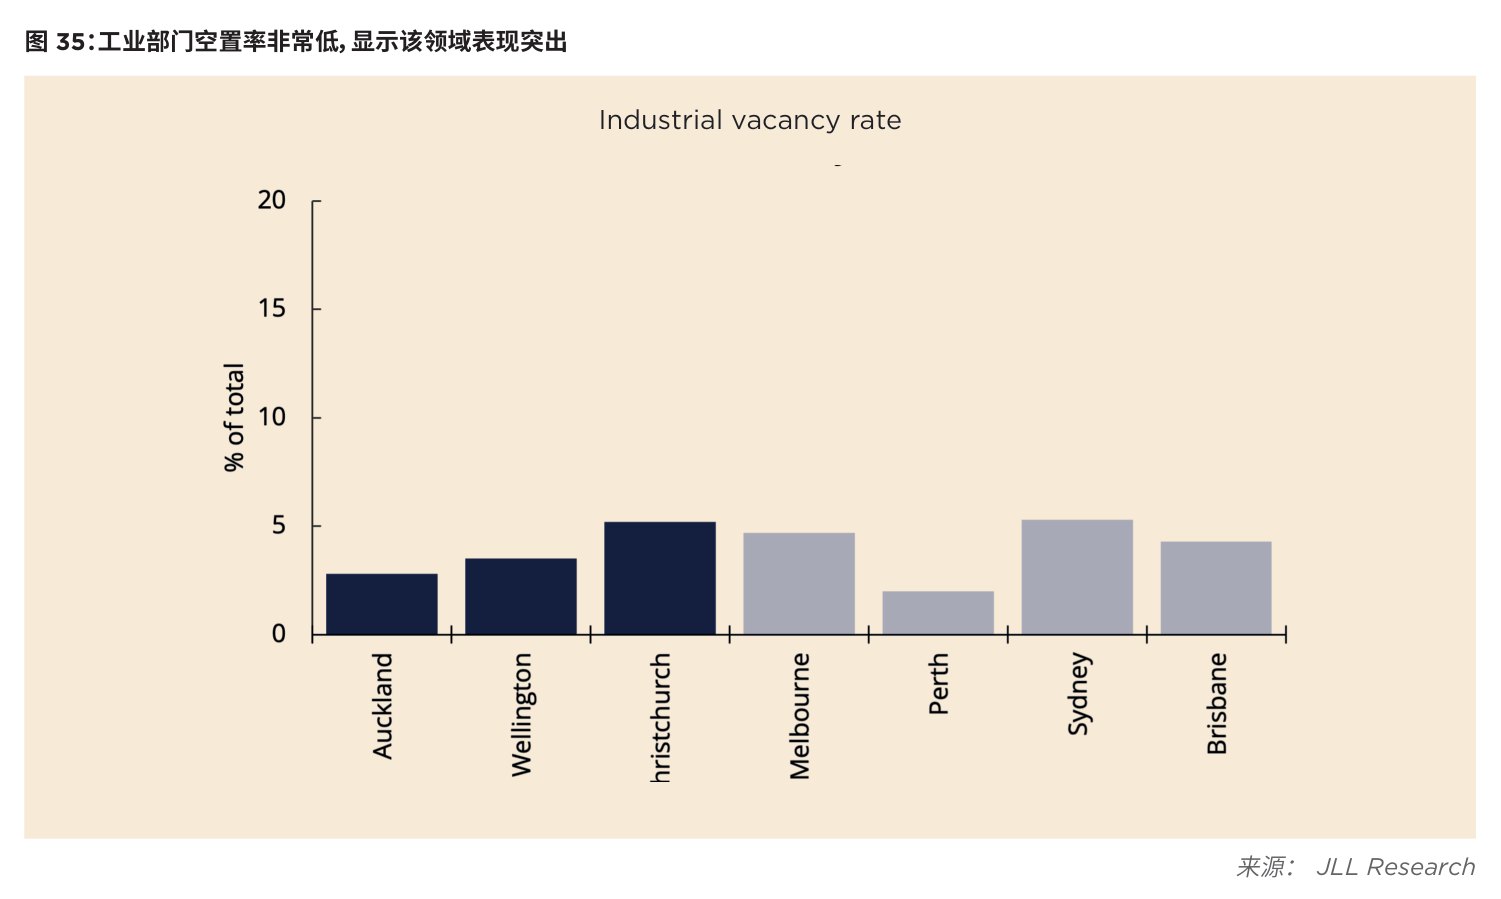
图 33–35 显示,目前办公和零售物业的空置率相对较高,这表明空间并不紧缺,因此其复苏将依赖经济周期。然而,工业物业的空置率非常低,表明该行业的部分领域需求旺盛,且供应紧张。
即便在经济疲软的情况下,仍会存在一些表现相对强势的板块。谨慎分析市场动态和风险因素,对于发现机会至关重要。
发布:新西兰华人建筑业协会 NZCBIA。研究与撰写:Shamubeel Eaqub、Rosie Collins。
来源:2025 年新西兰建筑业年度报告,原刊第 39–44 页。网页版本调整了排版。
CC BY-NC-SA 4.0