
研究报告
第一章:行业规模与背景
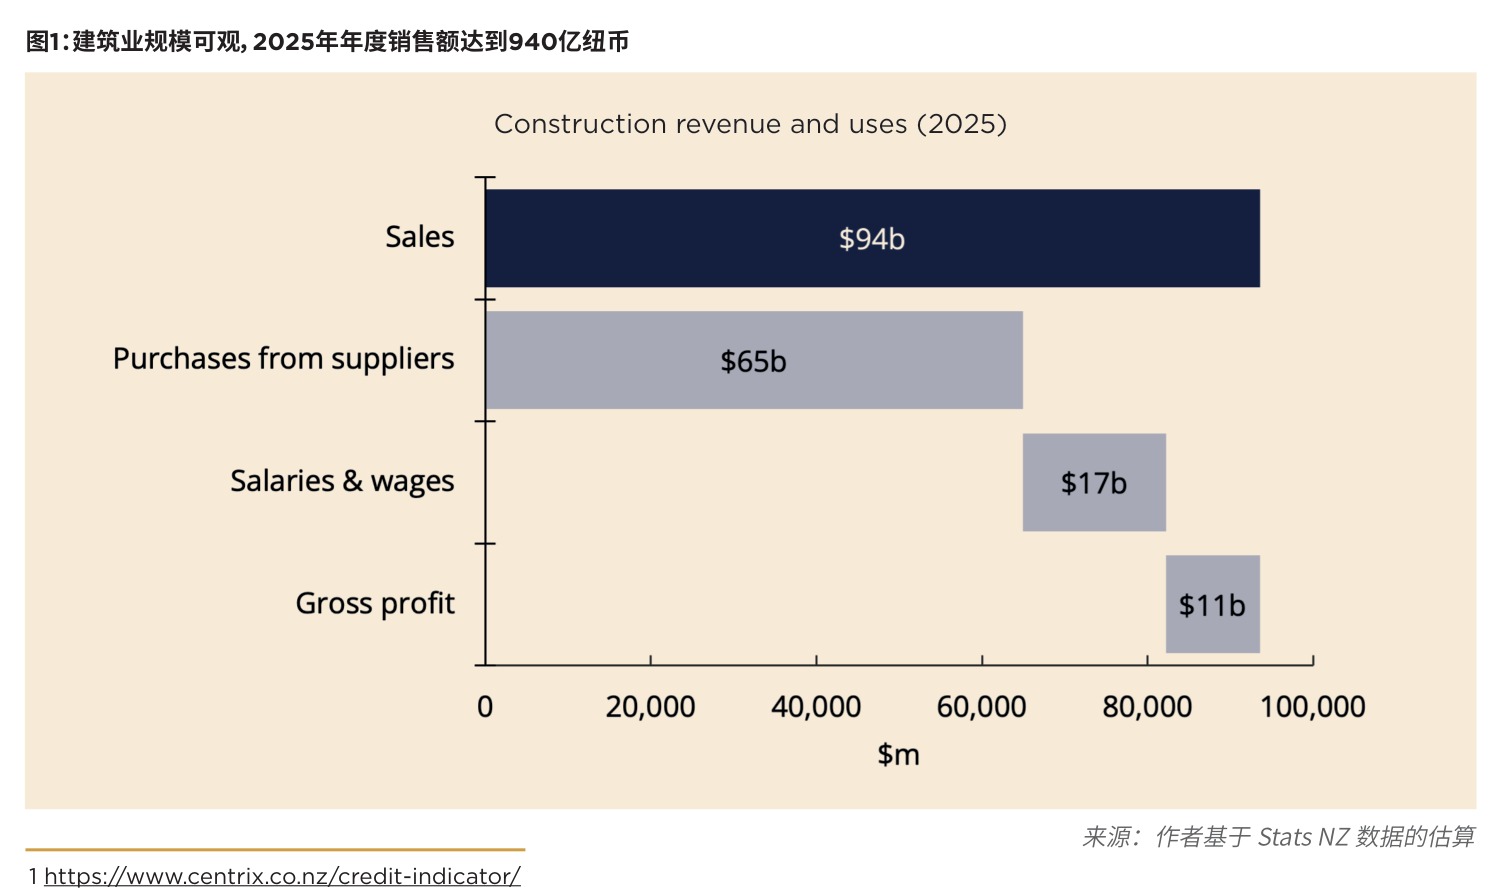
2025年,新西兰建筑业收入达940亿纽币(见图1)。
受整体经济放缓影响,较去年收入有所下降,对建筑业从业人员、企业主及供应商均造成了一定影响。
建筑业依赖广泛的供应商,向供应商支付的款项达650亿纽币,占总收入近七成(这些供应商涵盖从建筑材料到法律服务的各类业务,且多为本地多样化企业)。行业直接雇佣约294,000人,供应商环节另有247,000人就业(占全部岗位的18%)。
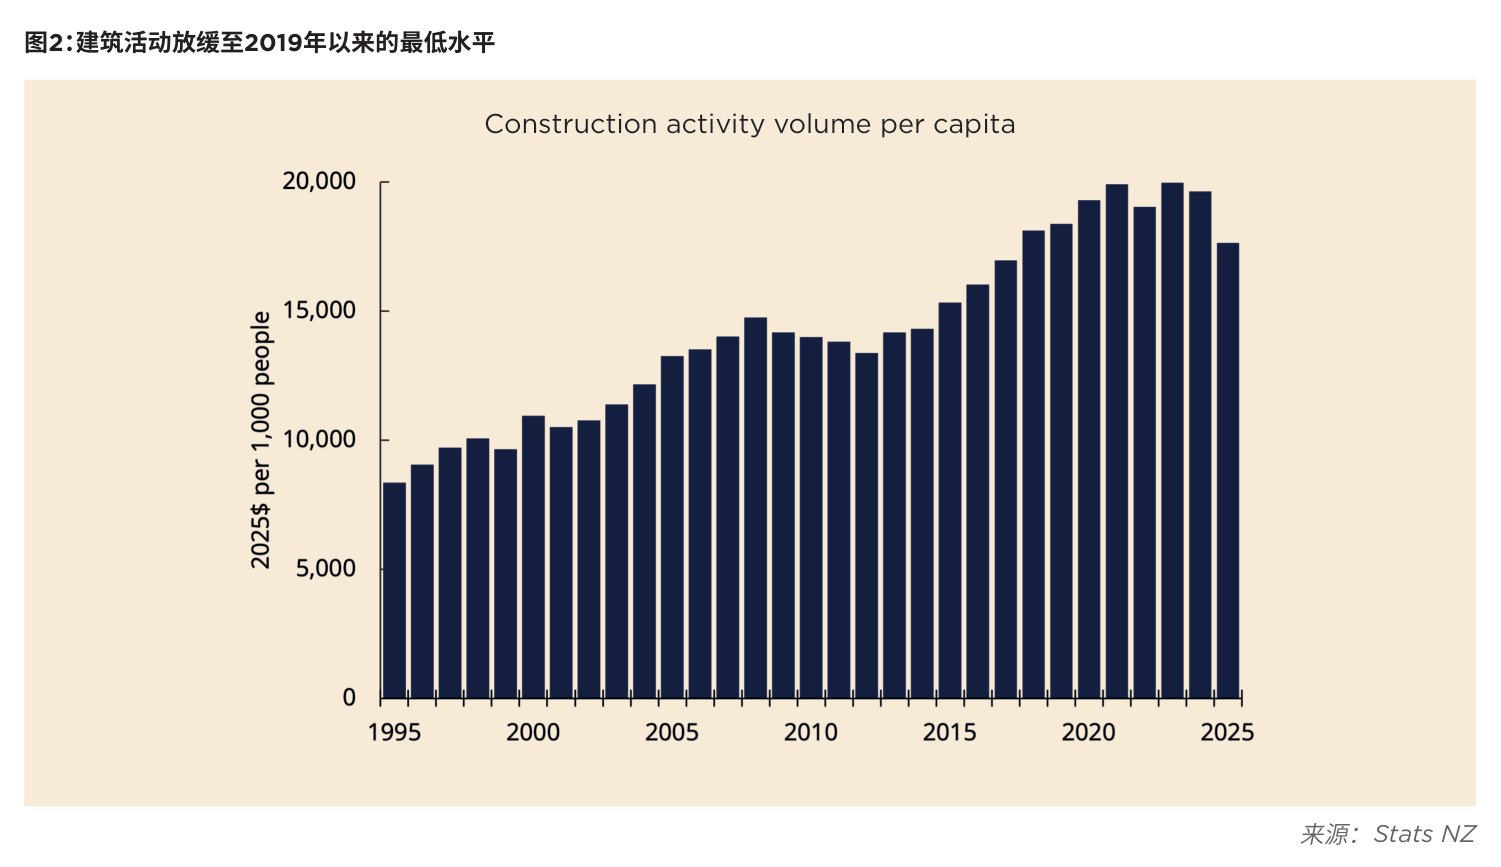
在剔除价格因素并考虑人口增长后,建筑活动水平已降至2019年以来的最低点(见图2)。
当前的周期性低点仍比2008年上一次衰退前的峰值高出约20%,显示出行业虽受周期影响,但长期结构性趋势仍呈增长态势。
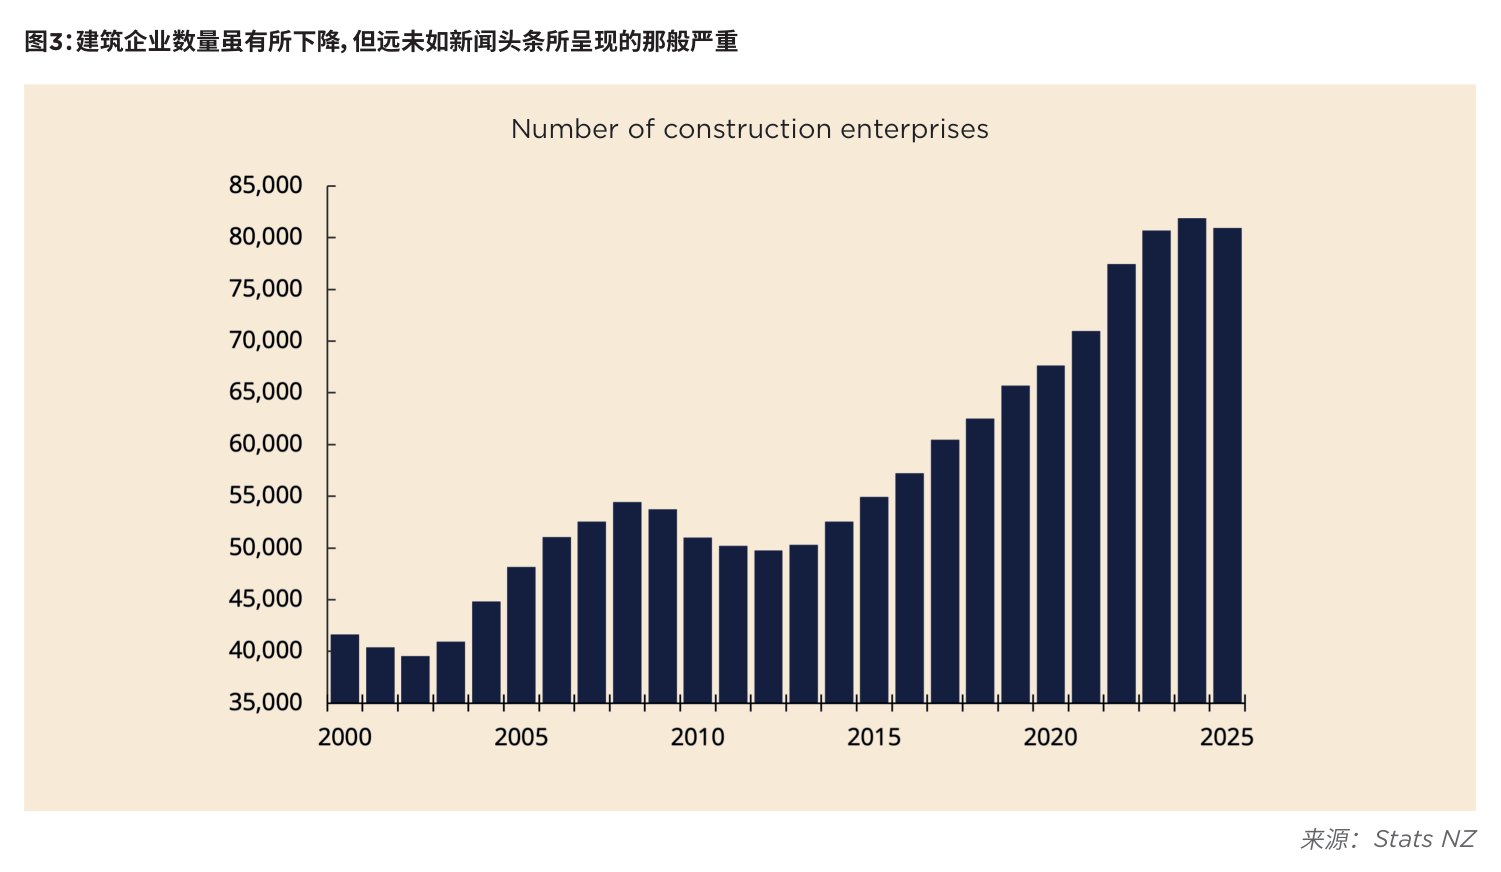
对部分企业而言,本周期确实充满挑战。根据信用报告机构Centrix的数据1,建筑业信贷违约较2024年增加了14%,公司清盘数量增加了48%。然而,这一数字所呈现的景象过于悲观。尽管财务压力和企业倒闭有所增加,建筑企业总数仅减少约1,000家,降至81,000家(见图3)。这是因为倒闭企业更为显眼,而新成立的企业则不易被关注。想要真正了解行业现状,就必须超越新闻头条的表面报道。
1 https://www.centrix.co.nz/credit-indicator/
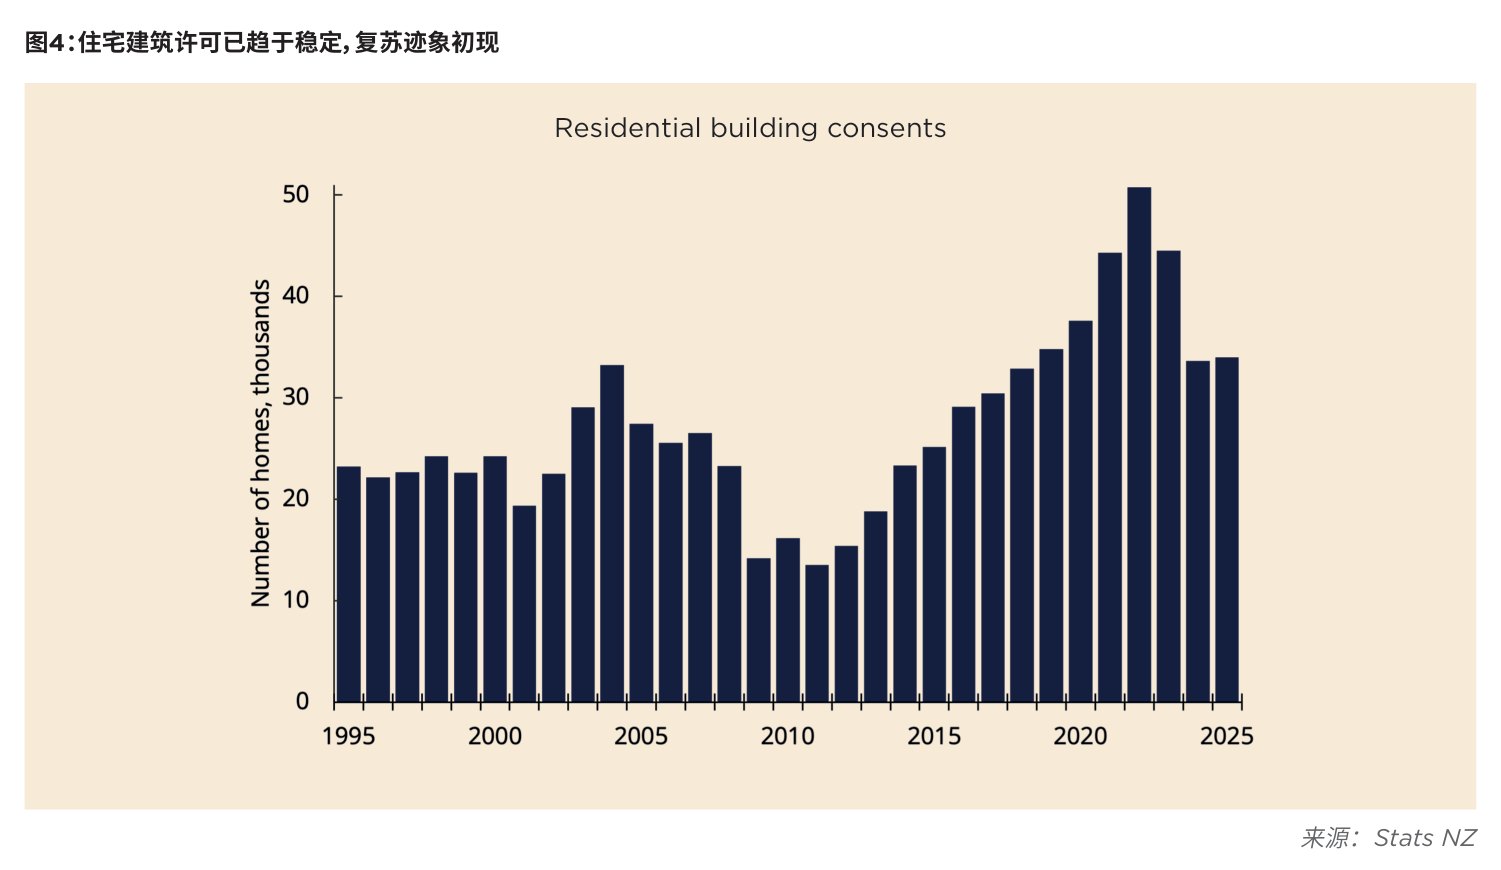
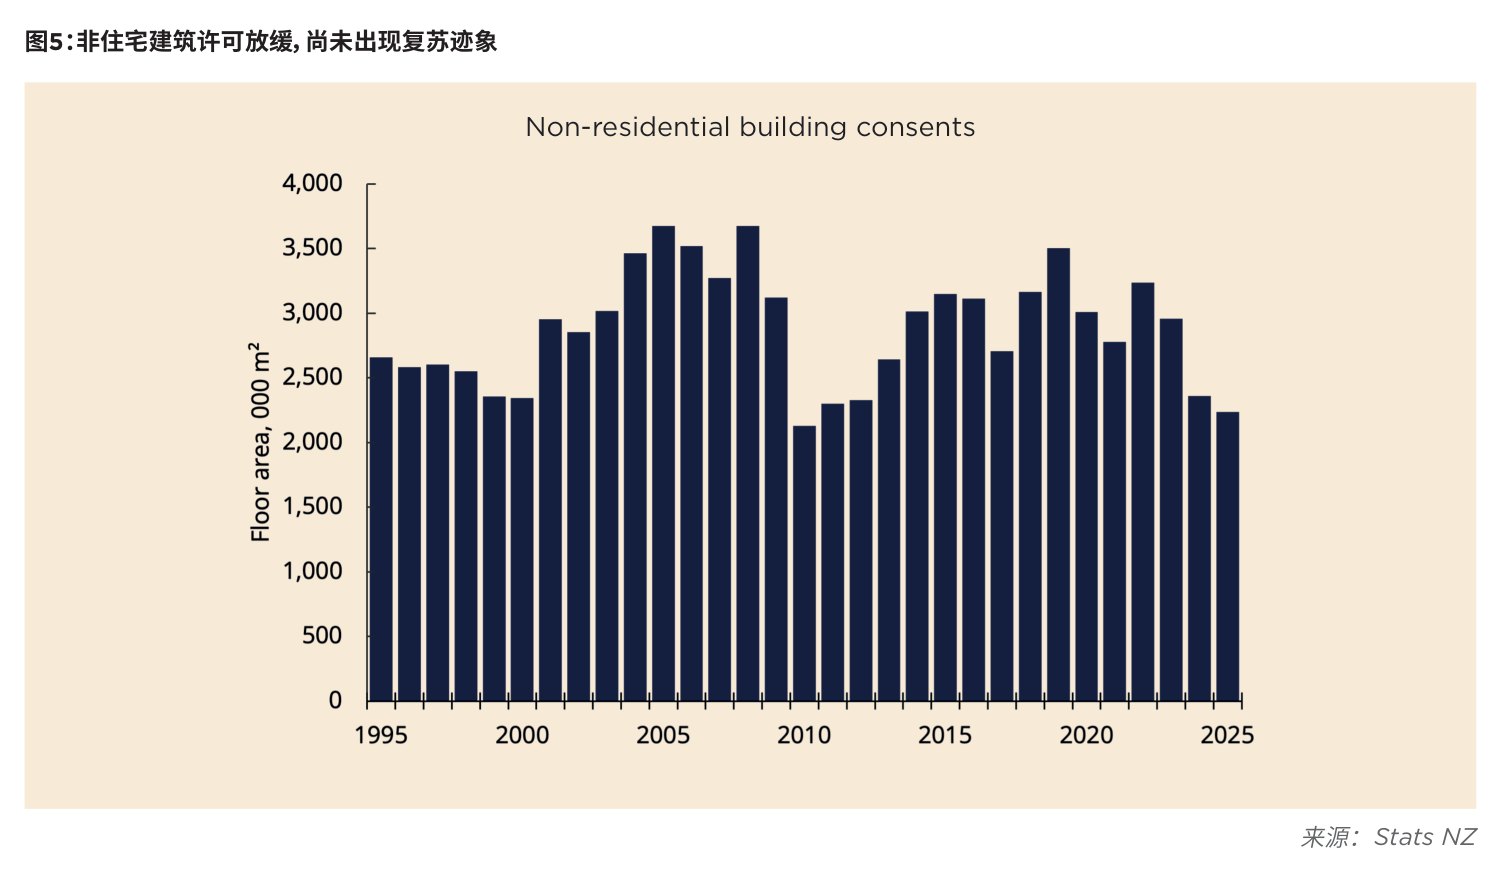
周期触底已出现了令人鼓舞的迹象。新建住宅的建筑许可已趋于稳定(见图4),尽管非住宅建筑许可尚未显示复苏迹象(见图5),同时政府基础设施项目也在陆续重启。较低的利率和不断增加的抵押贷款申请显示经济正在回暖。然而,复苏可能要到2026年才会显现,因为建筑师事务所的工作量仍然稀少,这意味着这些积极信号需要一段时间才能转化为新项目。不过,在经济衰退期间被推迟或放缓的项目(例如奥克兰尚未开工的9,800套获批住宅2)将率先启动,同时待完成的工作积压量也相当可观。
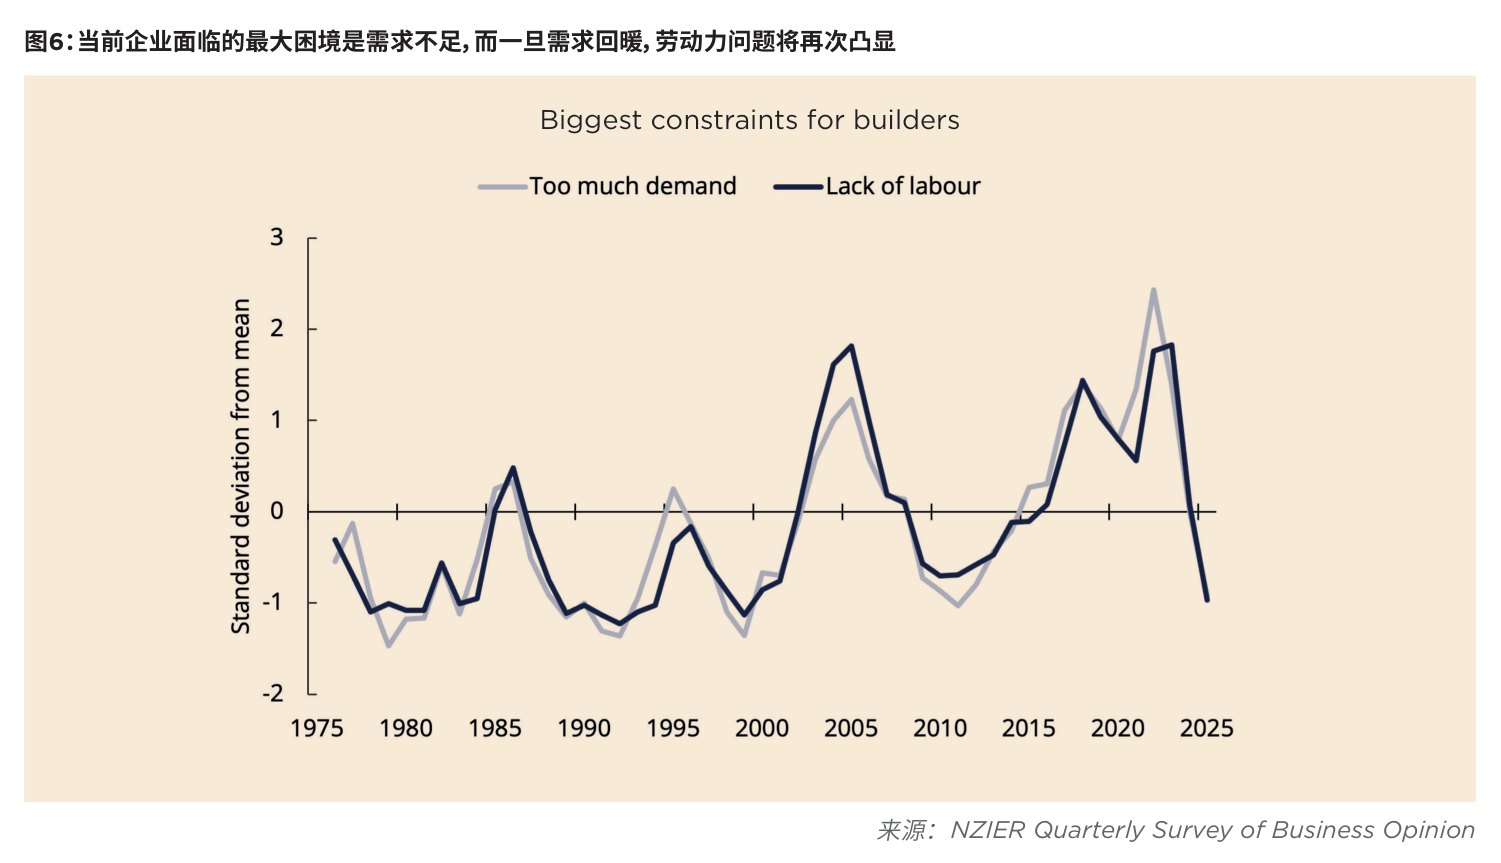
一旦行业复苏,建筑企业面临的挑战将截然不同。过去50年的经验表明,建筑业在复苏期间通常会遇到工作量过大,或者劳动力短缺的问题(见图6)。这两者本质上是同一问题的不同表现:当工作量过大时,人才争夺激烈,劳2 Our Auckland, 2025动力短缺随之显现;而当工作量不足时,企业无需招聘员工,劳动力问题便随之消失。
这凸显了建筑业面临的两大核心议题,也是接下来两章关注的重点:人才与生产率。这两者密切相关,为企业提供了宝贵机遇,可通过提升效率、减少人员流失、提高盈利能力以及减少工伤来获得实际收益。
发布:新西兰华人建筑业协会 NZCBIA。研究与撰写:Shamubeel Eaqub、Rosie Collins。
来源:2025 年新西兰建筑业年度报告,原刊第 9–12 页。网页版本调整了排版。
CC BY-NC-SA 4.0