研究报告
第四章:经济形势背景分析与展望
2026年新西兰经济开局良好,但与伊朗的战争导致油价暴涨和避险情绪上升,使经济复苏陷入停滞。本轮经济衰退的严重程度与全球金融危机相当,但复苏过程可能需要更长时间。
对建筑业的冲击最为直接和迅速。最直接的影响是市场信心的丧失,导致相关决策被拖延或推迟。尽管建筑许可数量大幅回升,显示出明确的市场需求,但竣工量依然滞后,这意味着并非所有获批项目都得到了实施。长期影响则体现在燃料成本上,尤其是柴油以及与化石燃料相关的建筑材料,如油漆、地毯、PVC管道和沥青。到目前为止,整个行业的成本上涨依然较为温和。
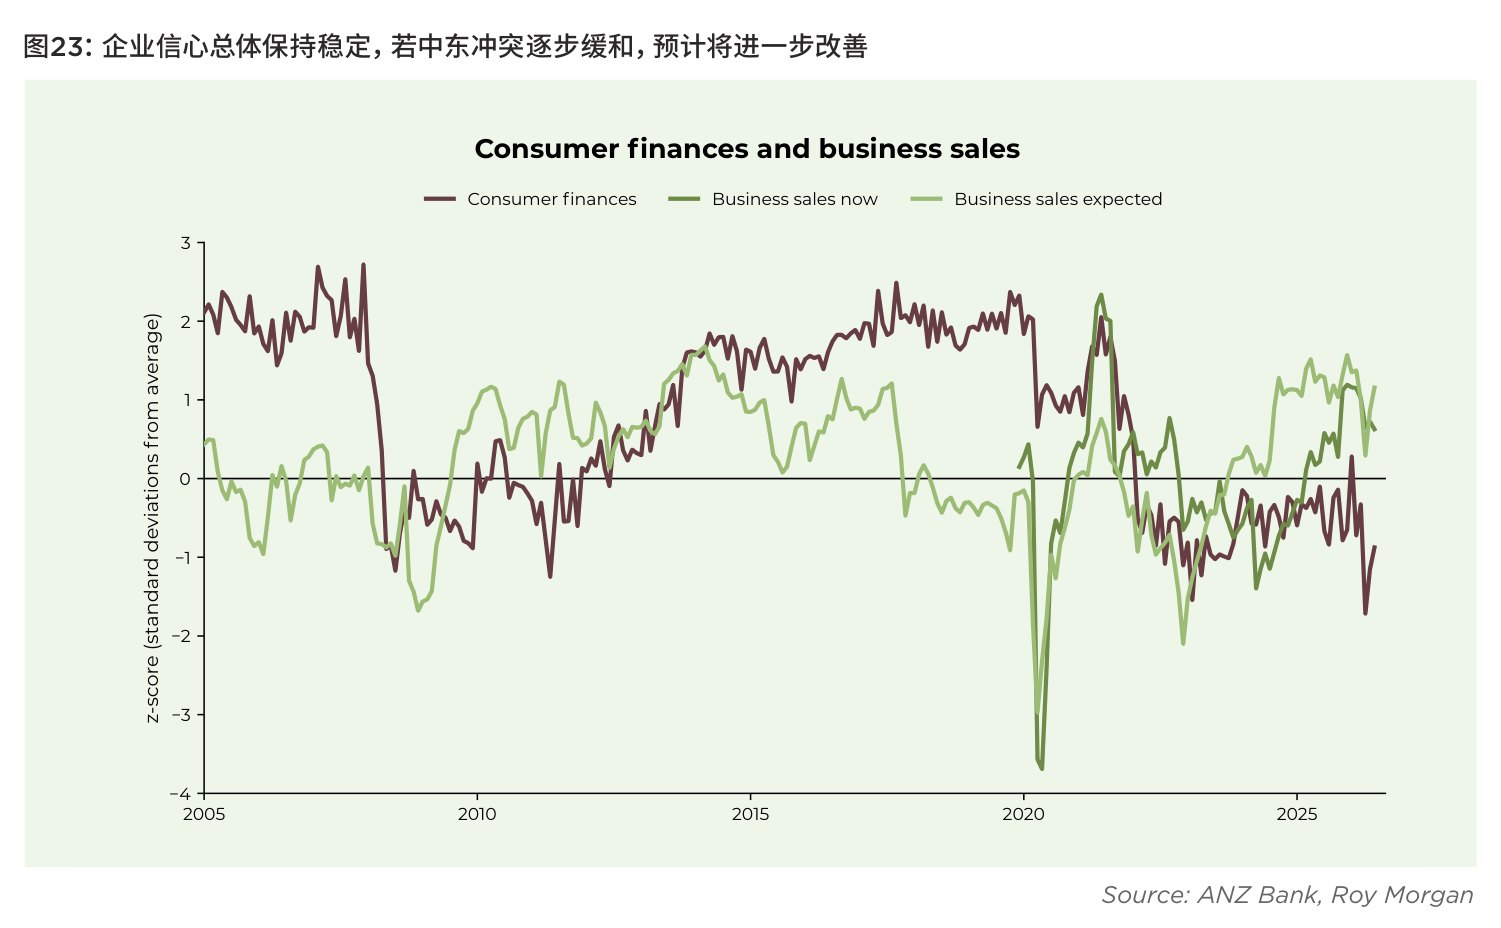
截至2026年中期,中东地区已达成停火协议。如果这一协议得以持续,将消除经济复苏的一个重要障碍。商业与消费者的乐观情绪呈现出两速经济的状态(图23)。企业整体感觉较为乐观,但消费者仍饱受高昂生活成本、疲弱的就业市场以及缓慢薪资增长的困扰。
经济同样在以两种速度运转:以出口为首的部分领域正在复苏,而国内经济、消费和投资则依然面临压力。
出口增长的最大动力来自农业。近年来,新西兰的主要大宗商品价格异常强劲。再加上有利的生长条件,这意味着出口、农场收入、招聘和投资都在上升。这为农村经济注入了活力,从主要都市以外地区招聘广告数量增加即可看出这一趋势。
另一个重要支撑是旅游业,而旅游业本质上也是出口产业。自新冠疫情后边境重新开放以来,旅游业强劲复苏。尽管国际游客人数尚未恢复到疫情前的水平,但复苏势头已推动了全国各地的旅游经营活动。
不过,国内旅游业的疲软构成了一定程度的抵消,这反映了新西兰家庭面临压力的更大背景。近年来的失业情况已趋于稳定,但薪资增长速度未能赶上生活成本的上涨,从而削减了可支配支出。这进一步削弱了消费者信心,影响了零售消费和家庭投资。
可自由支配消费和投资受到的冲击尤为明显,因为近期价格上涨集中在生活必需品或难以避免的固定开支上,如地方政府地税、食品、电费和保险。房贷利率下降提供了一定缓解,但由于许多借款人使用的是固定利率贷款,这一利好效应传导至市场仍需要时间。
企业在招聘和投资决策上也一直保持谨慎,因为其消费者在财务压力下消费十分审慎。虽然企业的盈利能力依然面临压力,但在过去一年里已逐渐改善,迈向更加正常的水平。这一趋势有望减少近年来居高不下的企业倒闭现象。
利润率的回归正常,可能是近期招聘状况出现渐进式改善的原因所在。与前几年相比,职位招聘广告数量依然偏低,但现有的少数空缺职位竞争却异常激烈。这意味着,那些经营状况良好的企业更有机会招聘到优秀的技术人才,从而在经济复苏加快时进一步扩大市场份额。
家庭和企业的投资整体上仍然疲弱,但在过去一年中,投资已趋于稳定,不再继续下滑。这意味着,经济周期虽然尚未进入全面复苏,但已打下了稳定的基础,正等待能够推动经济重新增长的催化剂的出现。这类催化剂通常来自外部因素,例如出口的增长,利率走势和政府财政支出。目前,出口增长这一催化剂已经开始发挥作用,但另外两个方面的驱动力仍不确定。
在大选之年,政府支出的走向往往存在不确定性。这意味着未来政府的支出和投资决策仍充满变数。在临近大选的这段时期,经济不太可能从政府的支出和投资中获得重大提振。
新西兰储备银行是调节经济周期的关键机构。储备银行通过主导这场经济衰退来遏制通胀。当它此前下调官方利率时,其效果虽历时较长才传导至市场,但已开始显现成效。不过,目前央行再次小幅加息以防通胀失控的风险正在上升。未来总是充满未知,但在经济复苏如此脆弱的阶段,任何利率的上调都有可能弊大于利。这一点,连同银行的放贷意愿,都将成为需要密切关注的关键指标。在经济复苏初期,资金成本和资本供给都至关重要。
尽管阻力依旧存在,但来自储备银行、财政部以及多位新西兰经济学家的经济预测表明,本轮经济衰退最糟糕的衰退时期已经过去。他们预计,家庭支出和旅游业将在未来三年内有所改善,并在2026年和2027年实现强劲增长。不过,各大机构的预测差异较大,这正反映出上述的各种因素的巨大的不确定性。
建筑业发展预测
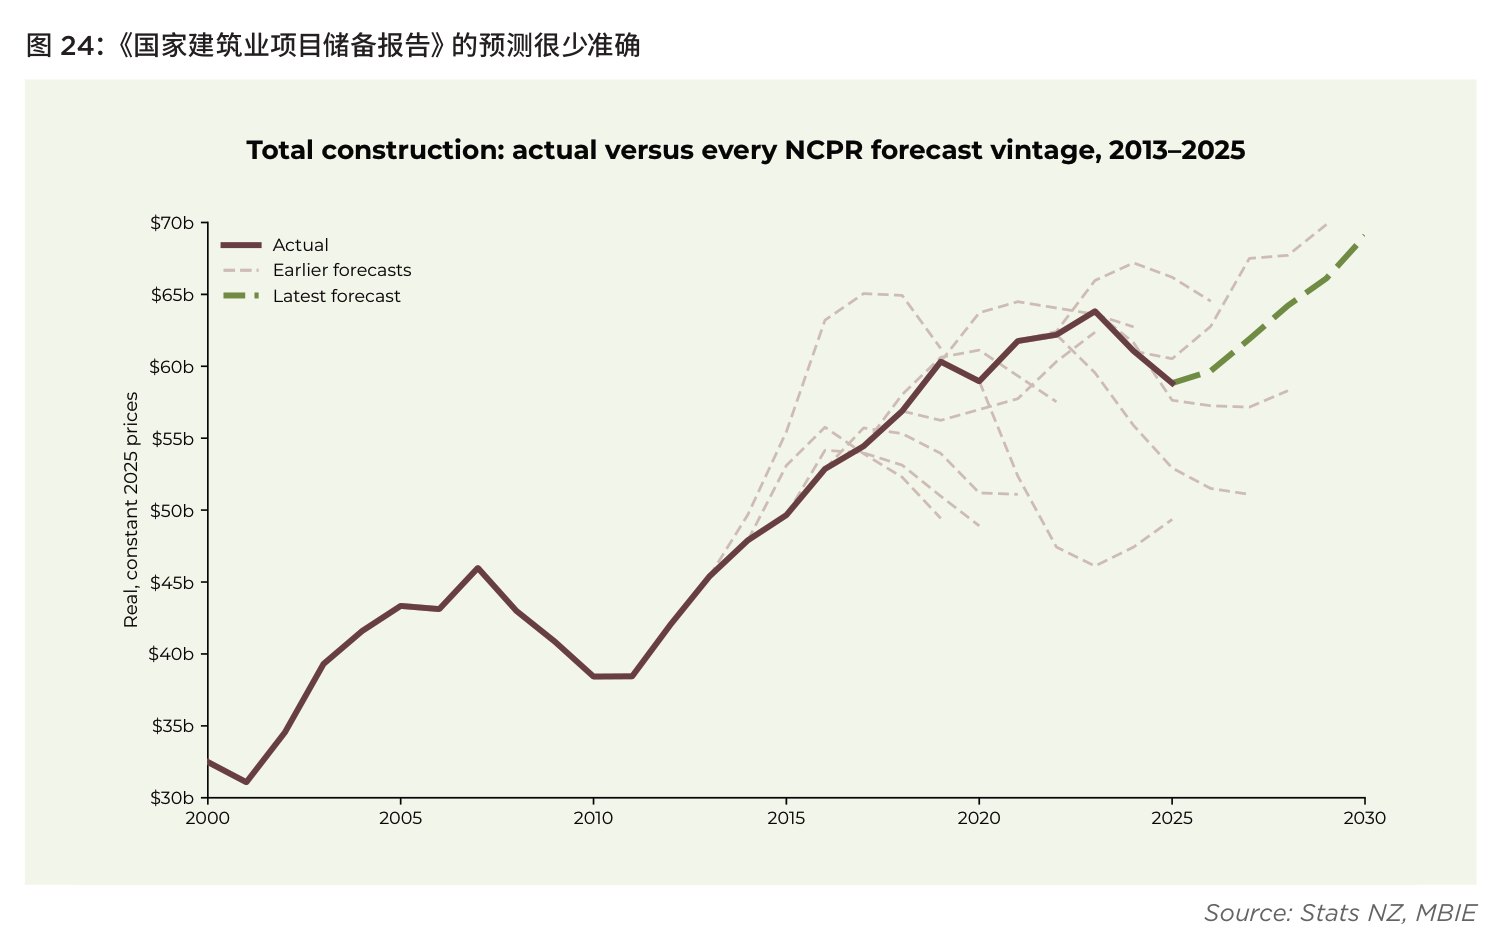
对建筑企业而言,经济复苏一旦到来,势头可能会十分强劲。然而,应对各类预测应保持审慎态度。未来是不可预测的,任何预测都可能在方向、规模或持续时间上出现偏差。为了说明这一点,我们将自2013年以来历年《全国建筑业项目储备报告》中的预测数据与实际总建筑活动量进行了对比(图24)。结果表明,这些预测极少能够准确命
预测误差的来源和方向并不总是相同的。私营部门的建筑施工确实存在不确定性,但从理论上讲,公共部门的活动应该更加稳定。因为预算通常提早制定,维护工作应当提前明确并纳入计划,采购流程也应有助于持续稳定的项目供应链。一旦停止施工会付出切实的代价,因为流失的行业产能、专业能力和市场关系可能需要很多年才能重建。
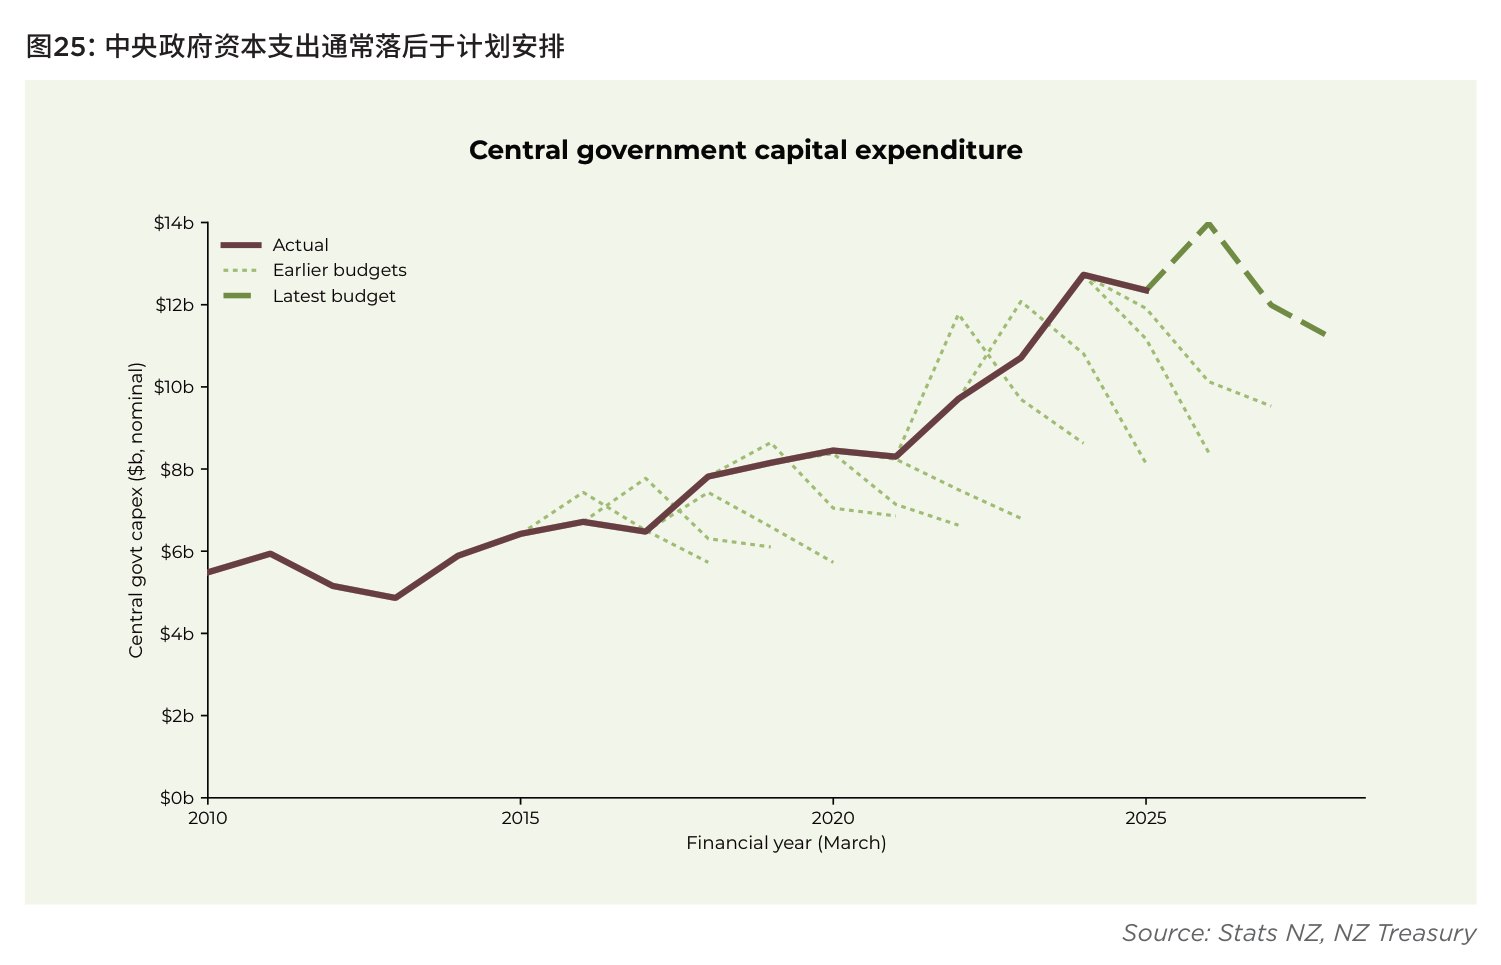
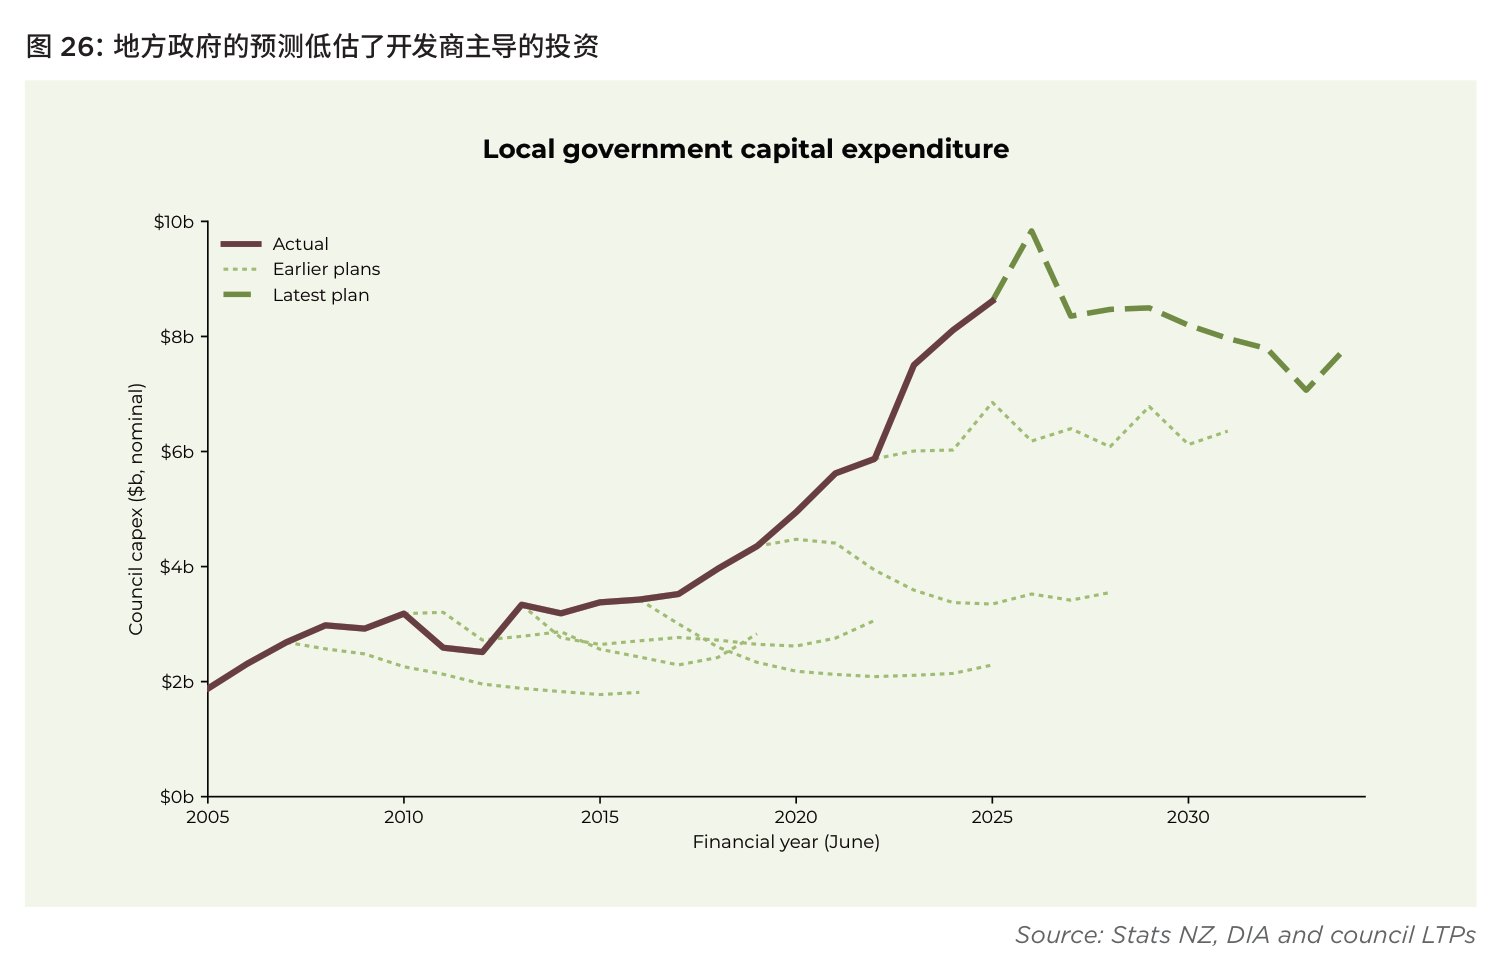
如图25和图26所示,地方政府的资本支出往往超出计划,而中央政府的支出则低于计划。这两者背后的驱动因素也有所不同。对地方政府而言,超支通常是因为基础设施投资是作为土地开发配套项目一并进行的,新建基础设施直接移交给了地方政府,但这些工程而非由其直接筹划并承建的。中央政府的资本支出不足的问题,似乎源于一种长期存在的倾向:政府往往过于乐观地估计项目实施速度。按照惯例,未来远期年份尚未分配资本预算资金。项目最终确实会完成,但往往晚于最初的计划。
这种预测的不确定性并不意味着预测毫无用处。这意味着围绕任何单一数据所产生的浮动区间都很宽,如果一家企业将整家公司的命运赌在单一预测上,将会面临巨大风险。因此,企业应根据一个合理的区间来规划业务承诺,并保持双向缩放规模的能力。不幸的是,这意味着你需要同时准备方案 A、B 和 C。
发布:新西兰华人建筑业协会 NZCBIA。研究与撰写:Shamubeel Eaqub、Rosie Collins、Nihal Sohanpal。
来源:2026 年新西兰建筑业年度报告,原刊第 35–38 页。网页版本调整了排版。
CC BY-NC-SA 4.0