研究报告
第一章:建筑业规模与背景
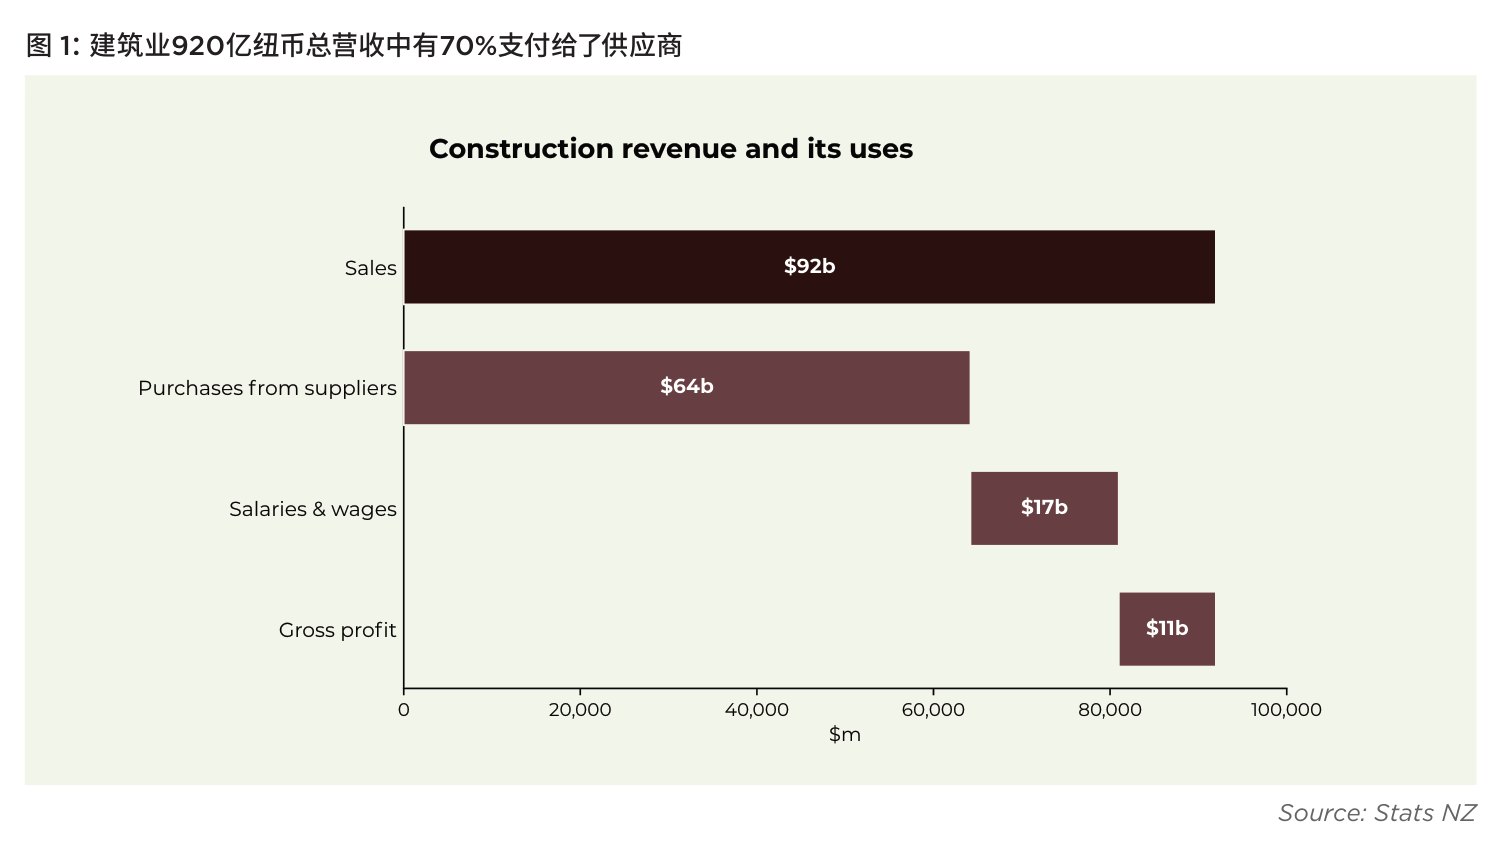
新西兰建筑业规模庞大,2026年行业总营收达到 920 亿纽币(图 1)。建筑业同时也是一个高度协作、紧密互联的产业,其运作依赖广泛的供应链,包括建筑材料供应商、劳动力、分包商等众多参与者。建筑业不仅直接提供大量就业机会,为企业所有者创造经济回报,而且在自雇人士以及中小型企业中的占比也极高。因此,从这一角度来看,建筑业具有非同寻常的创业活力。
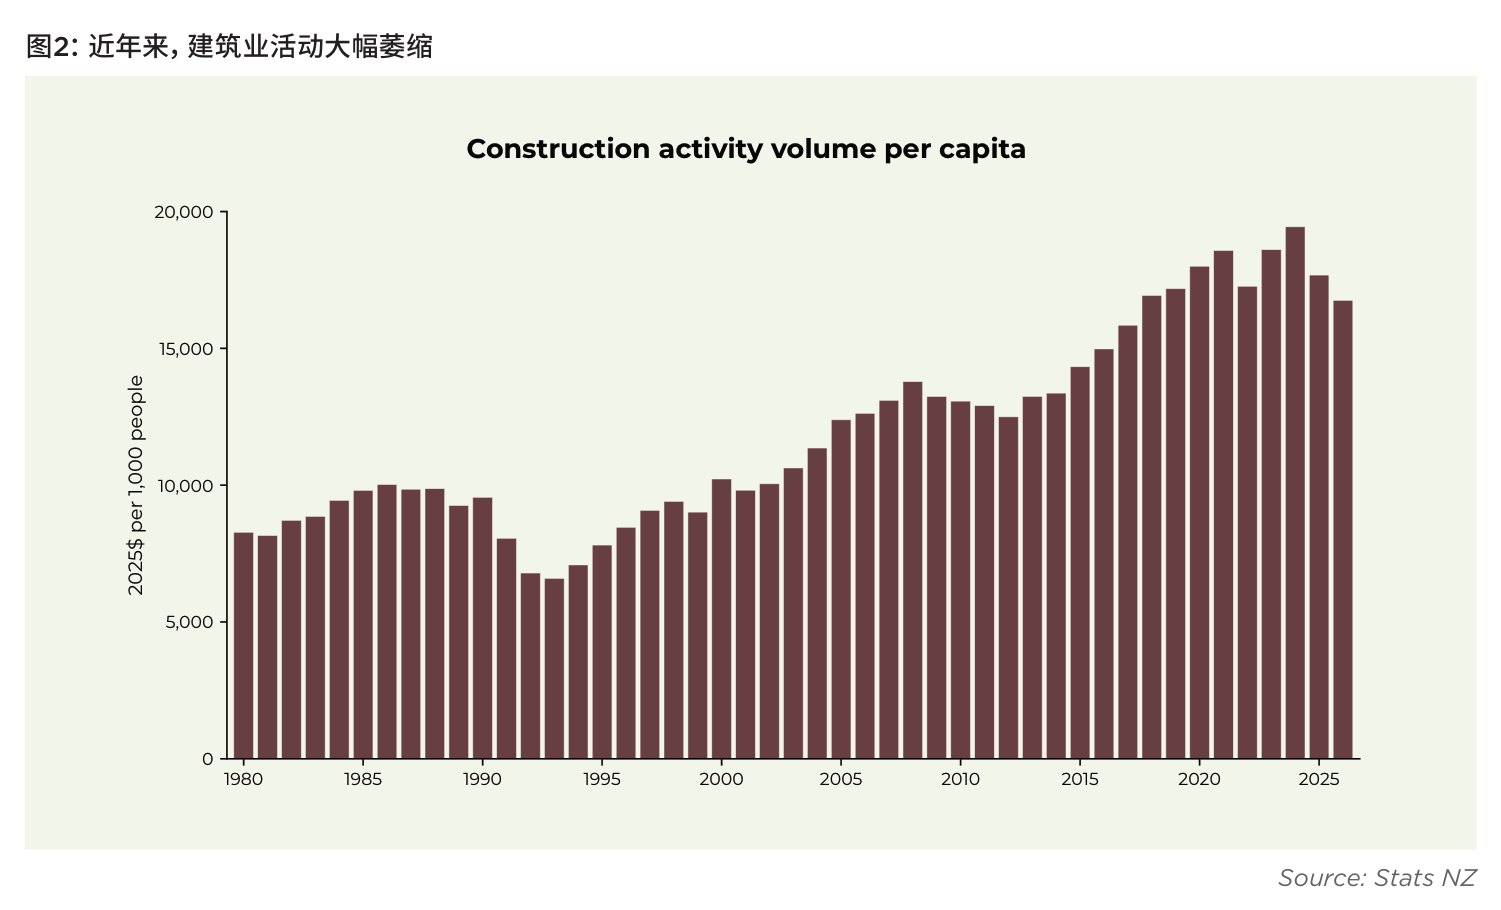
过去三年里,经济衰退对建筑业造成了冲击。行业总营收已从2024年990亿纽币的高峰期降至920亿纽币。按通货膨胀和人口调整后,这一周期性趋势十分显著(图2):实际行业经济活动较峰值已下降了近15%。相比之下,2008年至2023年全球金融危机期间,建筑业从高峰到谷底的降幅约为10%。这意味着,本轮行业周期较全球金融危机期间持续时间更短,但冲击更为剧烈。
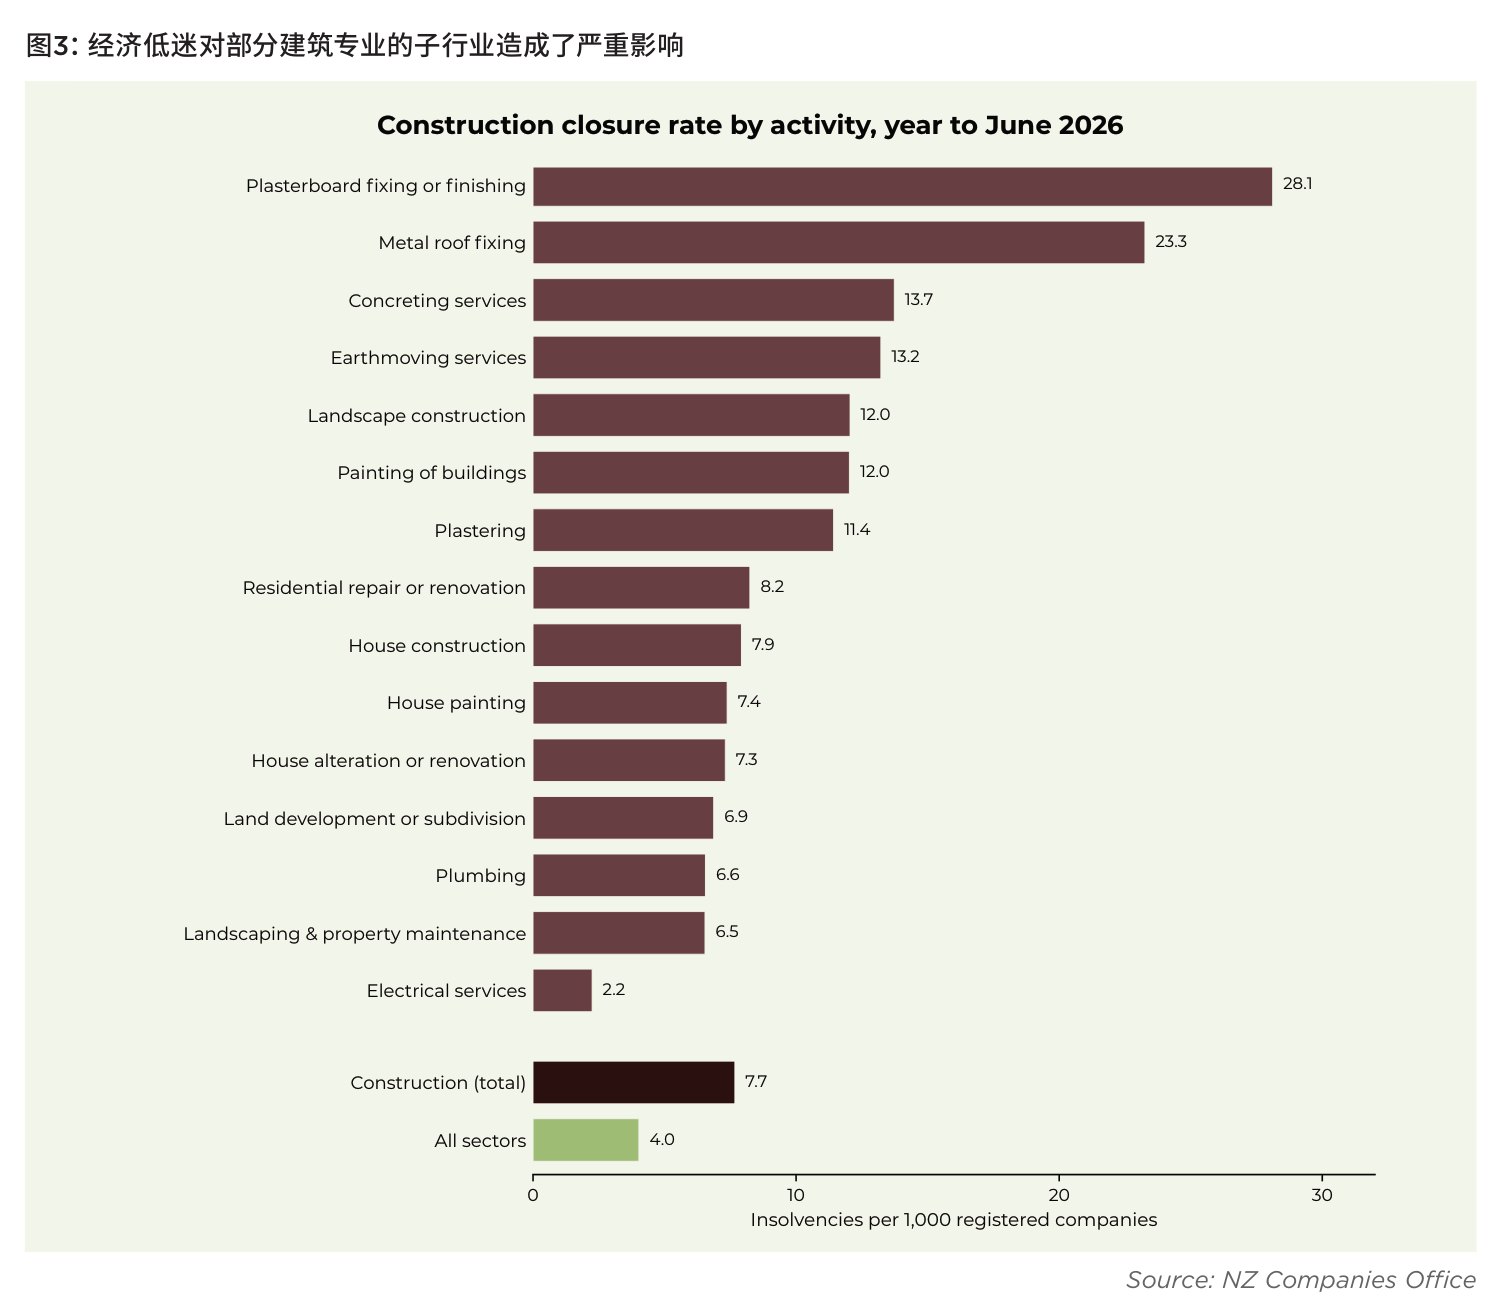
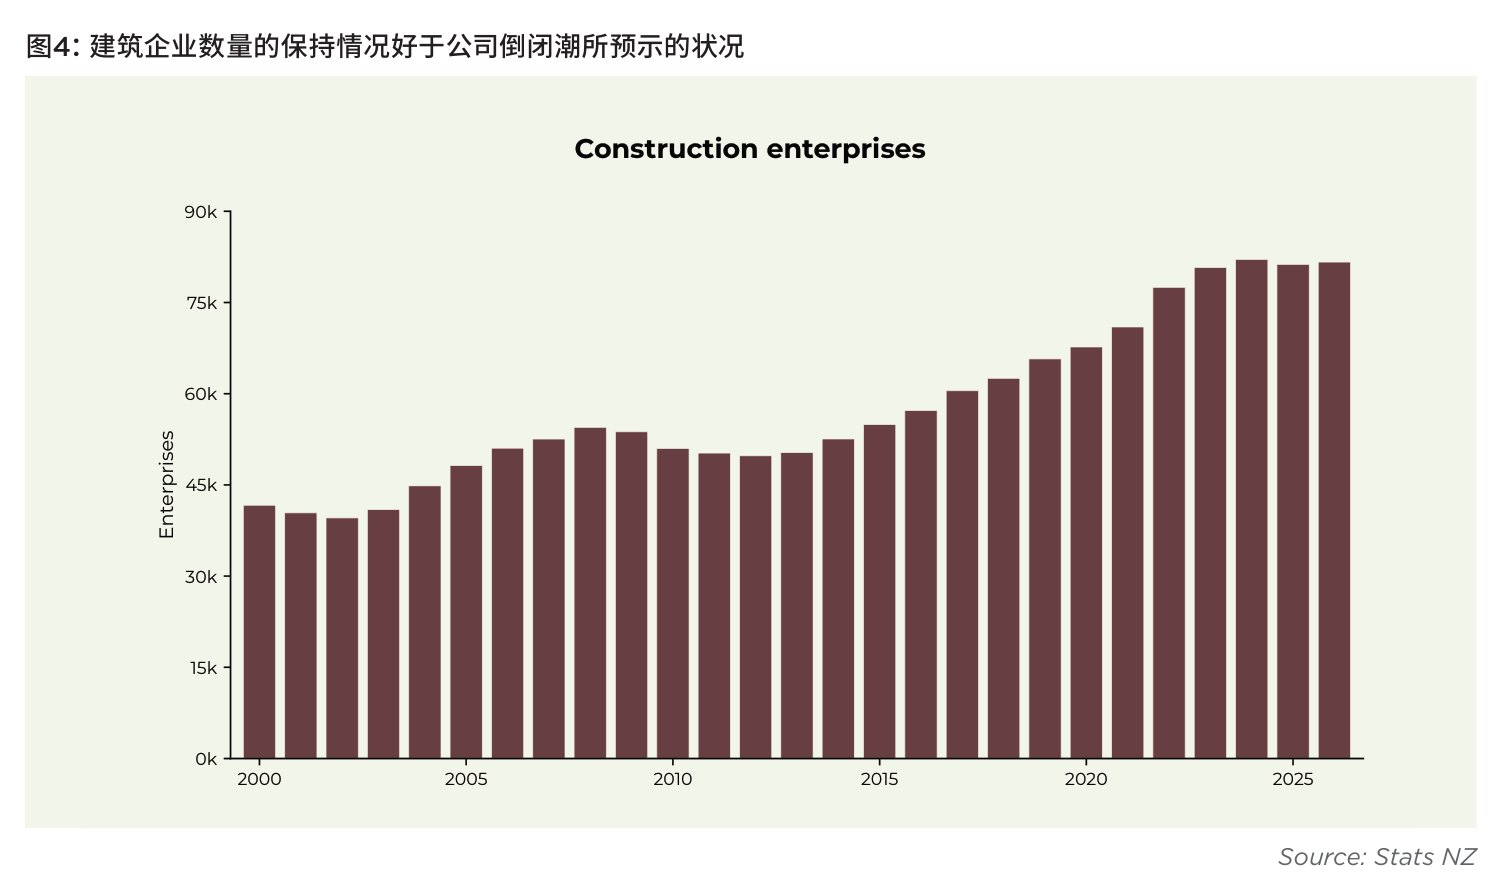
本轮行业下行对企业利润率造成了压力,并导致企业倒闭数量增加(见图3),其中尤以建筑收尾精装修和工程土地分割开发相关的专业分包行业所受到的影响最为显著。建筑企业倒闭率目前约为全行业平均水平的两倍,这一现象也经常见诸媒体报道。然而,另一方面,新设企业则较少受到关注。过去一年,新西兰建筑业企业总数实际上有所增加,并且其整体状况似乎比全球金融危机周期时要好得多(图 4)。
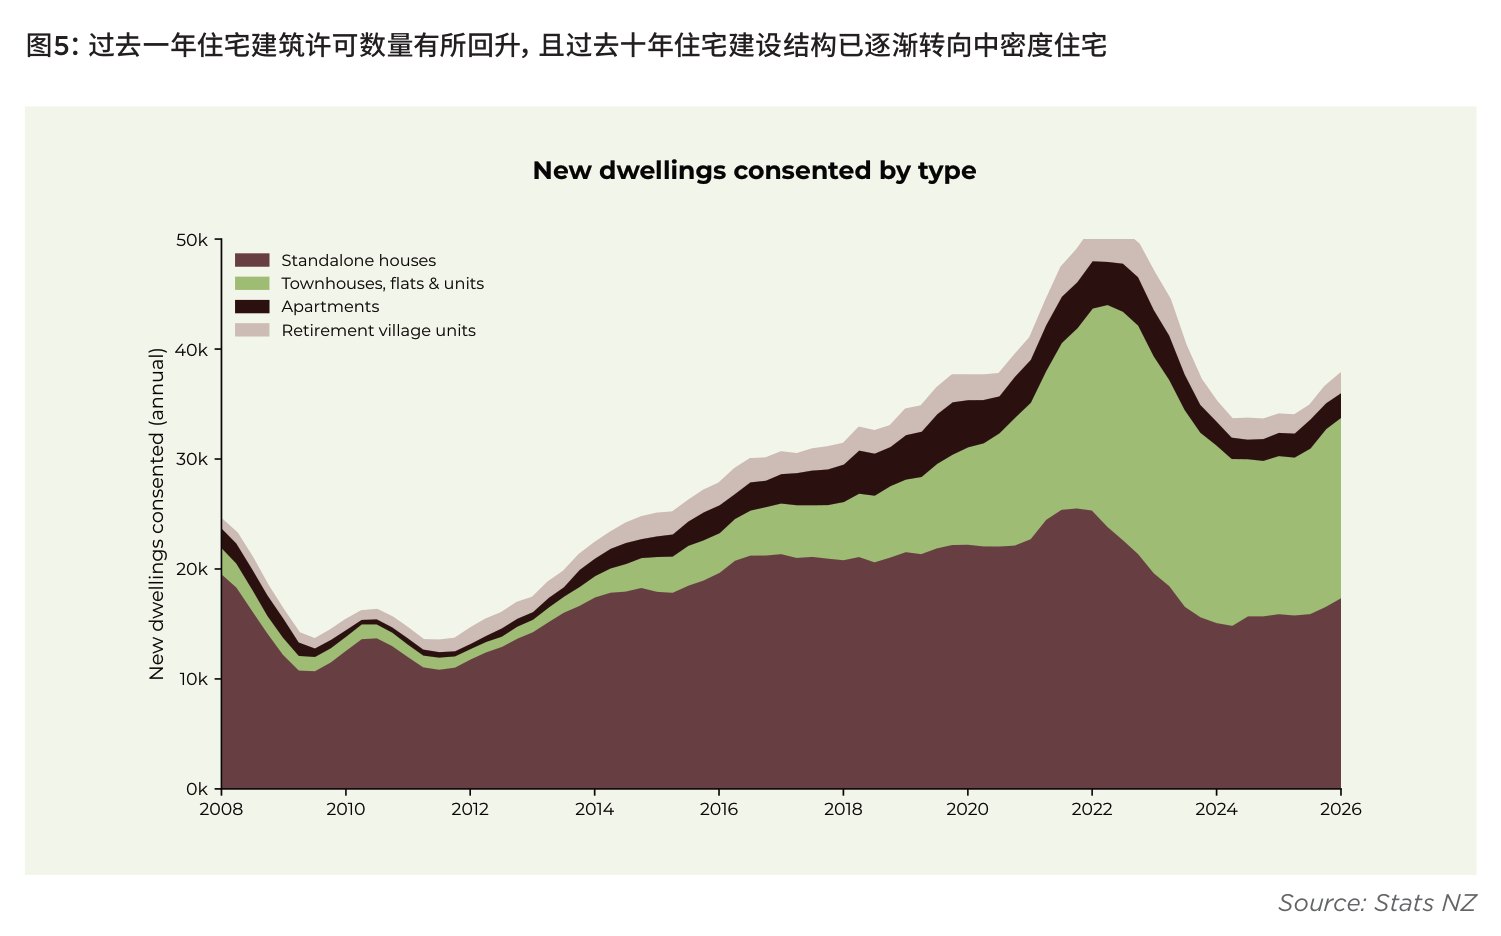
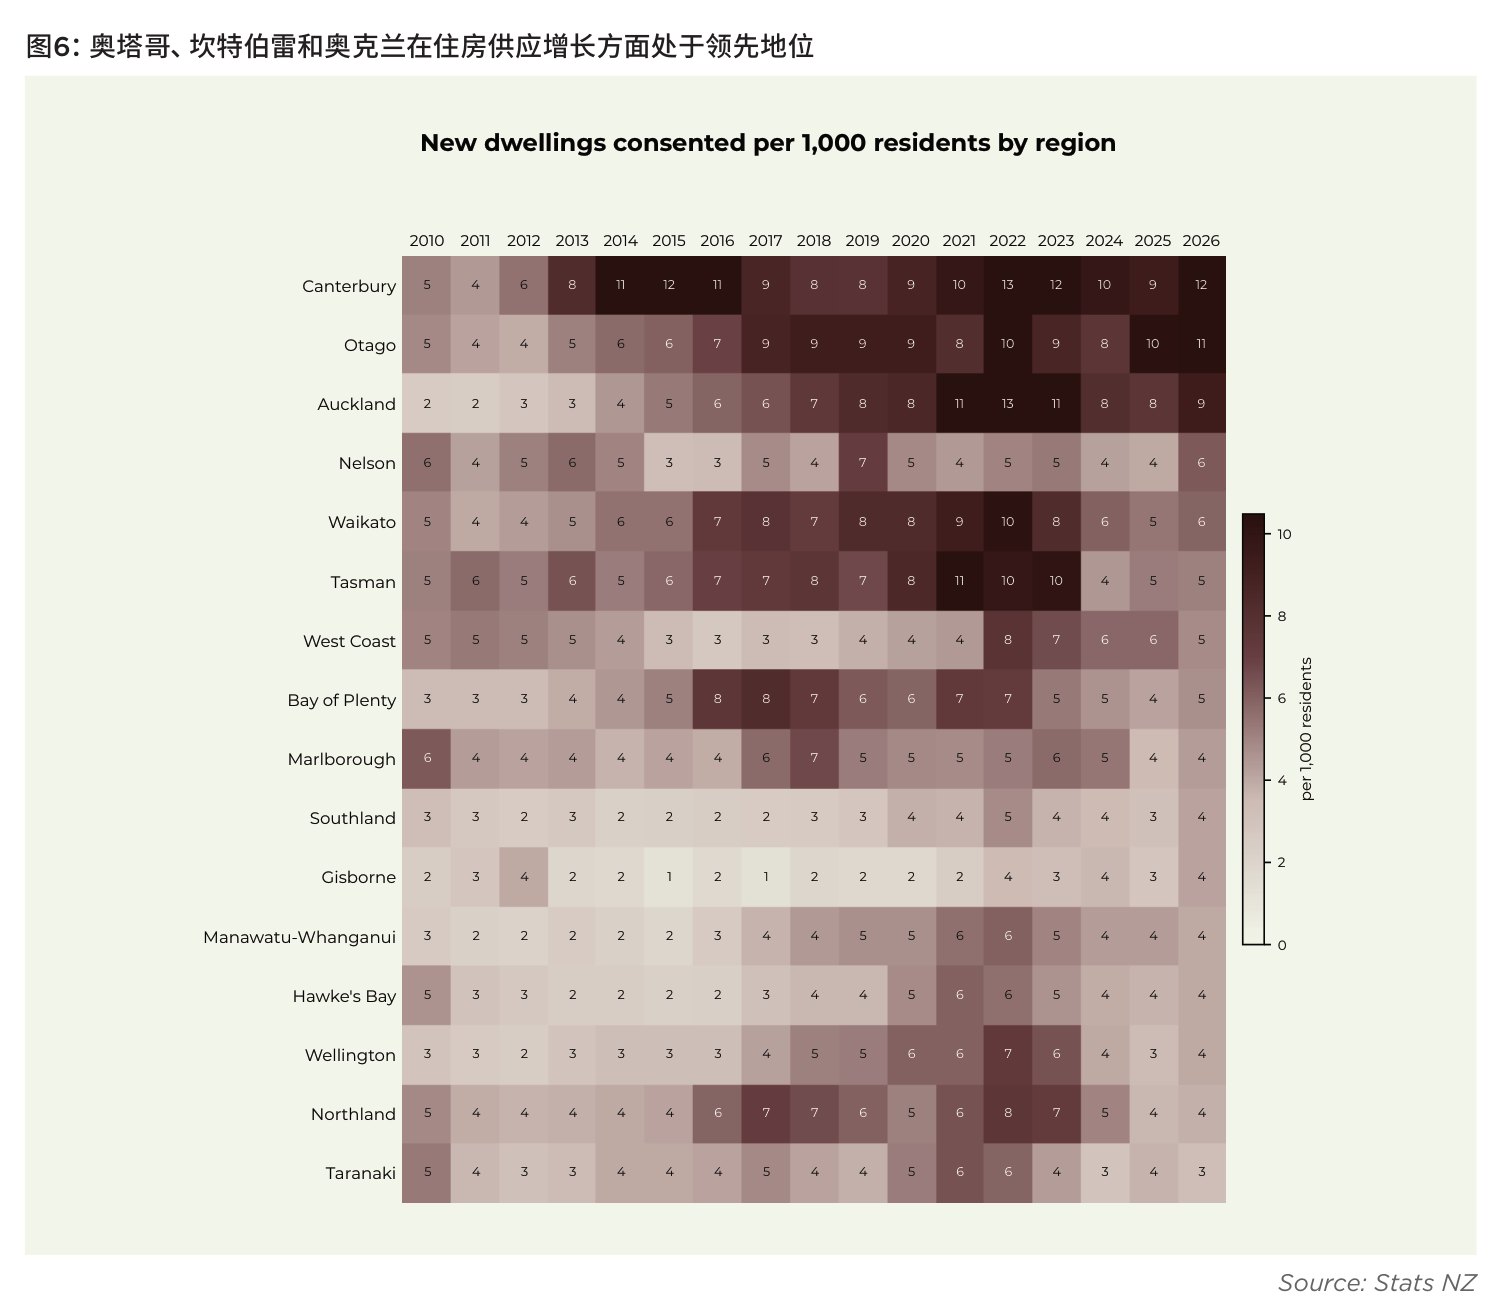
一些领先指标显示,市场保持乐观是有依据的。自2025年初以来,住宅建筑许可数量呈现上升趋势,这主要是由中等密度住宅的建设推动的(图5),且在区域分布上,主要集中于坎特伯雷和奥塔哥地区,其中以皇后镇湖区及周边地区最为明显(见图6)。
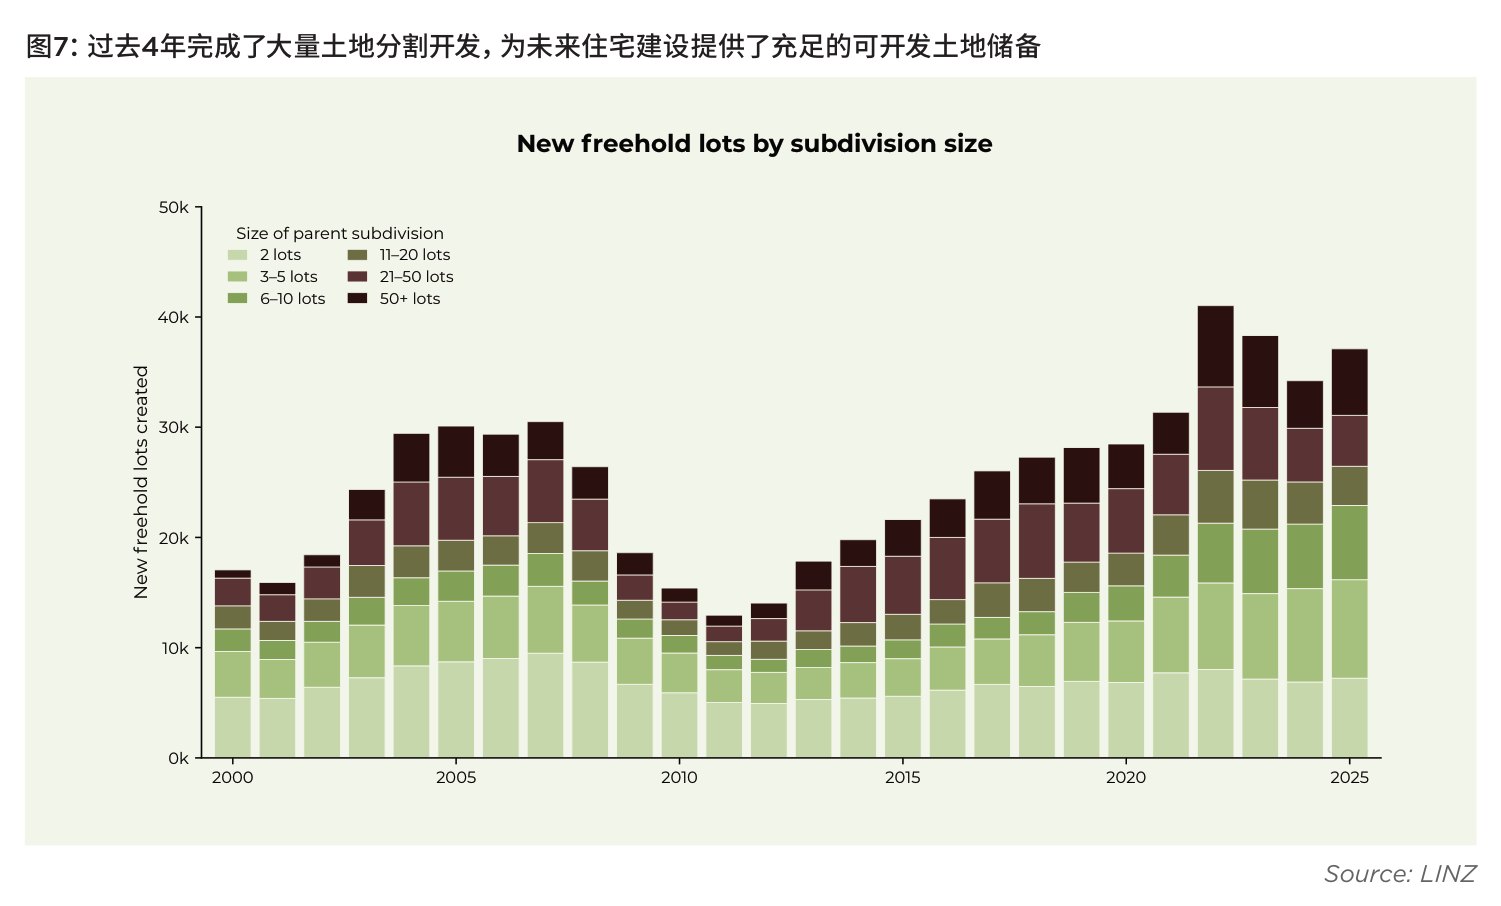
建筑许可数量的增加,与过去4年里的充足土地分割开发供应相吻合,这意味着目前有足够的土地储备和容量,来支撑这些建筑活动的开展(图7)。
在人口快速增长、积压需求释放以及开发经济效益逐步改善的支持下,住宅建筑行业正在经历周期性复苏。相比之下,非住宅建筑行业尚未显现出同样积极的发展趋势(图8)。
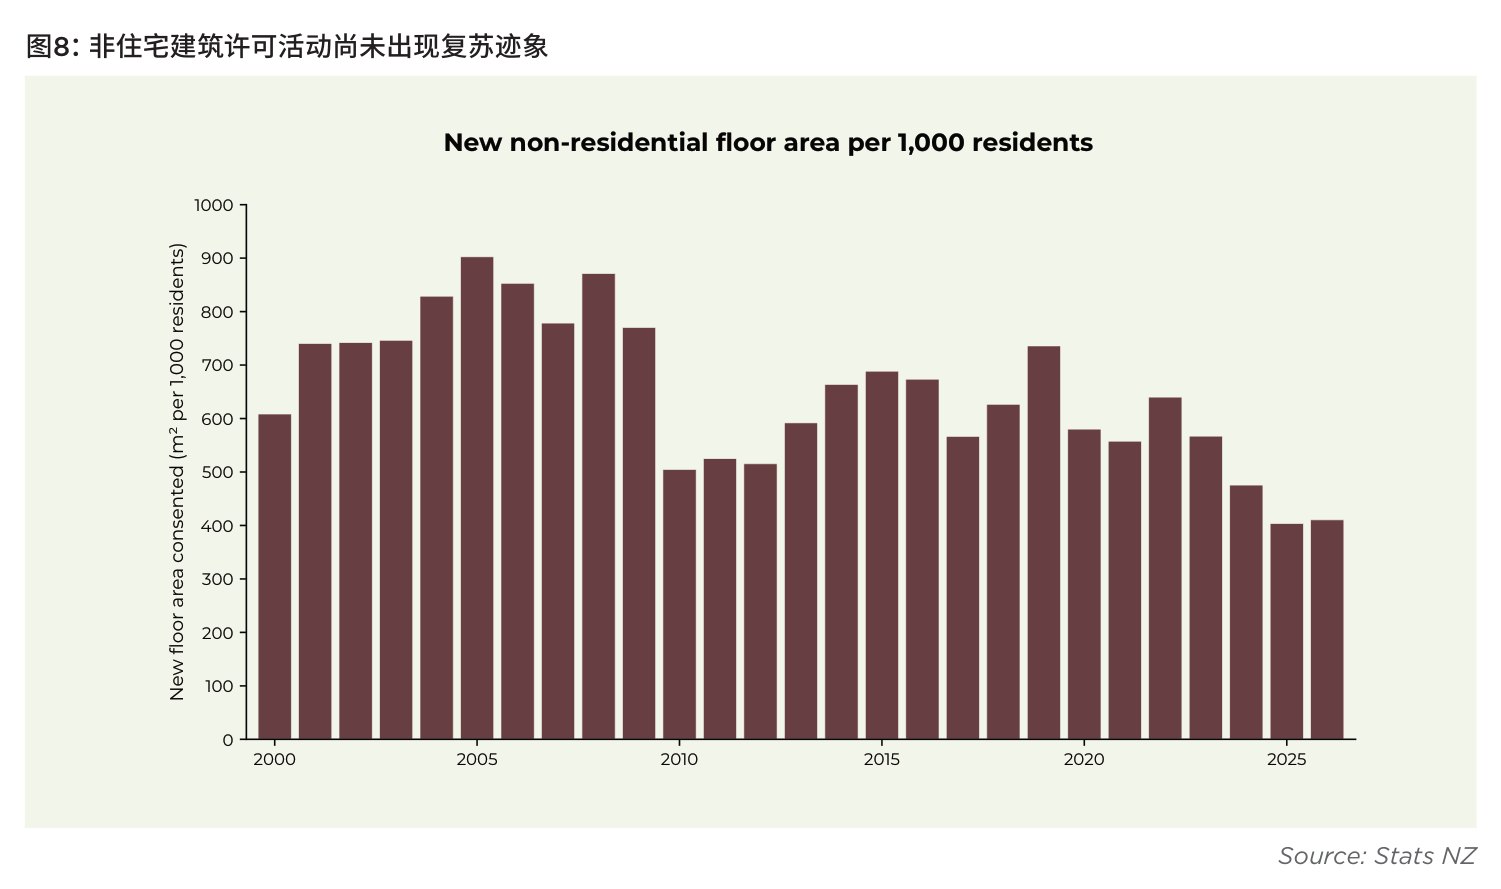
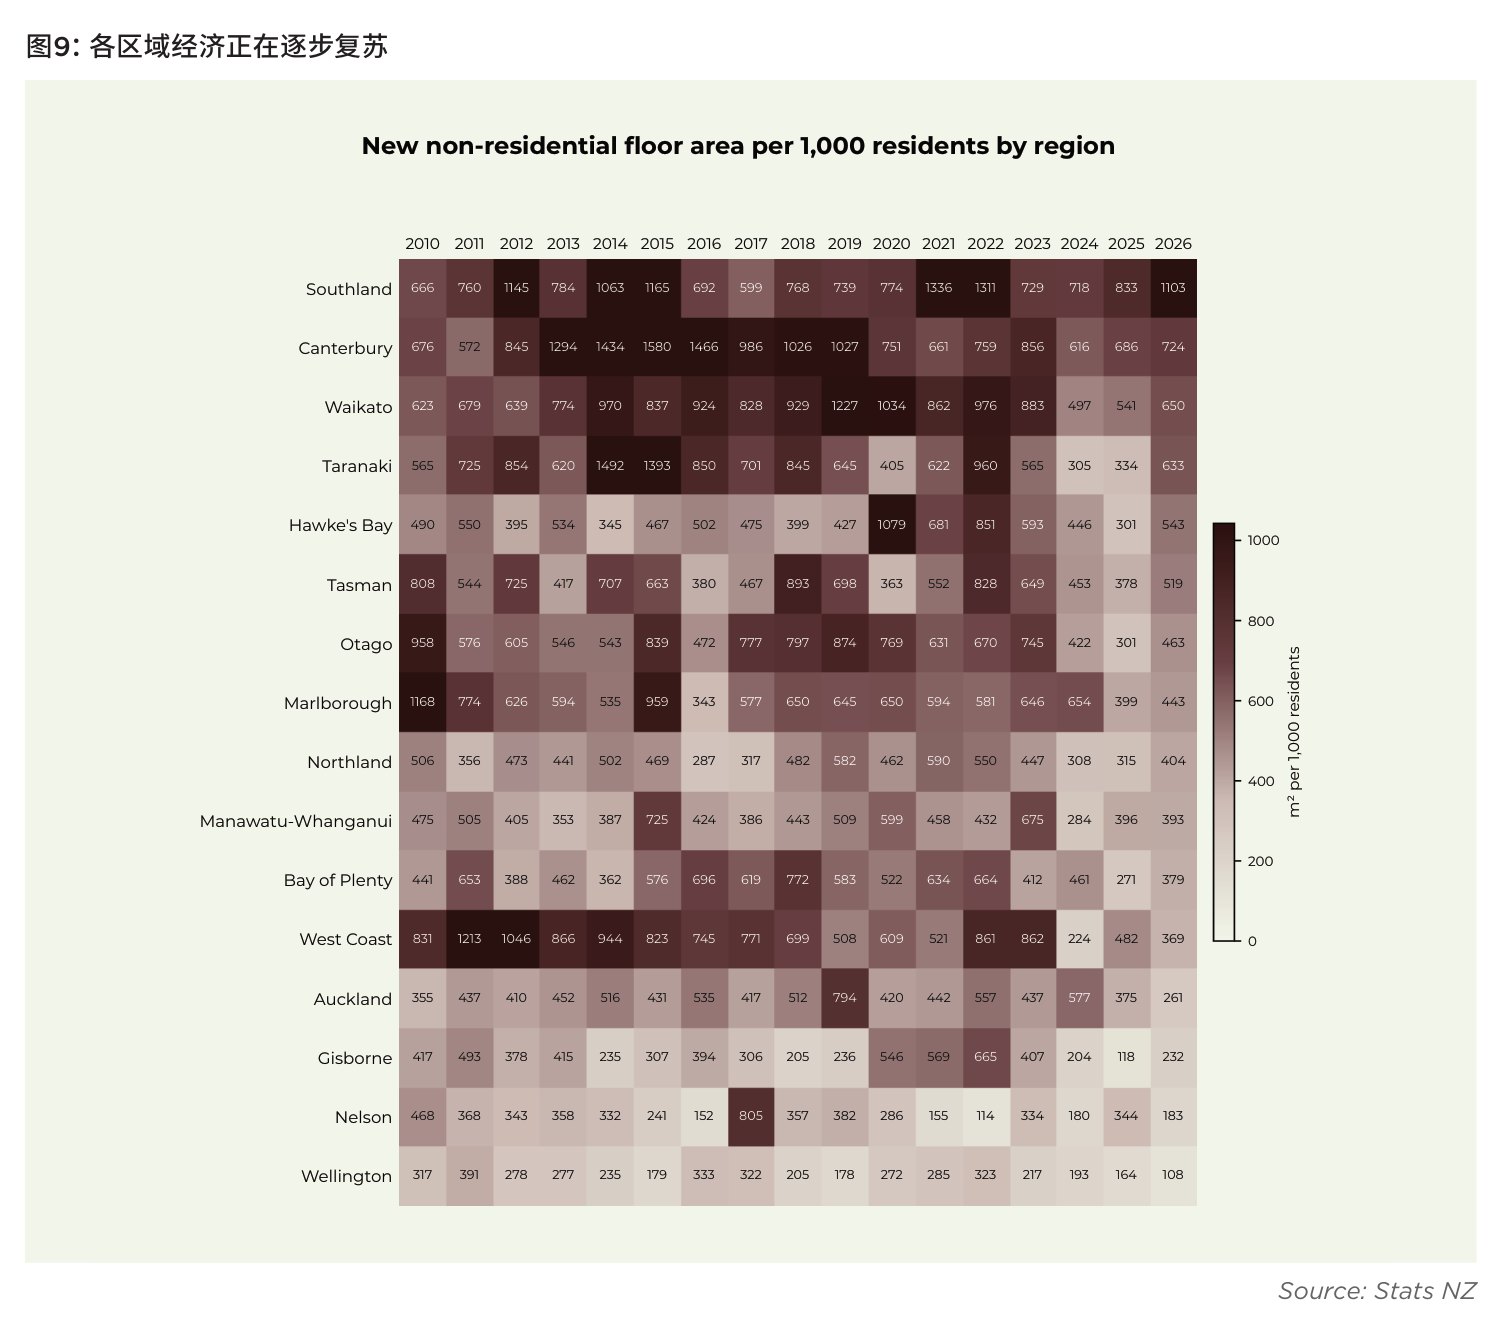
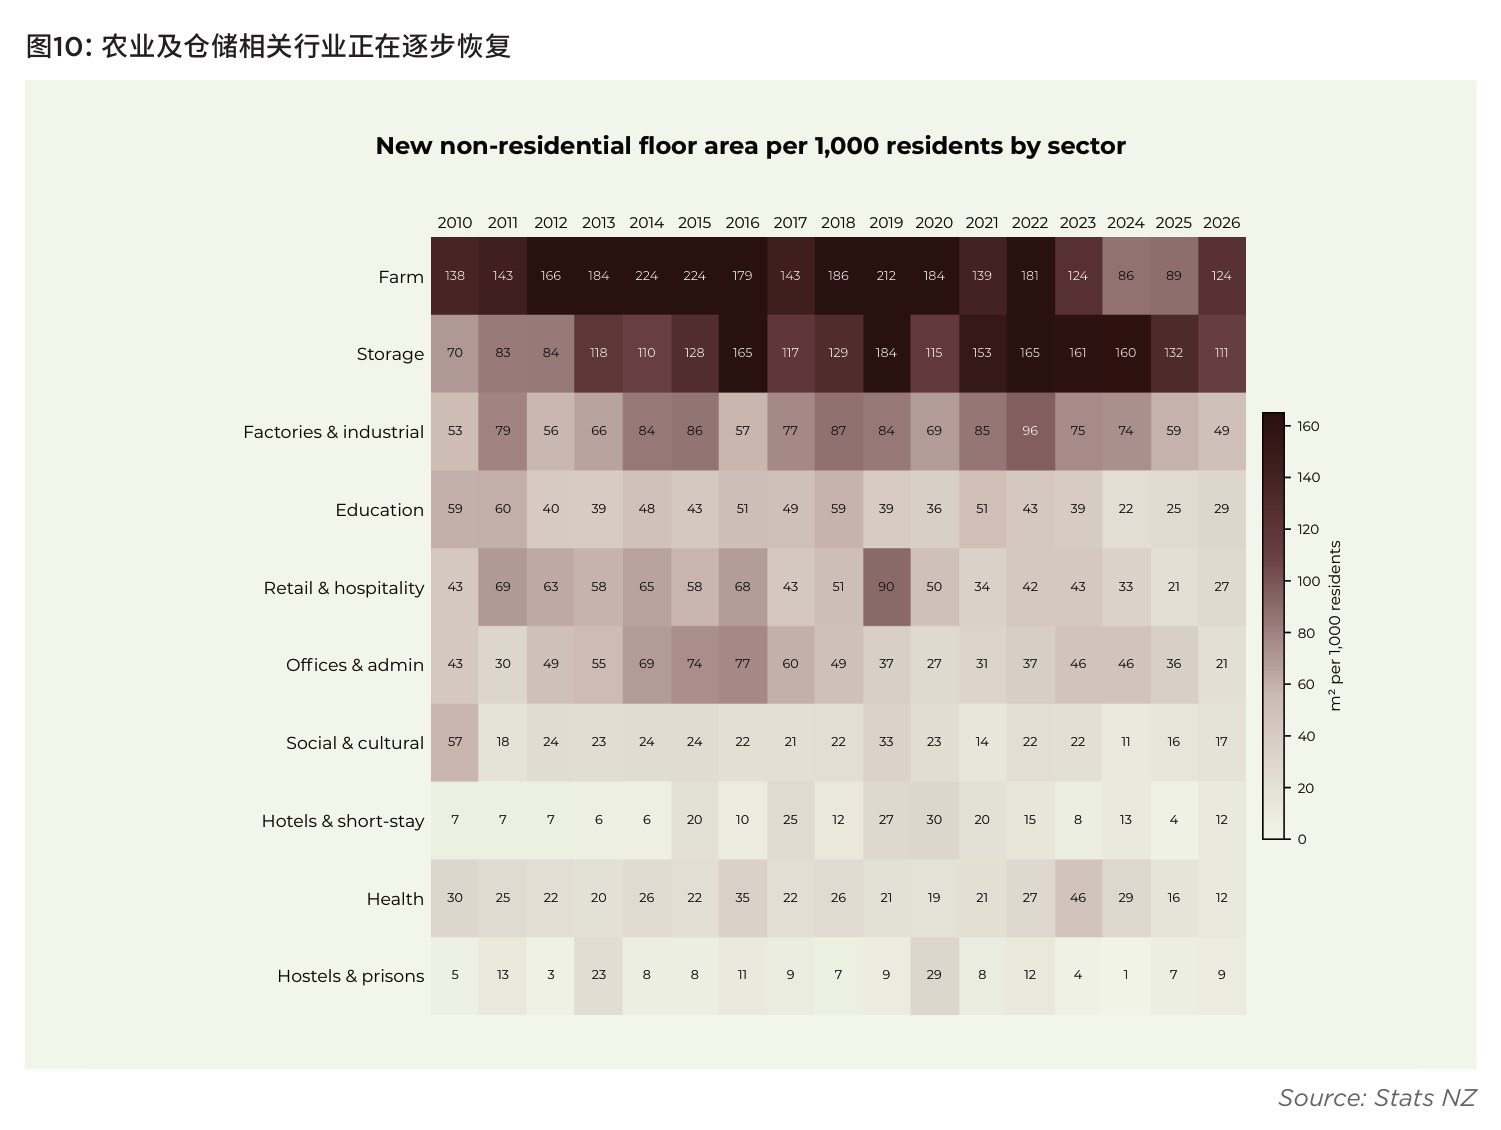
由于非住宅项目的规模通常更大、更复杂且建设周期更长,因此该行业对经济周期的反应往往存在较长滞后。不过,该领域也存在一些积极迹象,主要集中在与农业关联最紧密的区域(图9)和行业(图10)。由于农产品价格有利,以及良好的生长条件,农业目前正处于较高盈利水平。
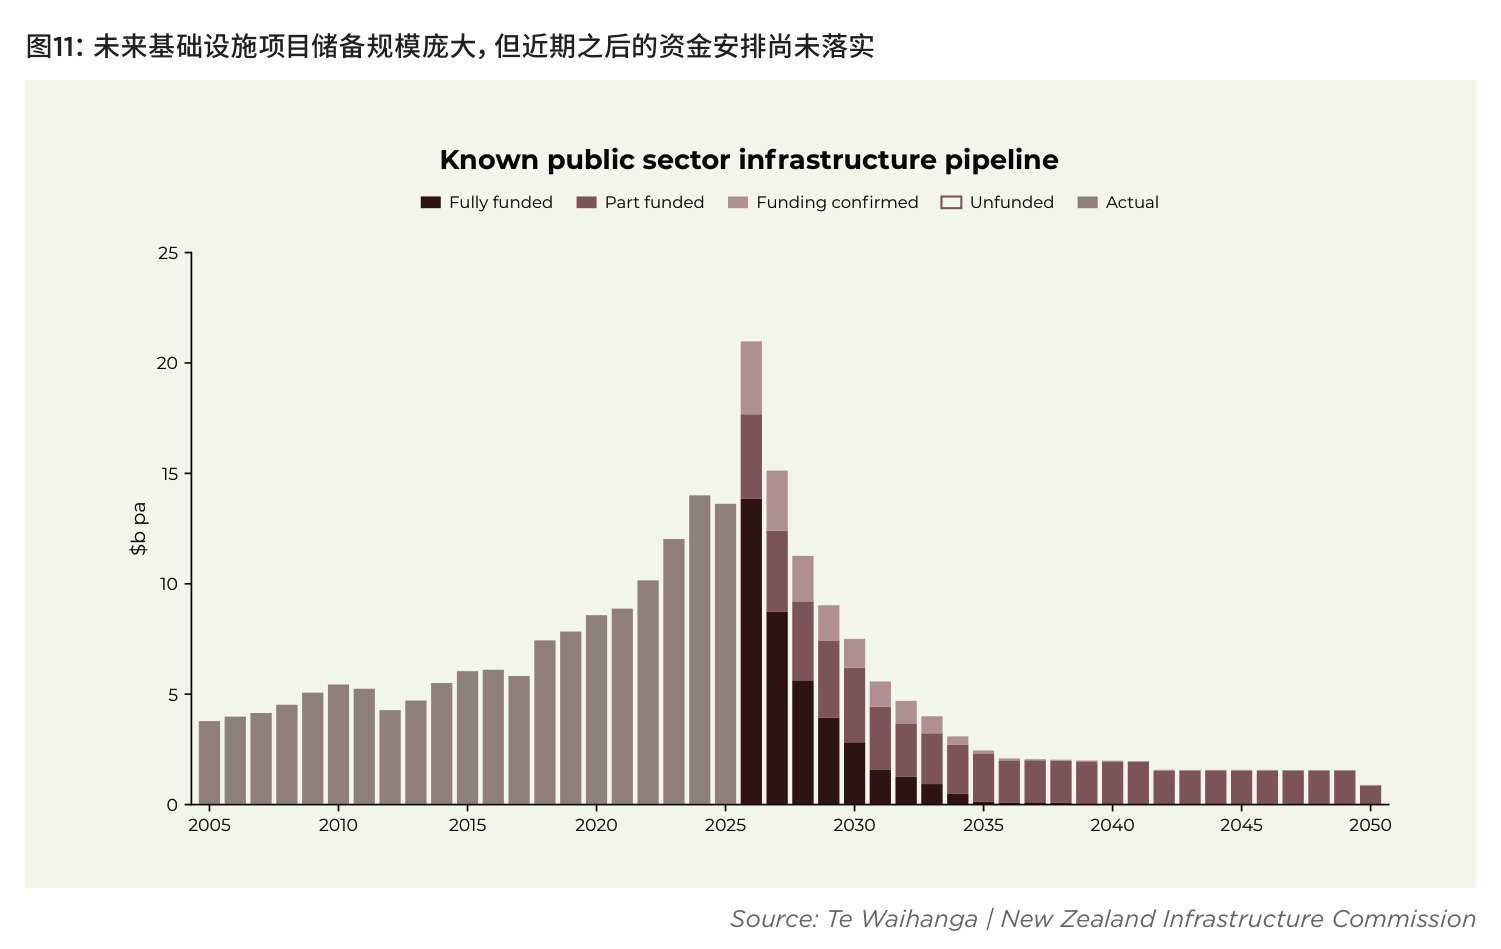
基础设施行业的情况也类似。过去一年里,各类基础设施项目陷入走走停停的状态,导致行业活动减少,并造成部分专业领域的技术人才和产能流失。不过,未来仍有大量已规划的基础设施项目储备,尽管未来几年的资金来源尚未完全到位(图11)。目前,在推动跨党派支持以建立更稳定的基建规划方面,已取得了令人鼓舞的进展,但该计划仍在形成阶段,尚未完全落实。
建筑行业是名副其实的国家建设者。
鉴于众所周知的住房和基础设施短缺,未来几年显然需要持续的建筑活动。而具体的时间节奏则受到周期性因素的影响,包括市场信心、利率水平、政策决策,以及行业自身是否具备以高生产力和高效率完成建设任务的能力。
发布:新西兰华人建筑业协会 NZCBIA。研究与撰写:Shamubeel Eaqub、Rosie Collins、Nihal Sohanpal。
来源:2026 年新西兰建筑业年度报告,原刊第 13–20 页。网页版本调整了排版。
CC BY-NC-SA 4.0