2024 年新西兰建筑业年度报告

研究报告

第六章:聚焦细分市场 · 非住宅项目

网页阅读 · 试版查看原刊 P33–39

非住宅项目

非住宅建筑业涵盖甚为广泛,例如酒店、工厂和写字楼(见图38)。

就非住宅建筑而言,我们应该重点关注三个领域:零售业、写字楼和工业。其他领域主要是由政府主导的(如卫生、教育、监狱、体育场馆等),他们由政治和政策驱动而非受经济驱动。

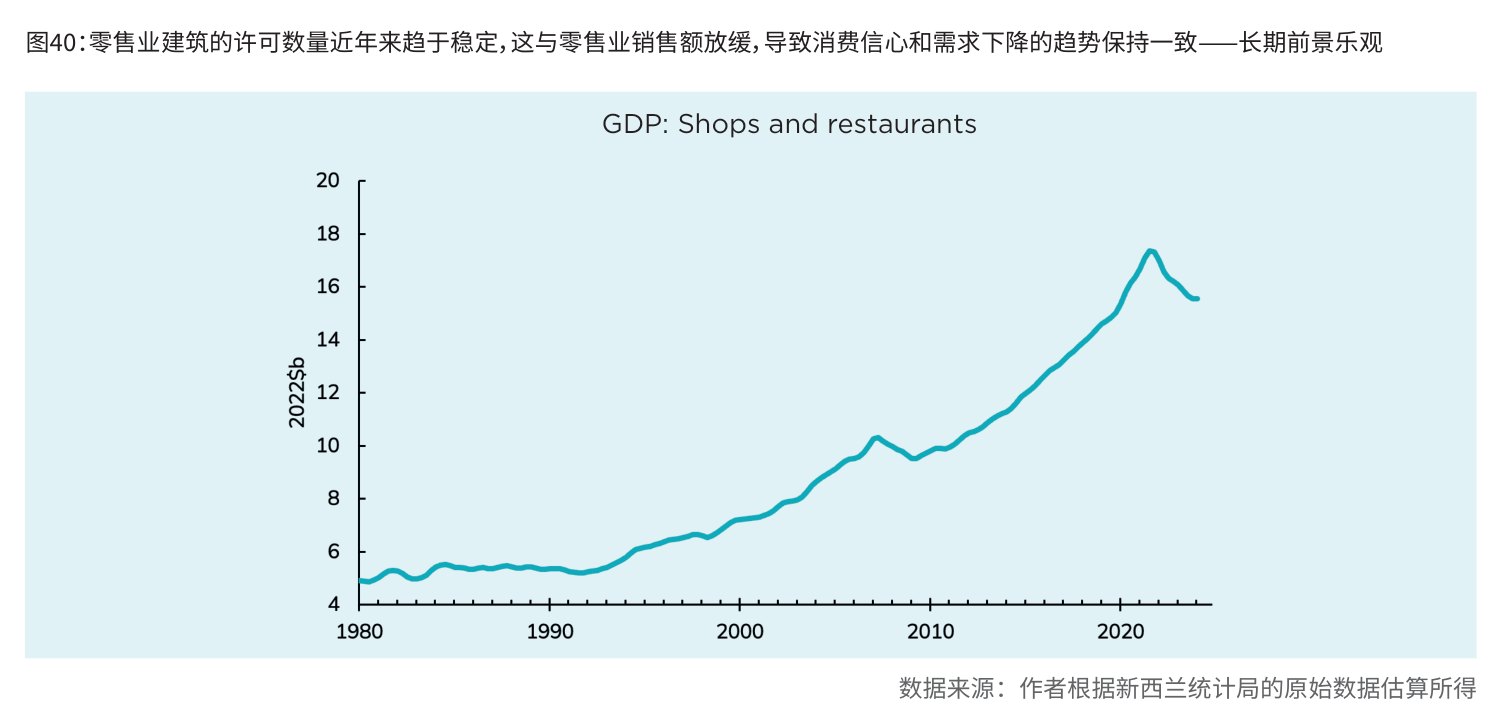
近年来,零售业并没有增加太多新产能(见图39),这与零售业的支出放缓(见图40)保持一致。零售业的长期前景是乐观的——人口的增长和富裕将推动对零售和酒店的需求。地理区位的变化也将推动这一趋势,特别是随着奥克兰等大型城市市中心的扩张。

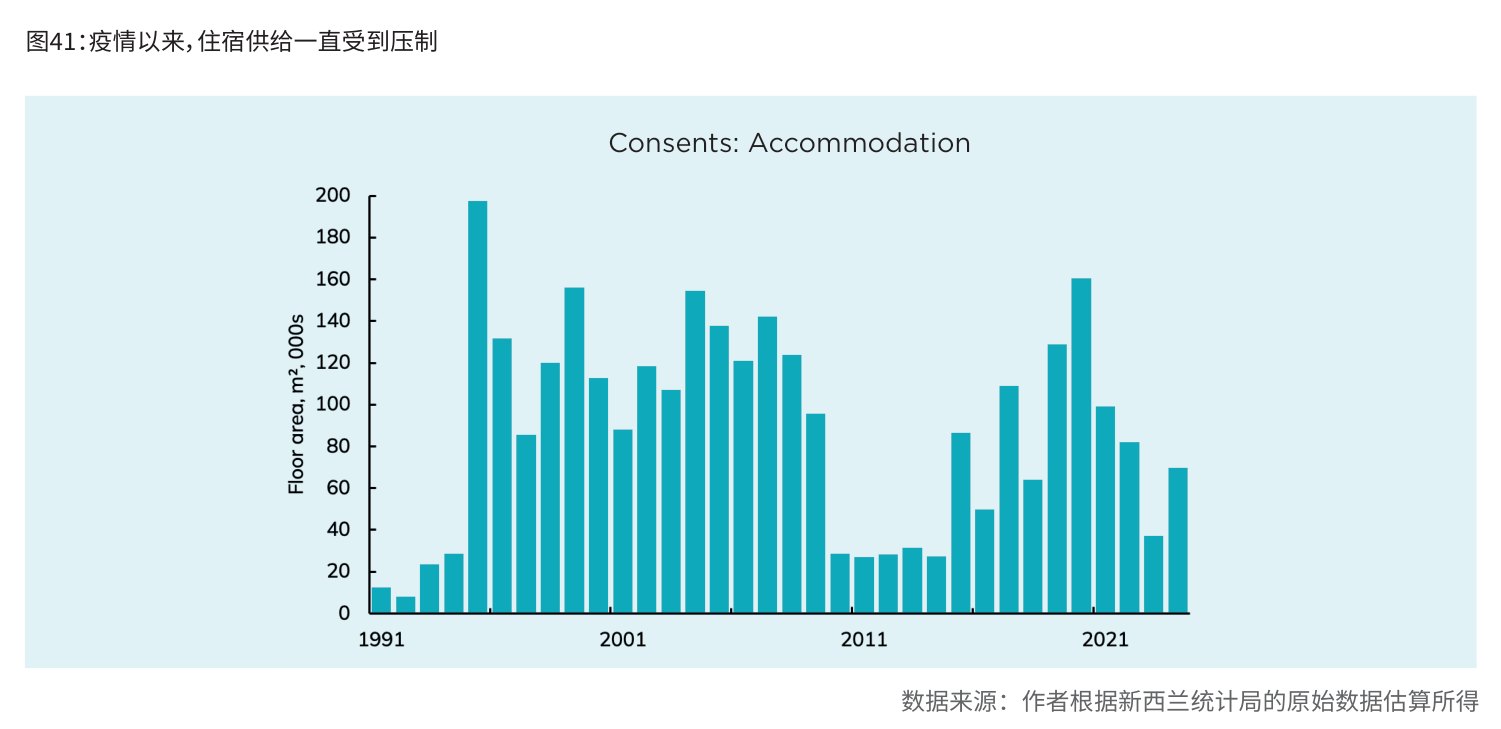
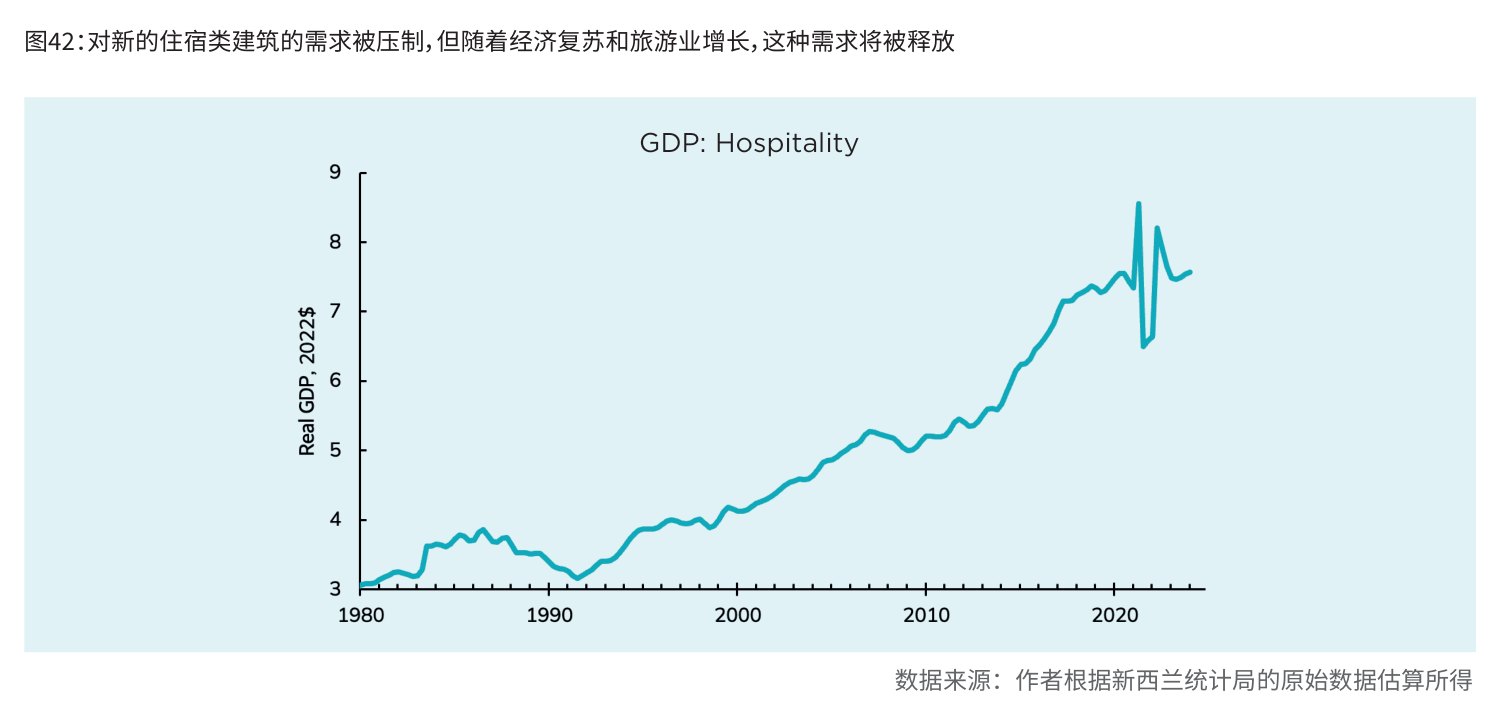
自疫情爆发以来,并未有太多住宿类建筑(酒店、汽车旅馆等)落地(见图41)。对新的高质量的住宿类建筑的需求被严重压制(见图42),但疫情和对当前经济衰退复苏的不确定性也推迟了新的住宿类建筑的供给。旅游业的复苏将进一步揭示住宿类建筑的广阔前景,并刺激未来十年的加速投资。

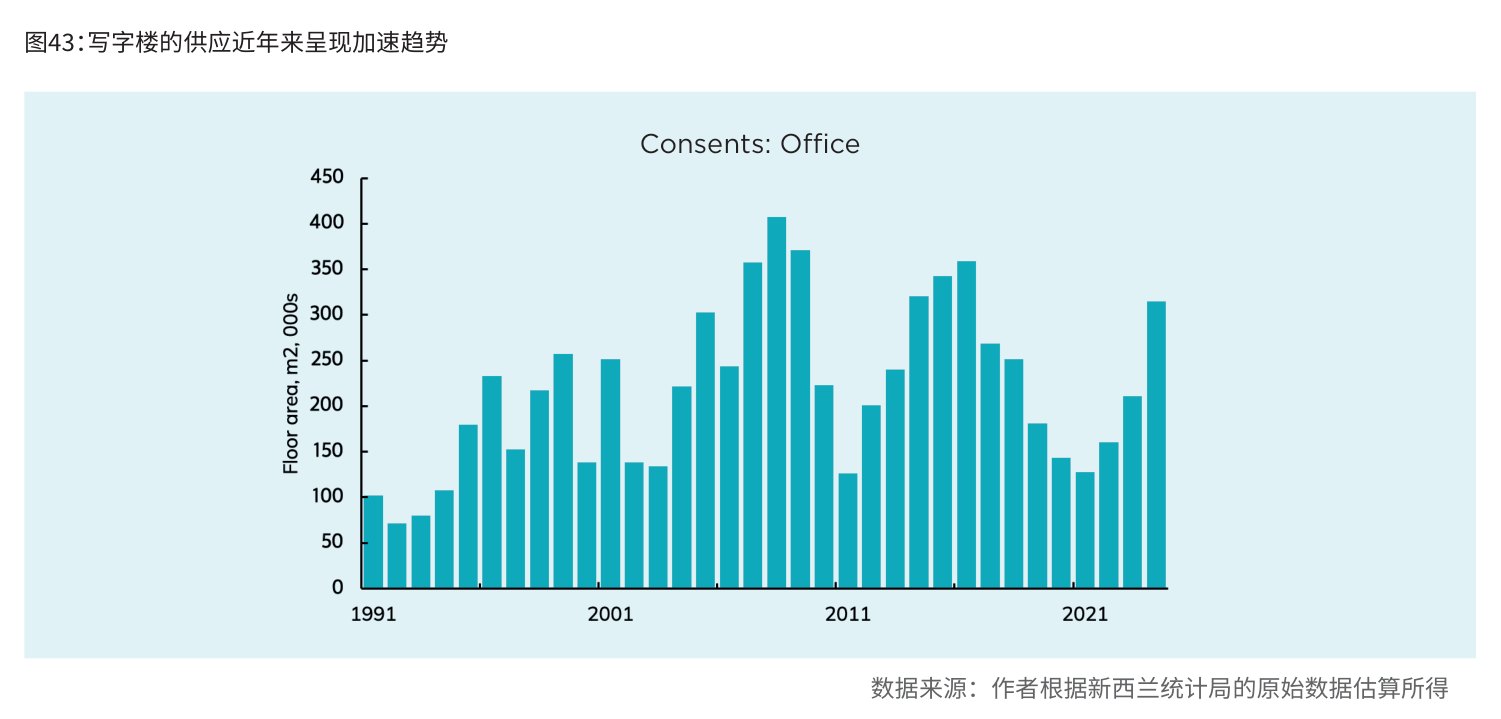
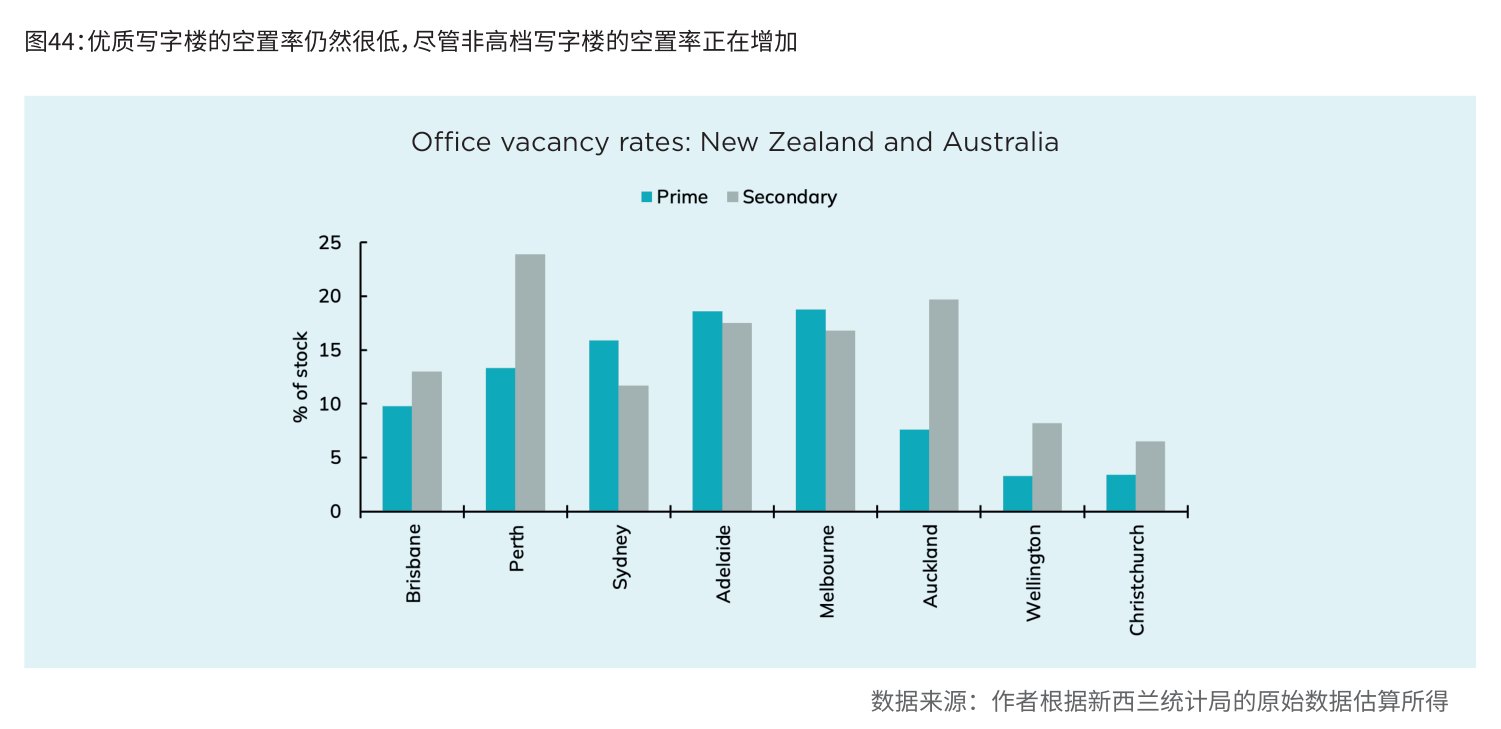
近年来,写字楼供应量有所增加(见图43),优质建筑的空置率仍然很低(见图44)。旧的二手写字楼越来越难出租,这可能会导致其用途的改变(

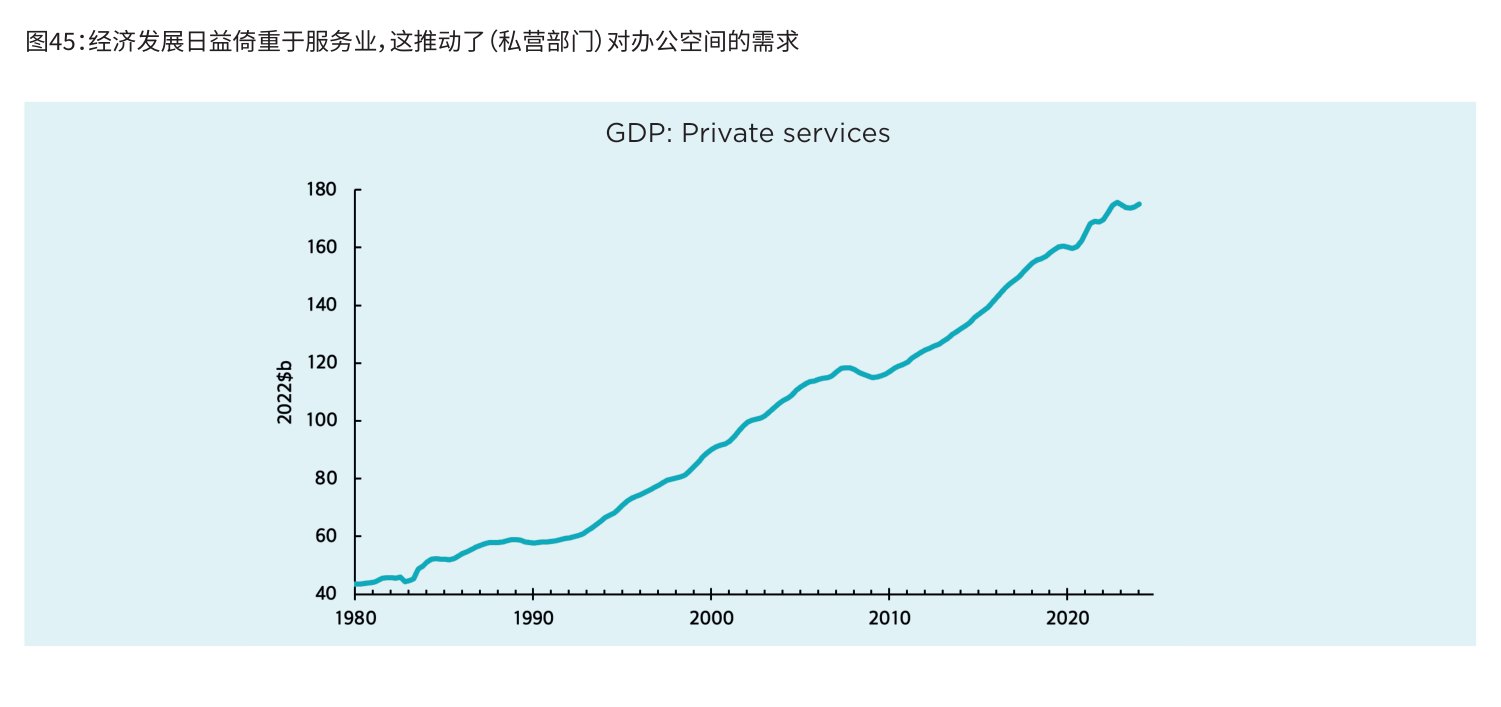
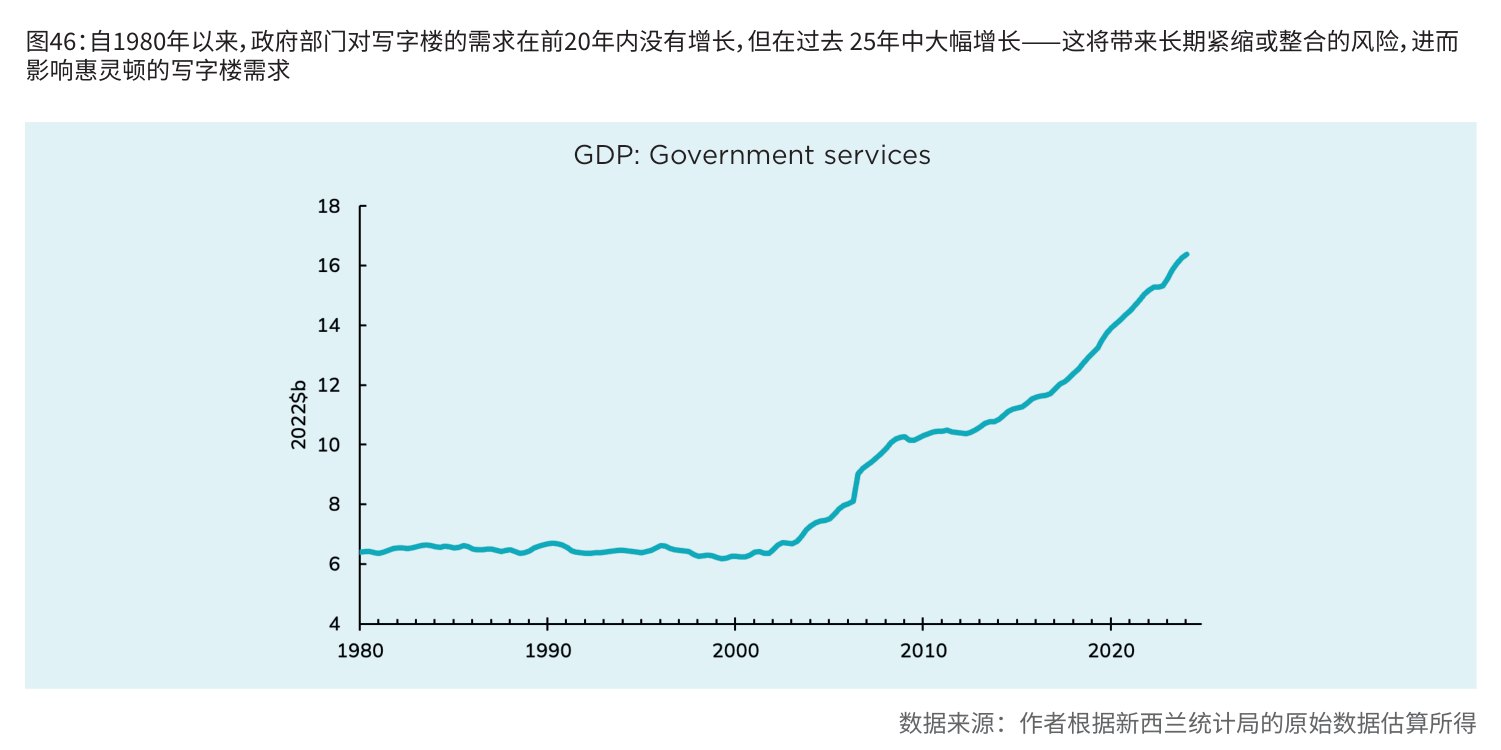
例如改建为住宅)。从长远来看,服务业经济的长期增长将继续提升对写字楼的需求(见图45)。公共部门也增加了对写字楼等办公区域的需求。对写字楼等办公区域的需求在经历了20年的停滞之后又增长了20年(见图表46),但现在可能正在进入一个整合期。

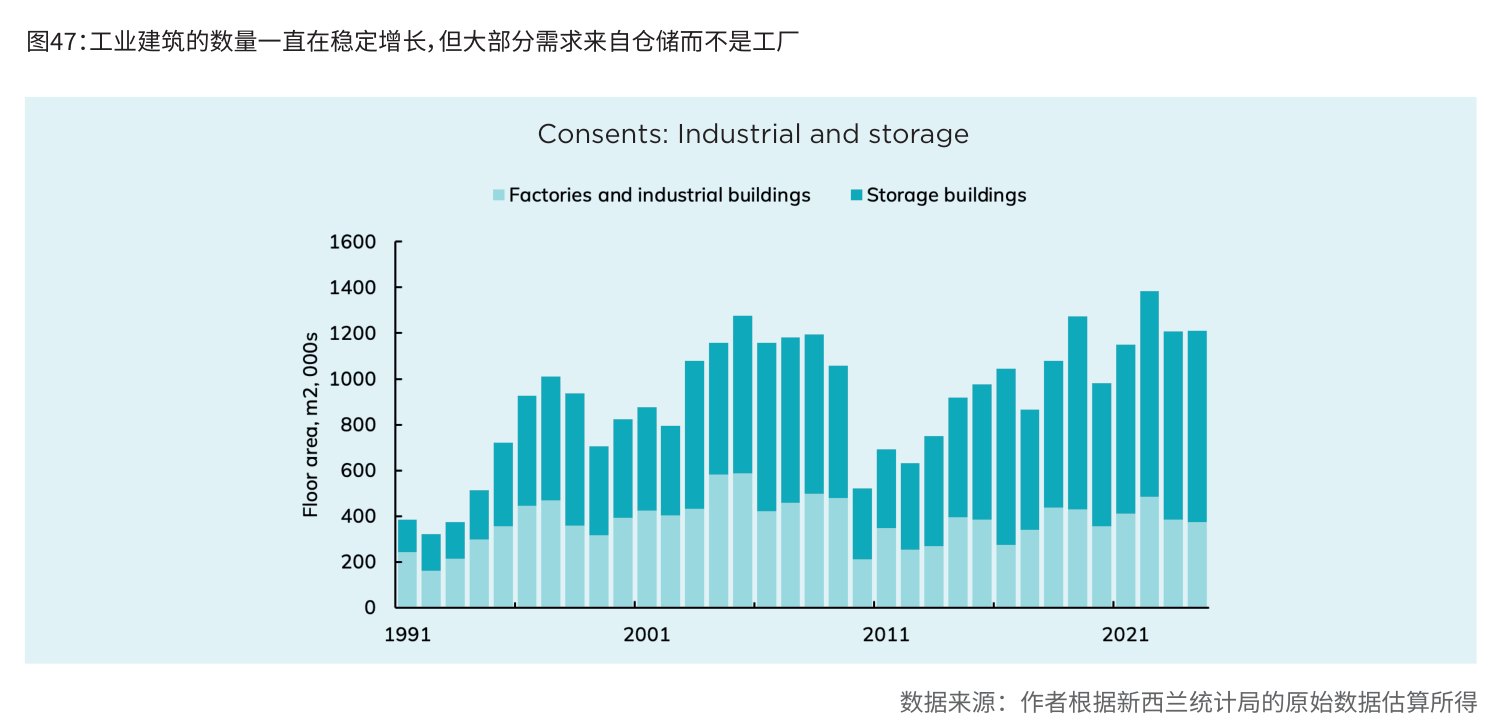
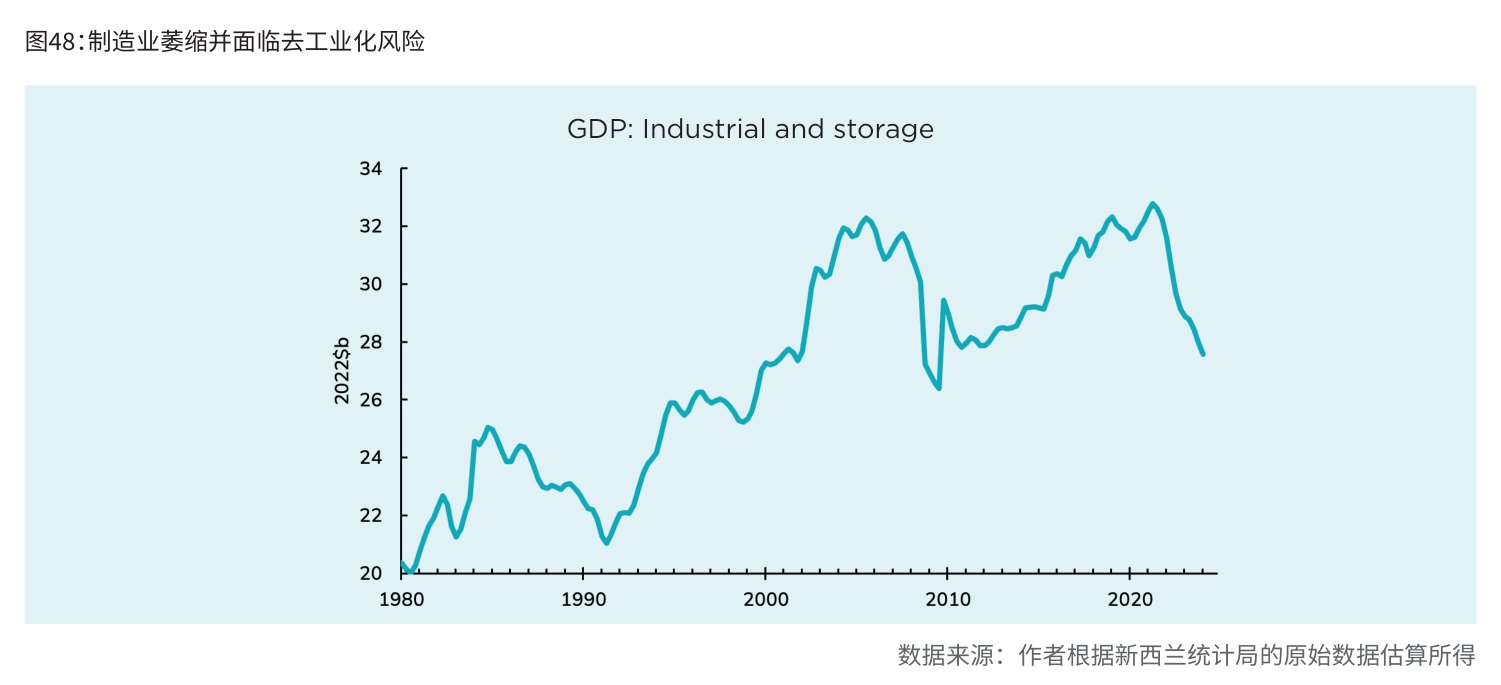
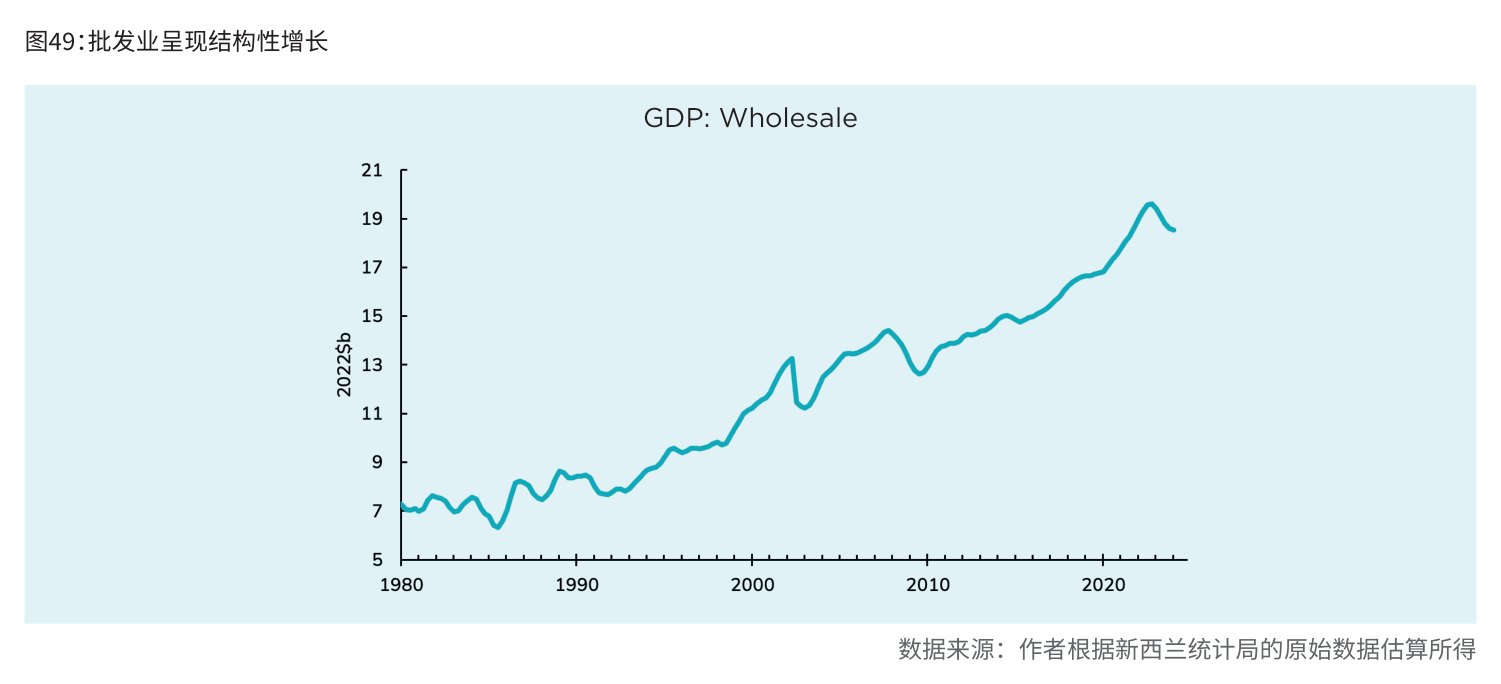
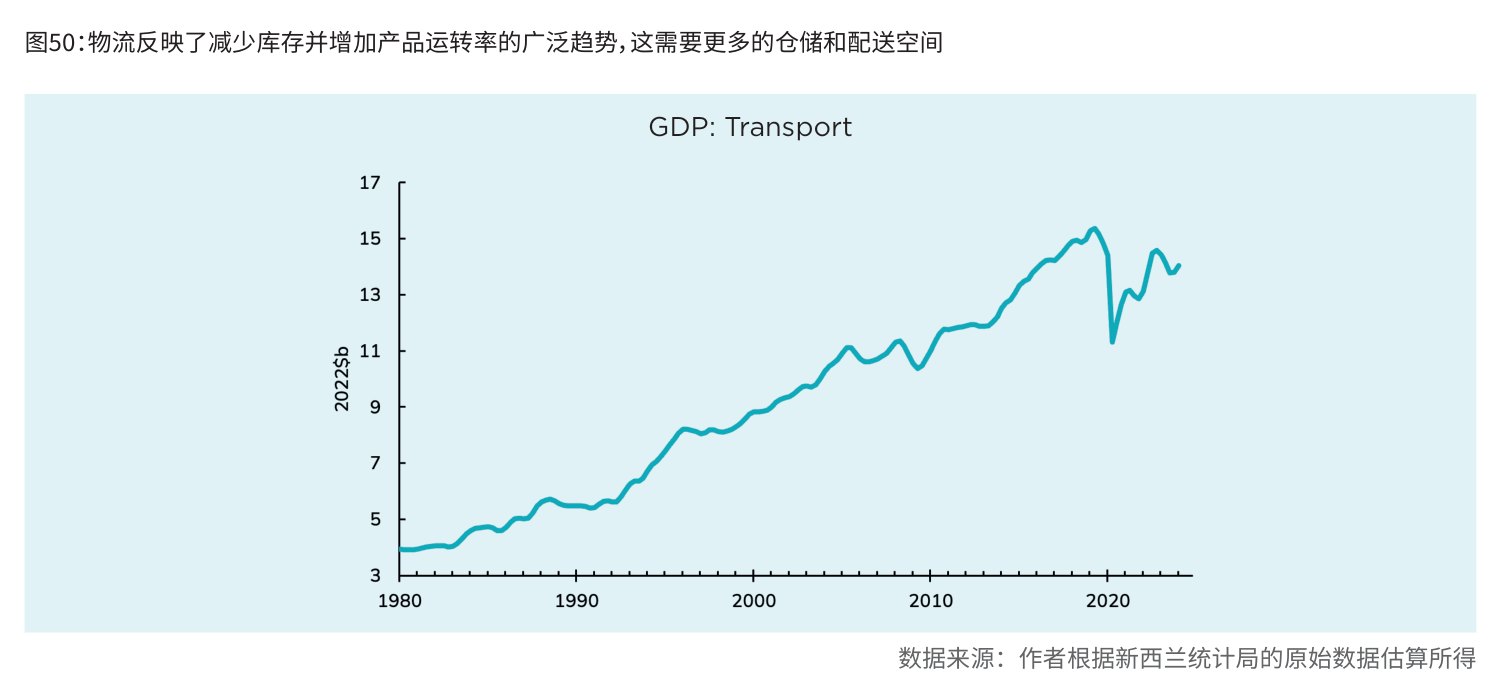
近年来,在仓储建筑的推动下,工业建筑的供应量迅速增长(见图47)。这是因为仓储建筑的交付渗透率更高,并且企业库存的管理方式不同(持有更少的仓库,但加快物理运转效率)。由于制造业前景疲软,工厂建筑需求低迷(见图表48)。由此可见,工业建筑的前景可被一分为二——仓储建筑的需求将继续保持高位(见图49和50),但工厂建筑的需求则较为低迷。

非住宅建筑这个子领域是一个奇怪的集合体,客户在本质上有很大区别,且所受到的影响因素也不尽相同。对于服务于这一广泛类别的领域的人来说,了解细分市场和客户至关重要。尽管2025年整体的经济状况是利好的,但非住宅建筑的复苏速度和规模仍将取决于对多年来供不应求的状况的解决。
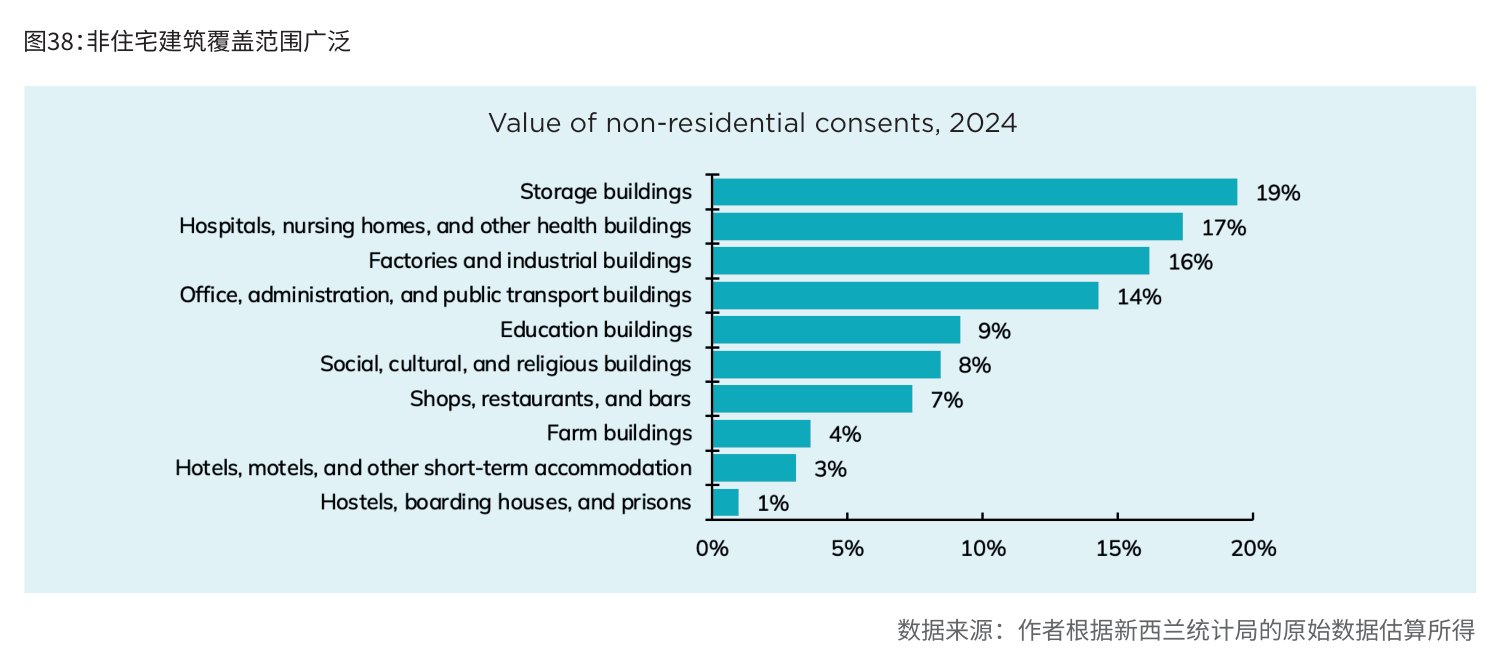
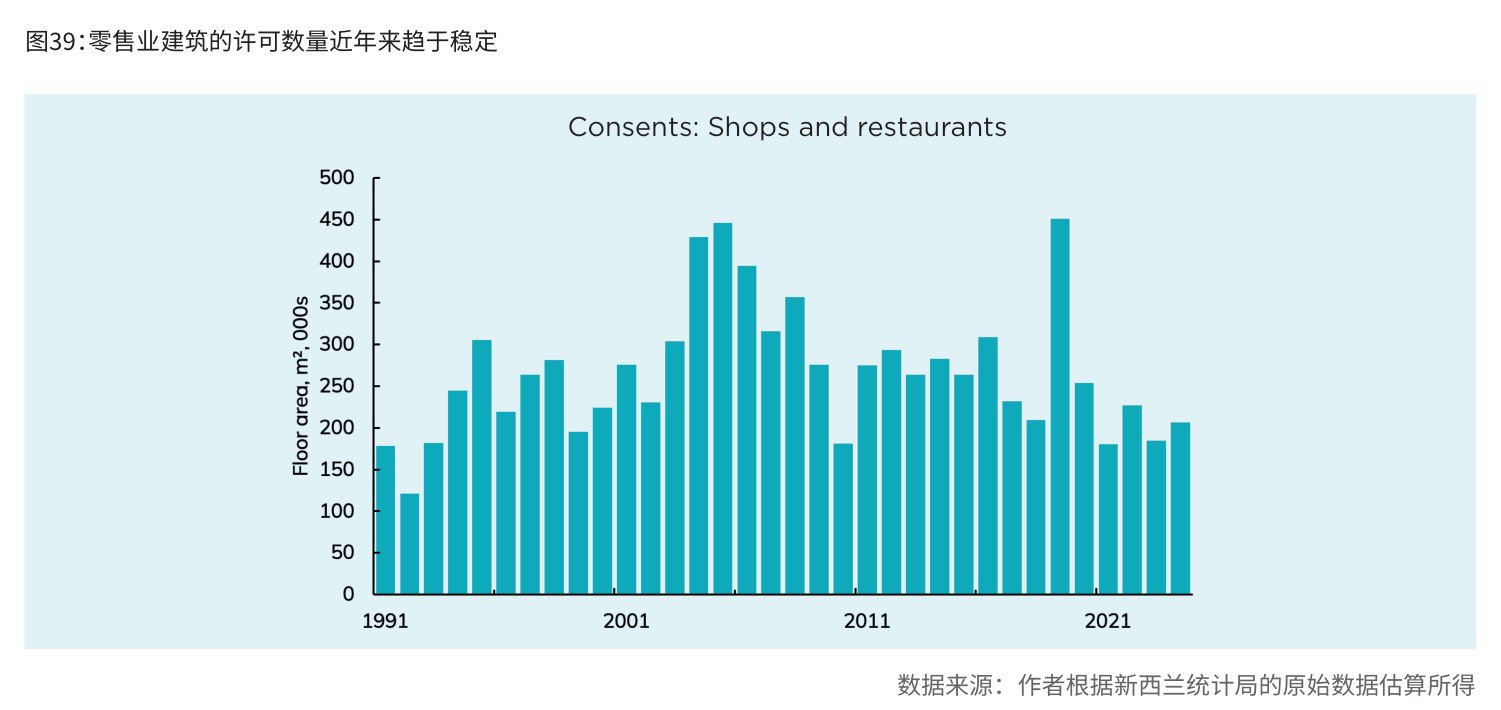
图38:非住宅建筑覆盖范围广泛
图38:非住宅建筑覆盖范围广泛点击查看原刊
图39:零售业建筑的许可数量近年来趋于稳定
图39:零售业建筑的许可数量近年来趋于稳定点击查看原刊
图40:零售业建筑的许可数量近年来趋于稳定,这与零售业销售额放缓,导致消费信心和需求下降的趋势保持一致——长期前景乐观
图40:零售业建筑的许可数量近年来趋于稳定,这与零售业销售额放缓,导致消费信心和需求下降的趋势保持一致——长期前景乐观点击查看原刊
图41:疫情以来,住宿供给一直受到压制
图41:疫情以来,住宿供给一直受到压制点击查看原刊
图42:对新的住宿类建筑的需求被压制,但随着经济复苏和旅游业增长,这种需求将被释放
图42:对新的住宿类建筑的需求被压制,但随着经济复苏和旅游业增长,这种需求将被释放点击查看原刊
图43:写字楼的供应近年来呈现加速趋势
图43:写字楼的供应近年来呈现加速趋势点击查看原刊
图44:优质写字楼的空置率仍然很低,尽管非高档写字楼的空置率正在增加
图44:优质写字楼的空置率仍然很低,尽管非高档写字楼的空置率正在增加点击查看原刊
图45:经济发展日益倚重于服务业,这推动了(私营部门)对办公空间的需求
图45:经济发展日益倚重于服务业,这推动了(私营部门)对办公空间的需求点击查看原刊
图46:自1980年以来,政府部门对写字楼的需求在前20年内没有增长,但在过去 25年中大幅增长——这将带来长期紧缩或整合的风险,进而影响惠灵顿的写字楼需求
图46:自1980年以来,政府部门对写字楼的需求在前20年内没有增长,但在过去 25年中大幅增长——这将带来长期紧缩或整合的风险,进而影响惠灵顿的写字楼需求点击查看原刊
图47:工业建筑的数量一直在稳定增长,但大部分需求来自仓储而不是工厂
图47:工业建筑的数量一直在稳定增长,但大部分需求来自仓储而不是工厂点击查看原刊
图48:制造业萎缩并面临去工业化风险
图48:制造业萎缩并面临去工业化风险点击查看原刊
图49:批发业呈现结构性增长
图49:批发业呈现结构性增长点击查看原刊
图50:物流反映了减少库存并增加产品运转率的广泛趋势,这需要更多的仓储和配送空间
图50:物流反映了减少库存并增加产品运转率的广泛趋势,这需要更多的仓储和配送空间点击查看原刊

发布:新西兰华人建筑业协会 NZCBIA。研究与撰写:Shamubeel Eaqub、Rosie Collins。

来源:2024 年新西兰建筑业年度报告,原刊第 33–39 页。网页版本调整了排版。

CC BY-NC-SA 4.0
← 返回行业报告列表,选择其他出版物