
研究报告
第六章:聚焦细分市场 · 住宅项目
建筑业通常被细分为三个特定的市场:住宅项目、非住宅项目和基建设施。
本节提供了有关需求和供给的宏观指标以及对未来战略情况的评估。
住宅项目
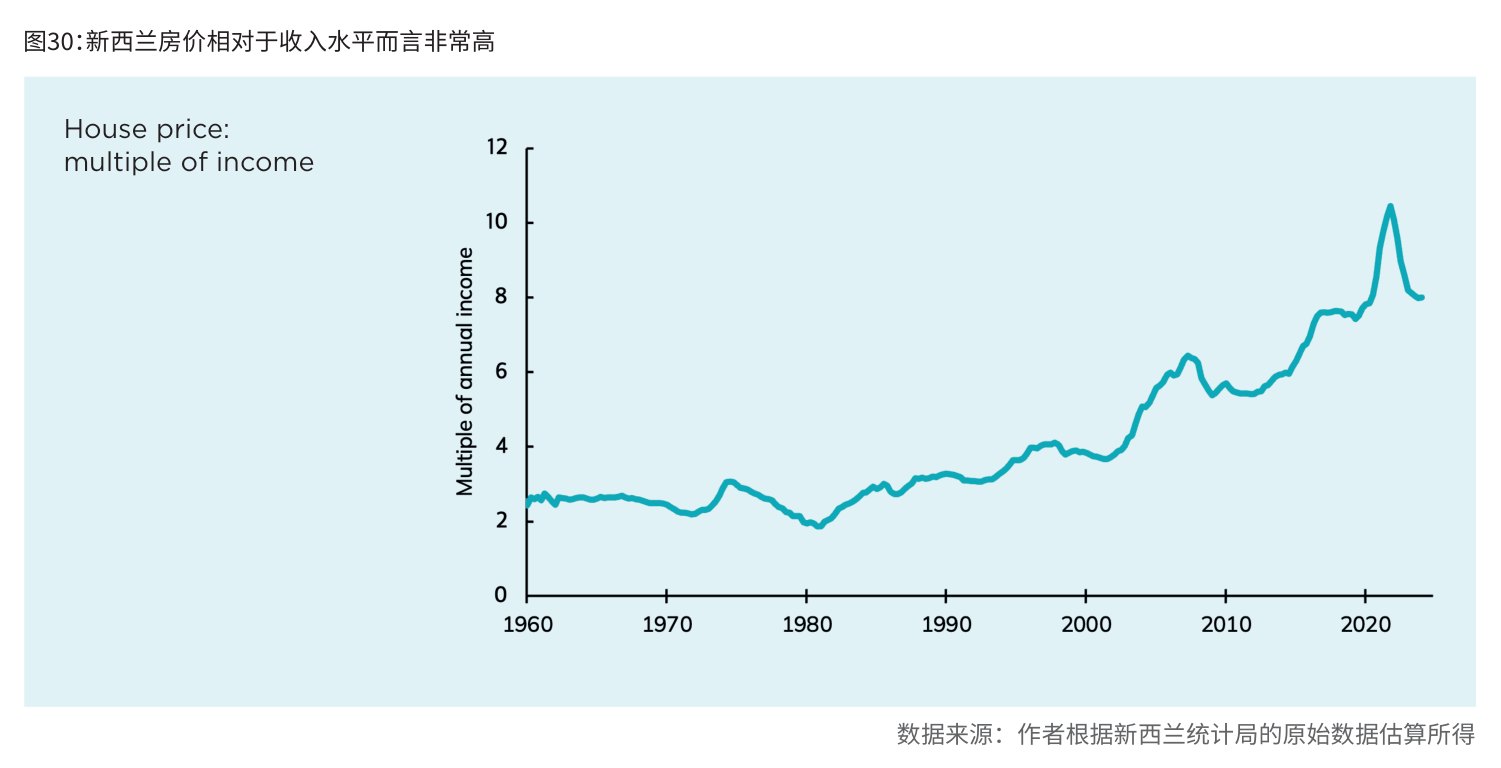
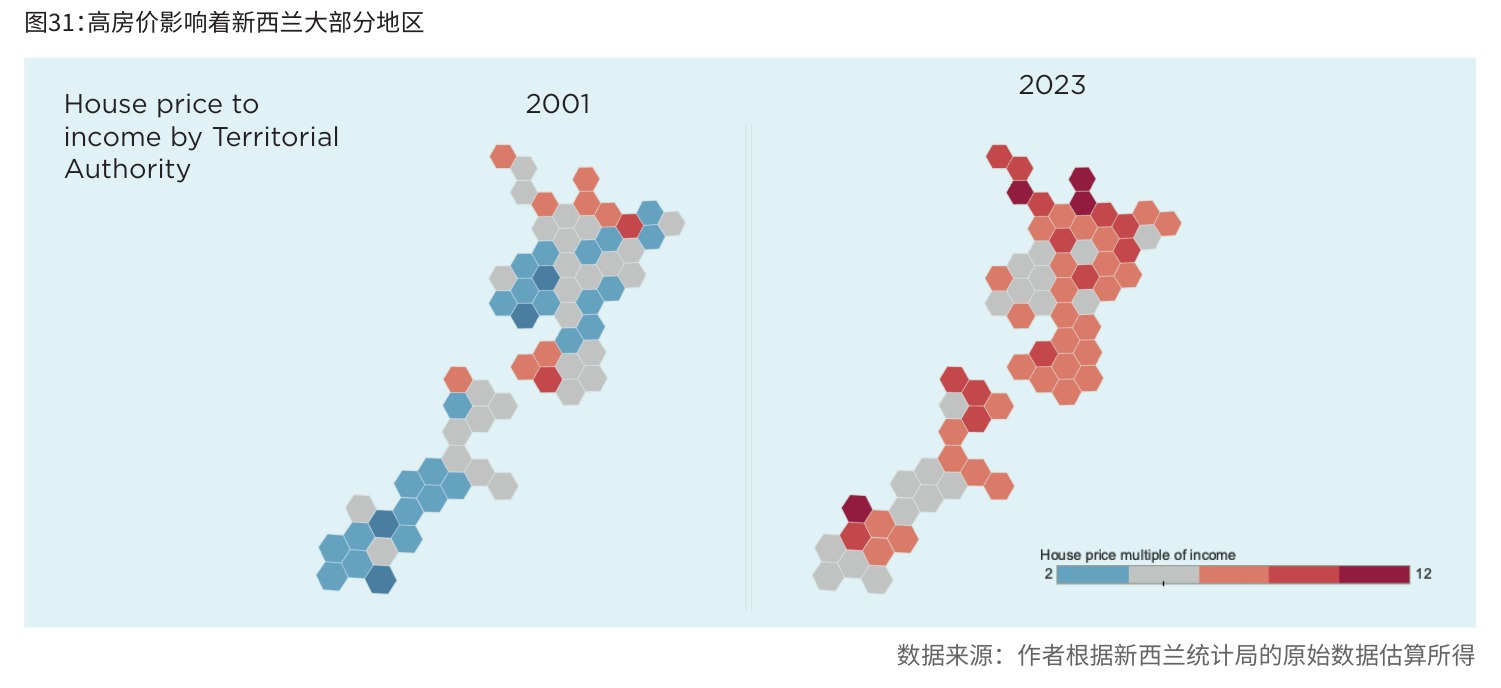
新西兰的房地产市场价格高昂。虽然房价相对于收入较高,但其在疫情期间已有所回落,不再是高到其难以承受的水平(见图30)。较低的住宅价格承受能力影响着新西兰的大部分地区(见图31)。
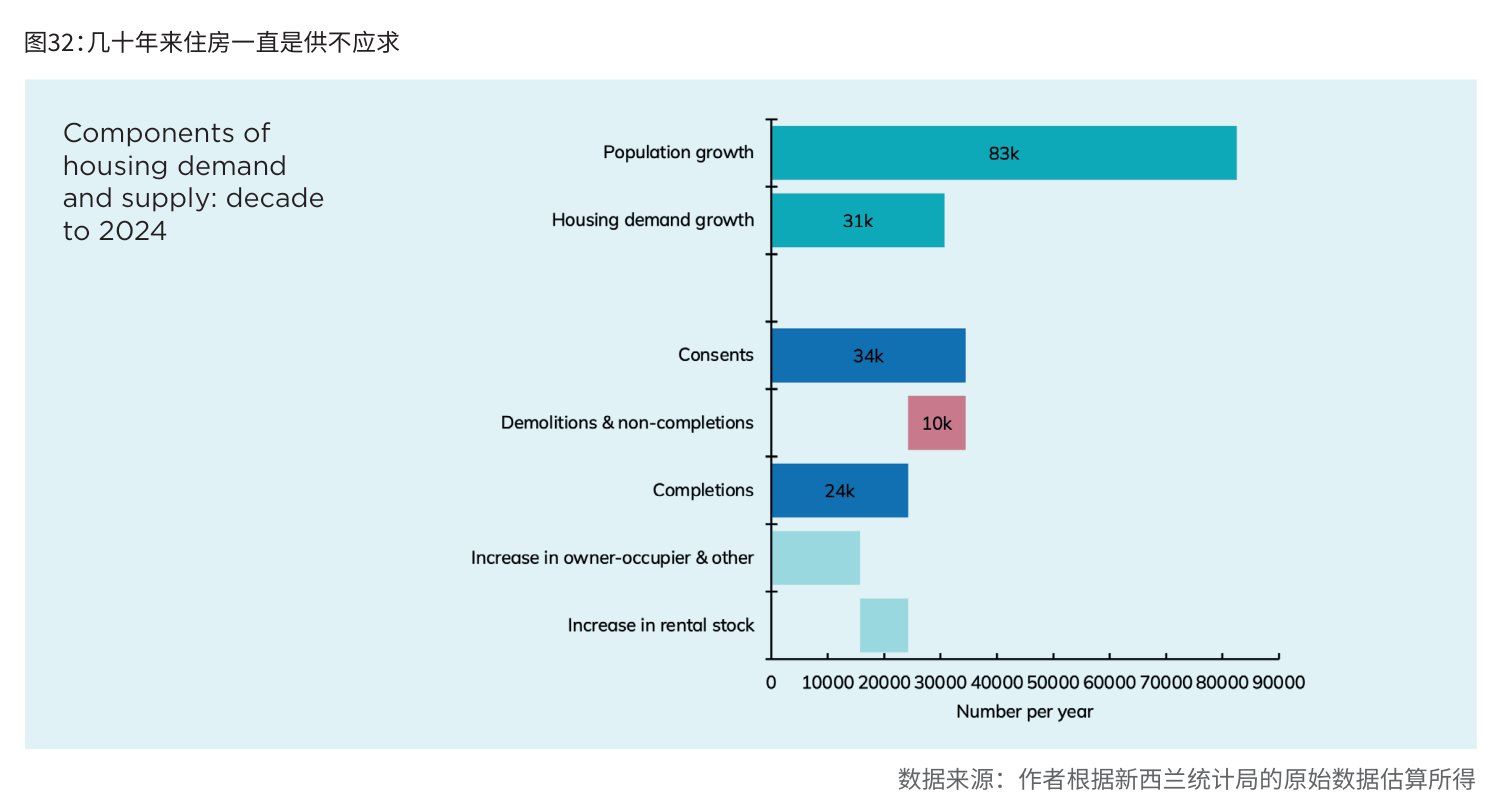
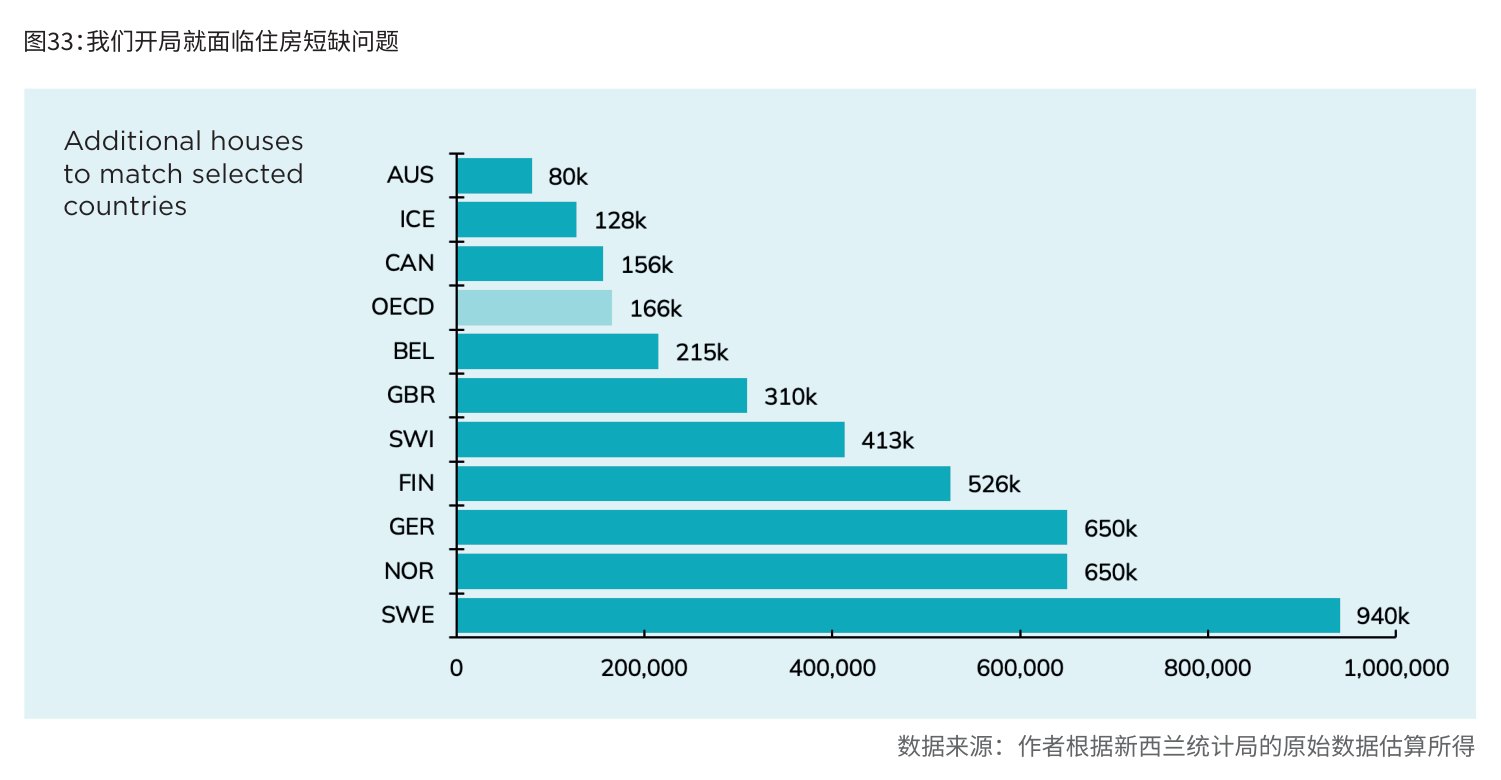
人们买不起房子是因为长期积累起来的供应不足——即住房的供给跟不上需求。限制性规划和基础设施条件是主要驱动因素。虽然住房供给正在改善,但仍尚不能满足需求(见图32)。在截至2023年的十年里,新西兰每年还需要3.1万套住房,但住房存量每年仅增加2.4万套。新西兰目前仍然没有建造足够多的住房。与经合组织的其他国家相比,新西兰存在巨大的、累积的住房缺口(见图33)。
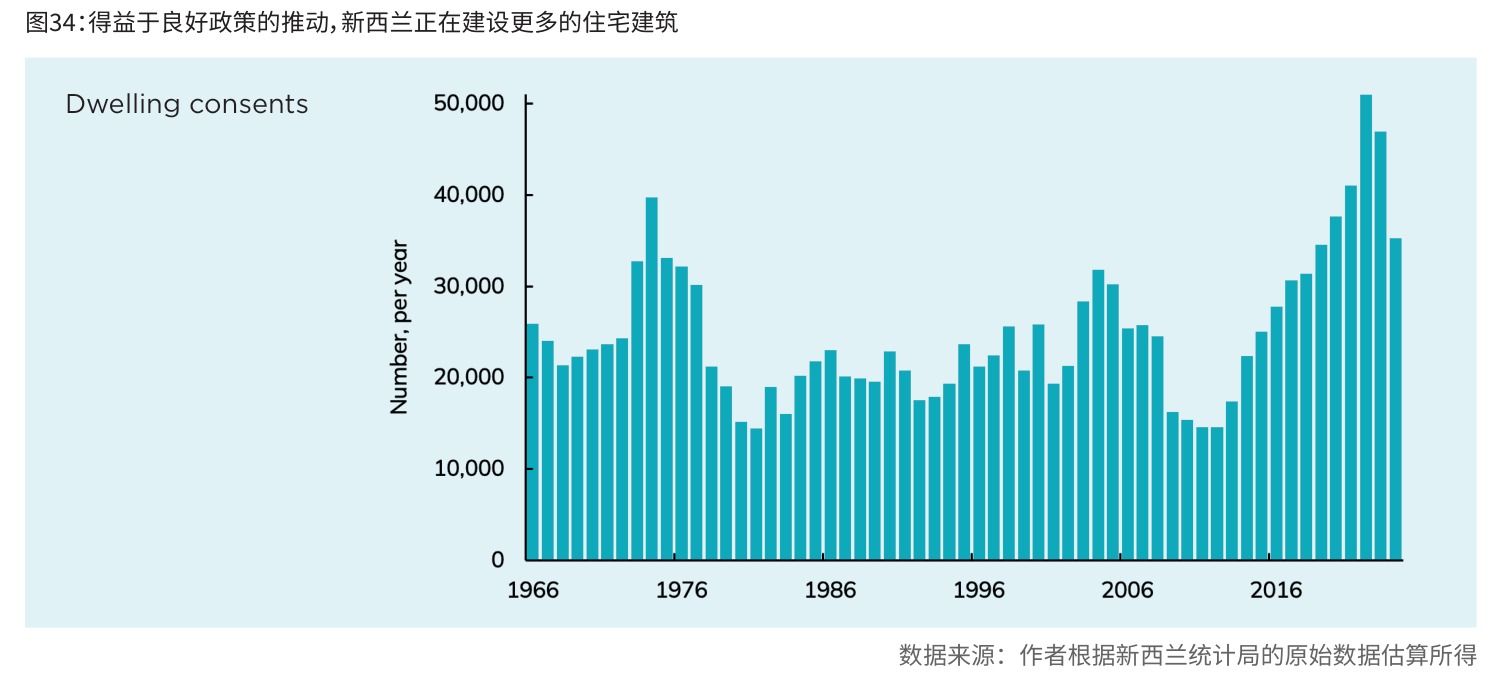
近年来,在政策改善的推动下,新增住房供给的步伐呈现加快的趋势(尽管自2023年中期以来这一增速随着经济放缓而有所下降,见图34)。《奥克兰统一规划》(Auckland Unitary Plan)使奥克兰的规划更加宽松。《国家城市发展政策声明》(National Policy Statement on Urban Development)提高了大城市地区的住宅密度。
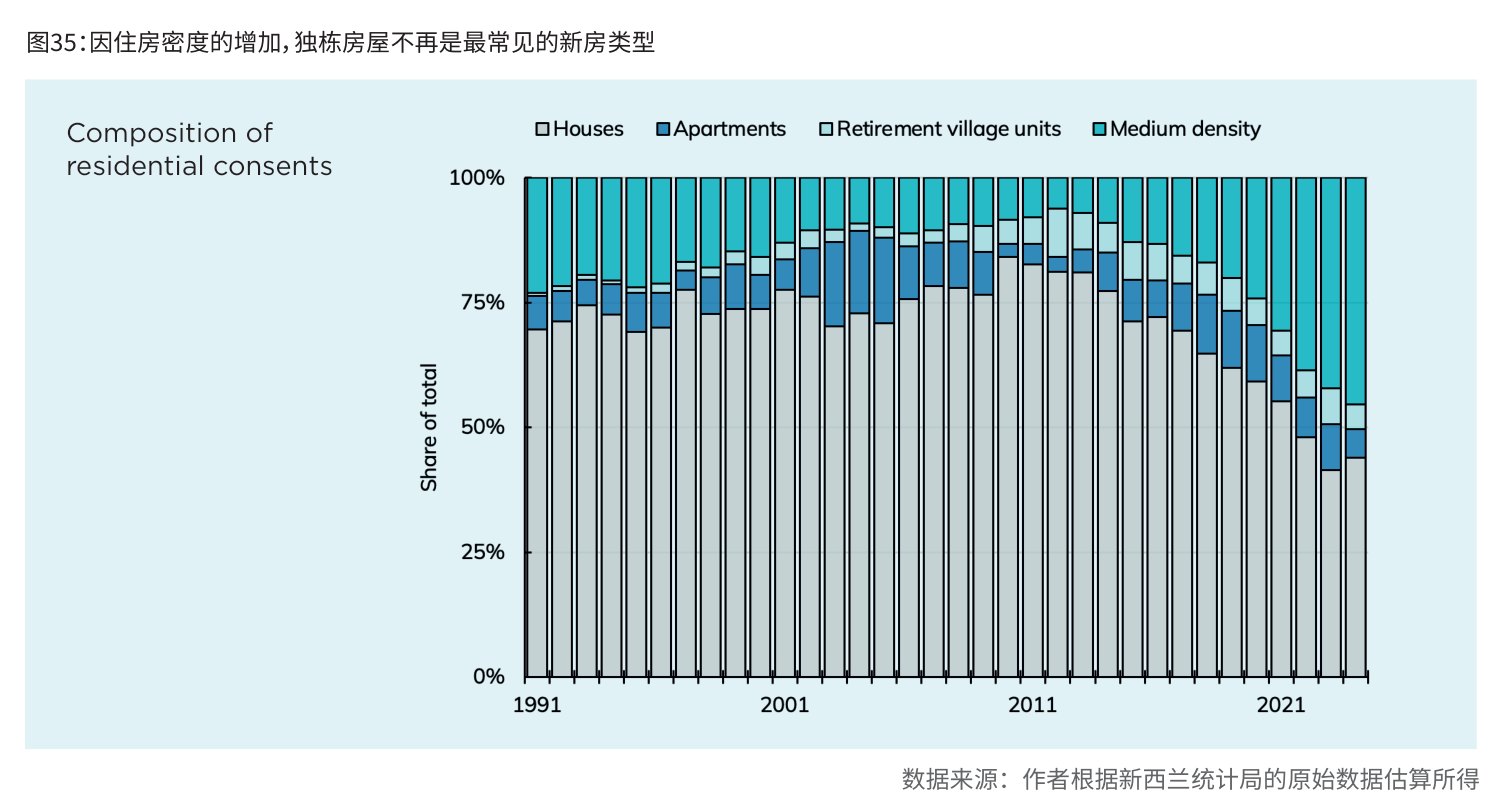
如上政策正在发挥作用——越来越多的住房修建获得批准,并且超过一半的新修住房是更高密度的楼屋,而不是独立的平房(见图35)。
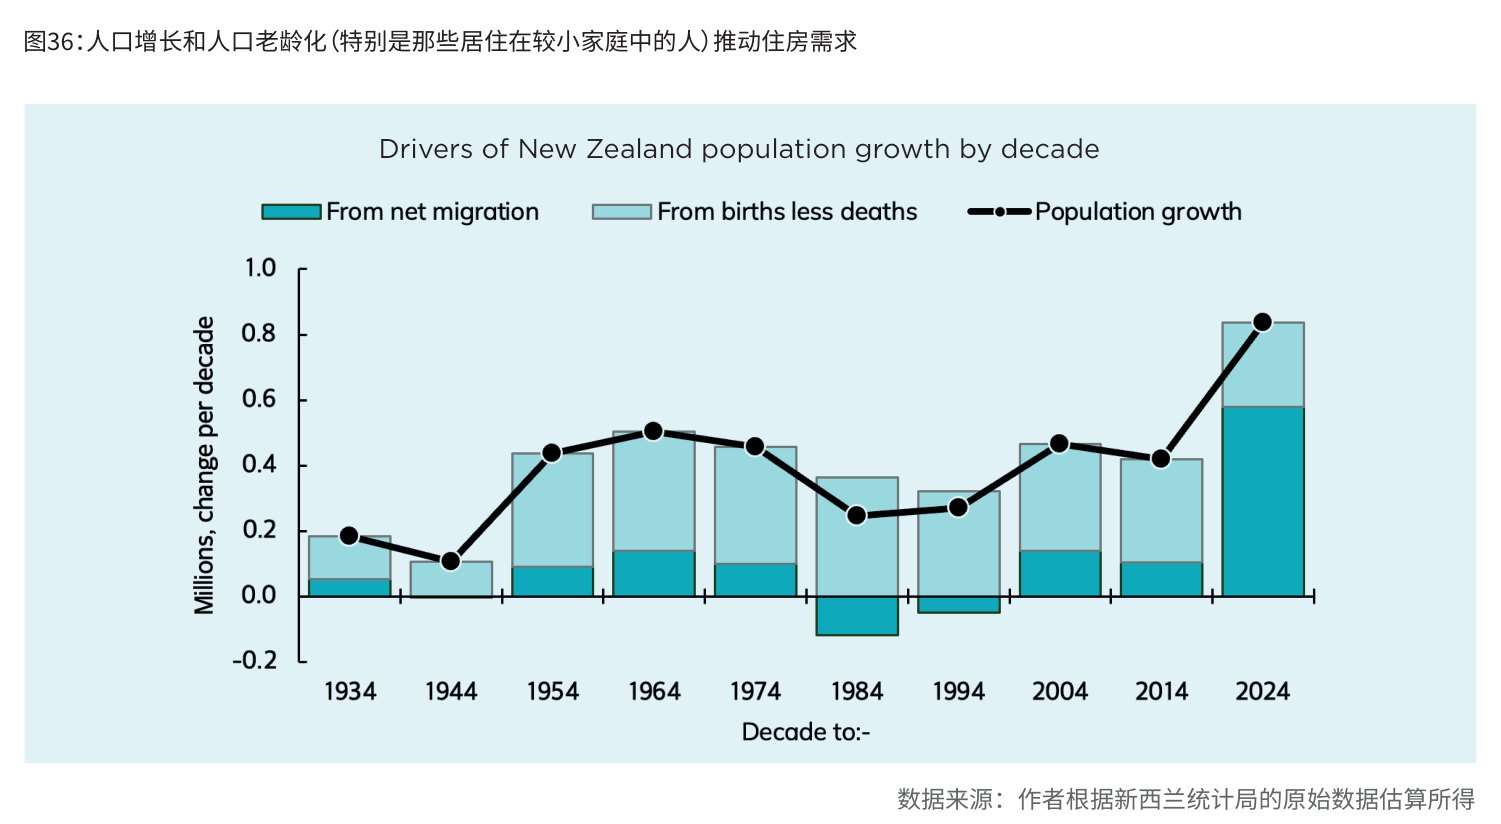
唯有进一步减少规划限制,改进《资源管理法》(Resource Management Act),提升地方政府在基础设施上的融资能力,才能进一步扫清住宅建筑前进的障碍。修建住房的政策越来越宽松,更加支持多样的建造活动。新西兰需要在未来几十年对新住房进行持续投资,以缓解历史上的住房短缺问题,并满足未来因人口增长和老龄化而不断增长的住房需求(见图36)。
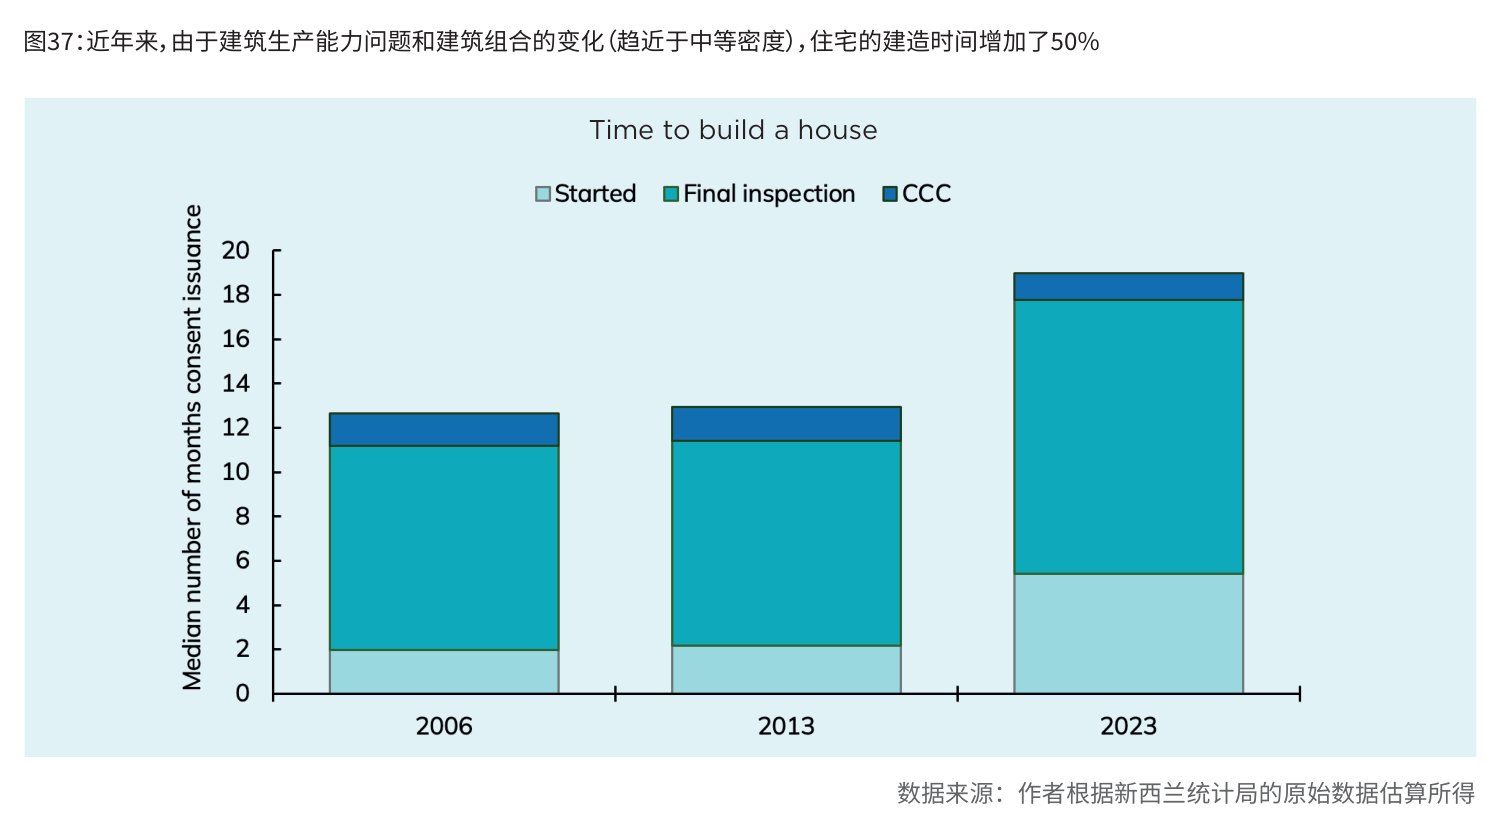
建造活动体量的增加和项目组合的变化给整个建筑系统带来了压力。近年来,建造房屋的时间从13个月增加至19个月,增幅高达50%(见图37)。以往的经验表明,这些延误是经济周期的产物——产能跟不上工作量,导致建设时间更长。劳动力(包括批准建造房屋的监管人员)专业知识能力的增强应该会在未来缓解这一问题。
住宅建筑业虽面临周期性衰退,但非常昂贵的房价依旧表明了住房的持续性短缺。大量的现有需求、不断增长的需求和更加有利的政策环境都表明住宅建筑业有光明的战略前景。
住宅开发商需要密切了解利益相关者和客户。对于开发商来说,这一举措可确保获得定价合理且有足够耐心的资本,因为经济好转的时间是不确定的。对于那些直接面向消费者销售的企业来说,他们应当即刻行动起来,这样才能让客户知道现在是开始建造住房的好时机。新西兰在原料、人力和贸易方面都有充足的产能,这意味着项目可以按照进度并物有所值地交付。
发布:新西兰华人建筑业协会 NZCBIA。研究与撰写:Shamubeel Eaqub、Rosie Collins。
来源:2024 年新西兰建筑业年度报告,原刊第 29–32 页。网页版本调整了排版。
CC BY-NC-SA 4.0