
行业观点
抓住机遇,乘势而上:开发商如何在现有市场中掌控融资
随着2024年市场和经济不确定性增多,新西兰的房地产开发行业被推进了一个关键的转型期。虽然,房价回升与利率下调的双重利好趋势给开发商带来了既充满竞争又蕴含机会的市场环境。但面对忽高忽低的建筑成本、贷款利率波动和买方市场的格局,如何通过灵活的融资和贷款策略保持竞争力,成为开发商和建商亟需解决的问题。
华融信贷秉承着服务客户为先的宗旨,通过这篇文章和大家探讨当前市场的变化,分析开发商可以采取的融资策略,以及哪些金融产品可以为开发商朋友们提供便捷的融资。
一、市场现状与未来展望
1. 利率变化下的融资机遇2024年,新西兰房地产市场的一个关键变量是OCR的走向。根据RBNZ的预估,OCR将在未来18个月逐步下降,预计到2025年底,有1.5%的下降空间,OCR预计降至3.75%。
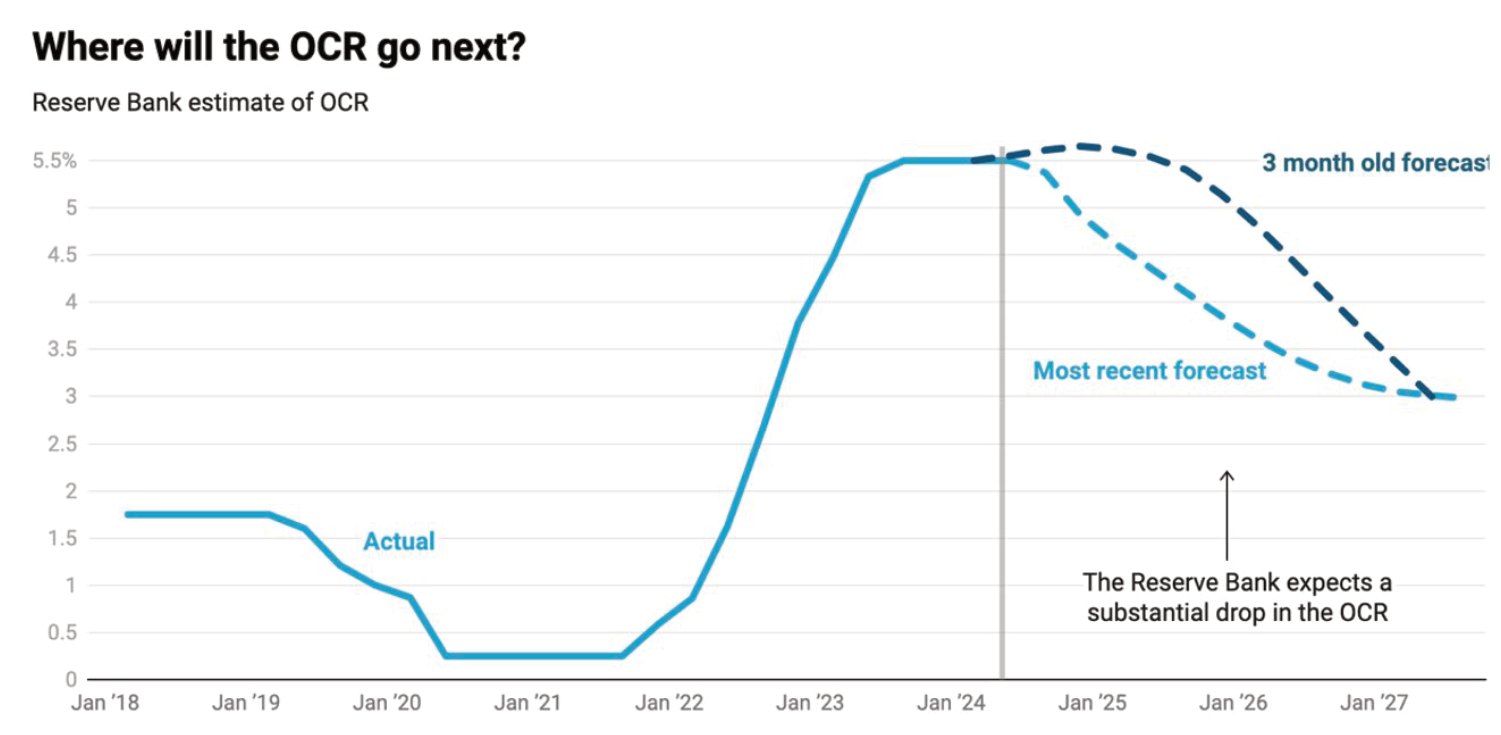
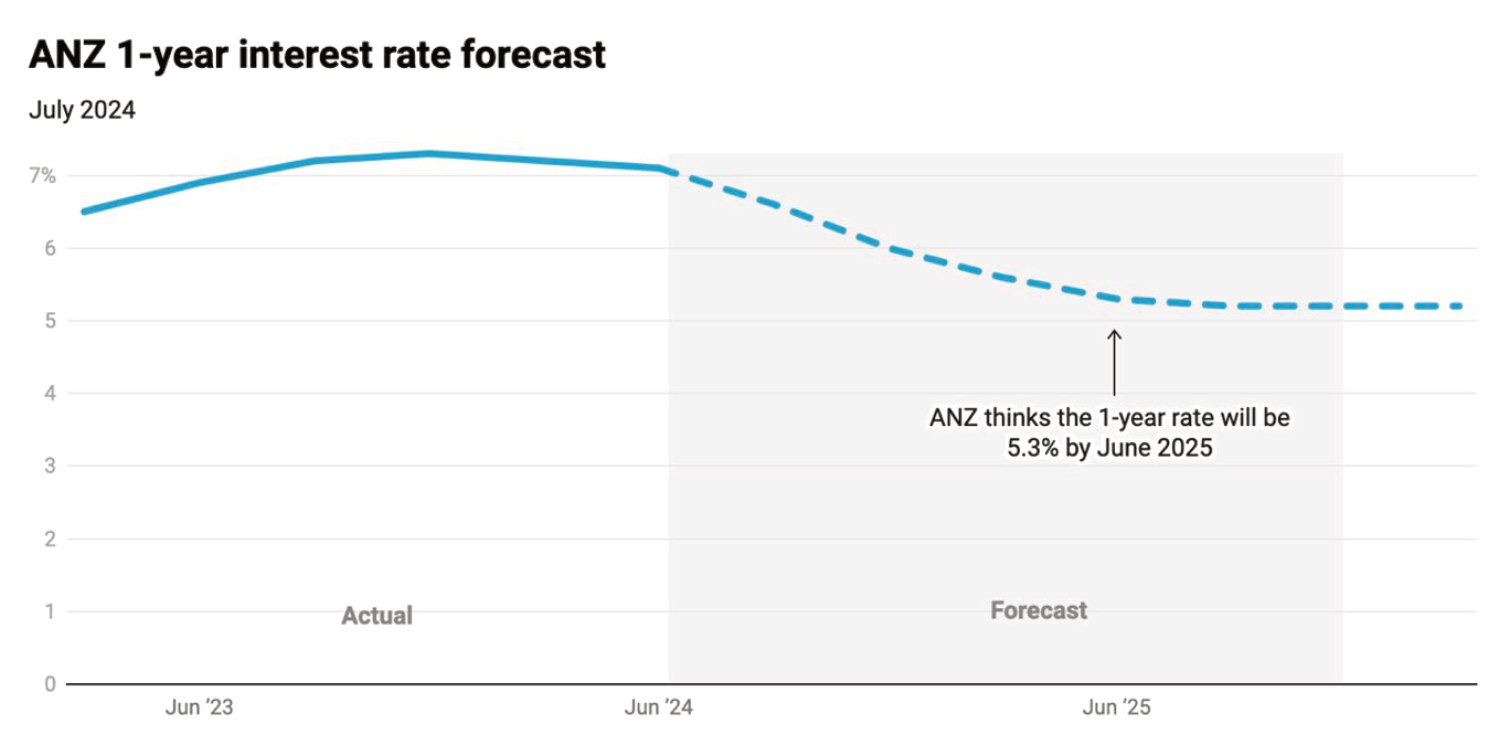
OCR的下降将直接影响商业银行的资金成本,并带动贷款利率的下调。预计到2025年中,ANZ的1年期贷款利率将降至5.3%。对于开发商来说,这意味着融资成本的显著下降,尤其是在项目建筑阶段使用的浮动利率贷款。利率下调将减轻项目资金压力,并提高资金周转效率,为开发商提供更有利的融资环境。同时,随着利率的下调,购房者的借贷能力也将提升,进一步推动市场需求的增长。这为开发商在未来几年扩展项目和销售提供了有利条件。
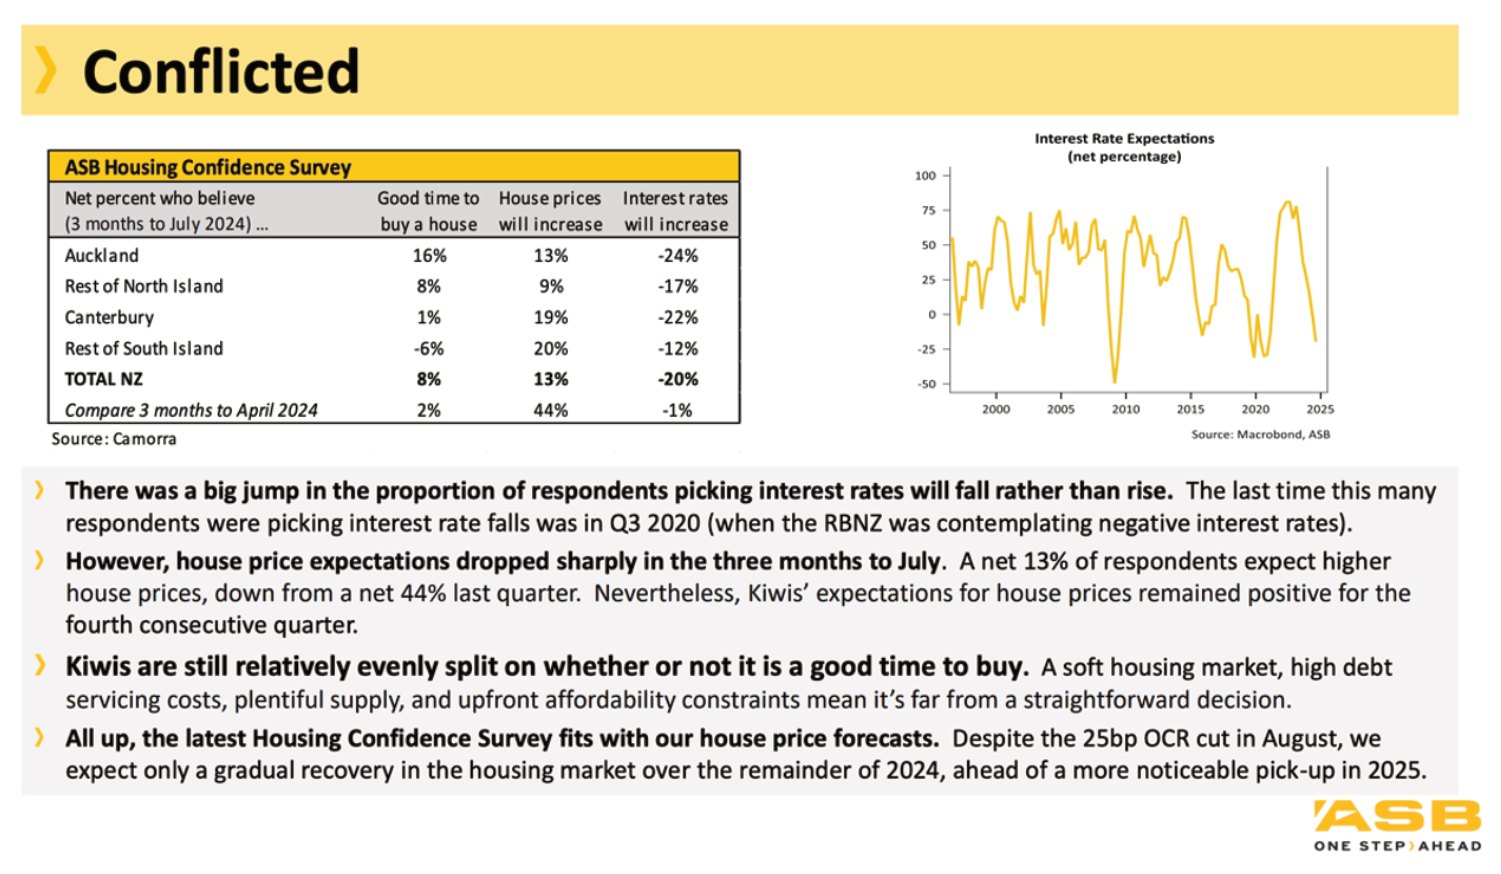
2. 市场复苏如何影响开发商的融资与项目推进随着利率的逐步下调,新西兰的房地产市场正在逐渐复苏。虽然整体市场仍处于买方主导,但一些长期观望的购房者开始迅速行动,尤其是在获得预批贷款后,积极寻找合适的房产。随着购房者信心的回升,尤其是在奥克兰地区,预计房价也会有所反弹。
那么目前开发商面临的核心问题是如何尽快去化现有库存并为新项目的启动做好准备。在买方市场的背景下,开发商需要调整销售策略,吸引更多买家尽早成交。加速库存销售,为未来新项目的开发创造资金空间。
从利率的角度来看,未来的前景与利率下降的幅度紧密相关。随着利率进一步下调,购房者的还贷压力将减轻,这将吸引更多自住买家,也包括一些改善型需求进入市场。对于许多买家而言,当前利率下调提供了一个绝佳的购房窗口期,他们将借此机会改善居住条件或首次购房。这为开发商在未来两到三年内的项目销售提供了强有力的市场支撑。
总的来看,未来两到三年将是去库存和启动新项目的关键时期,利率下调为此提供了强有力的支持。随着市场复苏和购房需求的逐渐增加,开发商应抓住这一有利时机,通过库存去化、项目定价调整等方式,顺利过渡到新一轮的项目开发和扩展期。
二、开发商当前的主要挑战
1. 融资两大坑:资金链压力与成本不确定性尽管当前新西兰的官方现金利率(OCR)正在下降,给开发商带来了一定的融资优势,但开发商依然面临融资困难,特别是在整体经济形势尚未完全明朗的背景下。长期来看,建筑项目所需资金量更大,而融资环境的不确定性仍然存在。虽然利率下调可能使融资成本减少,但银行对项目贷款的审核仍然相对严格,开发商需要详细的项目规划和较高的资本储备才能顺利获得贷款。
此外,根据Stuff和CoreLogic的分析,虽然过去几年建筑成本因材料价格上涨而大幅增加,但近期这一趋势有所放缓。同时,工人短缺的问题也有所缓解,开发商不再面临严重的劳动力短缺问题。然而,长期来看,建筑成本仍然存在不确定性,全球经济波动或供应链问题可能导致成本再次出现上升趋势。
2. 需求波动与资金周转从需求端来看,利率的下调确实带动了一部分购房者重返市场,特别是那些等待预批贷款的客户。随着利率下降,一些房产已经成功出售,部分开发商也开始重新考虑土地储备,并恢复了此前暂停的开发项目许可申请。然而,市场仍处于买方主导,购房者的支付能力依然受到高利率,甚至是失业焦虑的影响,导致开发商的销售速度较为缓慢,资金回笼不畅。
三、应对策略与解决方案
1. 提升融资策略灵活性:找对金融伙伴,优化资金结构对于当前准备开发项目的开发商而言,无论是新手还是有经验的开发商,选择合适的金融公司和贷款经纪人都至关重要。找到一个专业的金融合作伙伴可以帮助开发商更好地管理融资成本,合理规划提款(Drawdown)时间表,并提供个性化的融资建议。以华融信贷为例,我们凭借在开发项目融资领域的丰富经验,能够帮助客户更高效地把控融资成本,优化资金使用。
对于多项目并行开发的开发商,融资成本的节省成为关键考量因素。主流银行的利息较低,对于那些已经完工的项目,我们建议开发商通过项目的租金收入或其他现金流,将贷款顺利转回银行系统,获得更低的长期利率。例如,将开发项目转入住宅投资房贷款利率的产品,通常可以为开发商带来显著的利息成本节省,尤其是在当前利率逐渐下降的市场环境下。
然而,对于仍在建设中的项目,特别是那些尚未达到银行预售要求的开发项目,金融公司的贷款依然是重要的融资工具。由于银行对预售和首付款的要求较高,很多开发商难以满足这些条件,导致银行贷款审批较难。而金融公司的建筑贷款则具有更大的灵活性,即使预售进展缓慢,项目也能够顺利推进,确保资金链不断裂。
因此,结合开发商的具体情况,部分项目可以通过主流银行贷款节省成本,而其他仍在建设中的项目则可以继续依赖金融公司的灵活贷款方案。通过这种双管齐下的策略,开发商不仅可以控制整体融资成本,还能确保项目的持续进展和顺利完工。
2. 贷款产品选择:最大化贷款产品不同阶段的优势在当前的市场环境中,开发商可以利用多种贷款产品来满足不同阶段的融资需求。银行和金融公司提供的建筑贷款方案不仅灵活多样,还可以根据项目的规模、开发目标以及资金使用情况,帮助开发商有效管理资金。以下是几种常见的贷款产品及其具体应用场景:
自建自住房贷款
对于一些个人想要盖自住房并雇佣专业的建筑团队进行房屋建设,尤其是高收入的专业人士,银行可以提供的建筑贷款比例甚至可以高达90%。这类贷款产品非常适合高收入、且具备较强还款能力的客户,因为银行对收入水平的要求较高。尽管融资比例较高,但客户的财务实力是获取此类贷款的关键因素。
个人盖房用于长期收租,即以投资为目的建筑贷款
对于开发4个(或以下)房屋的个人,某银行也提供了专门的建筑贷款产品。客户可以通过提供建筑合同、估价报告以及租金评估来申请这类贷款。此类产品主要适用于将项目长期用于出租的客户,并以租金回报作为还款来源之一。
小型开发商Build to Rent(BTR)项目融资
随着市场中住房出售的难度增加,Build to Rent(BTR)成为许多开发商的首选融资模式。BTR项目的核心在于,开发商将完工的房产用于出租,而非立即出售,通过长期出租,开发商能够获取稳定的租金收入。然而,这类项目的关键在于能否确保租金收入能够覆盖贷款成本。因此,贷款的比例通常不高,开发商需要投入一定的自有资金。这种模式虽然要求开发商具备一定的资金实力,但随着租金市场的稳定增长,BTR项目仍然具有较强的吸引力。
金融公司的建筑贷款
对于那些已经持有土地,且项目即将开工的开发商,金融公司的建筑贷款是一种非常灵活的选择。近年来,随着利率的下降,越来越多的开发商开始重启此前暂停的项目。这类贷款的一个显著优势在于,金融公司不要求预售,开发商可以在没有达到预售条件的情况下,顺利获得资金并启动项目。不过,金融公司通常要求开发商提供30%-40%的现金投入,以确保项目的稳健性。在这些条件下,开发商可以获得较为便宜的建筑贷款,确保项目顺利进行。
总之,在当前利率下降和住房市场需求回升的背景下,建议开发商积极调整融资策略,与贷款经纪人保持沟通,灵活利用不同的贷款产品,趁着当前的市场恢复期来优化资金链,有效地管理资金成本和风险以保证项目的顺利推进。对于持有待售建筑项目的开发商而言,去化项目库存,更多的资金回笼可以在市场复苏后争取到更多的选择权与发展空间。而面对未来的不确定性,开发商需要保持对经济和政策动态的关注,灵活应对新一轮房地产竞争中的挑战。
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 26 期,原刊第 20–22 页。网页版本调整了排版。