
大局
利率越低,违约越多?新西兰央行报告揭示:市场逻辑正在被改写
在央行官方现金利率(OCR)不断下调、银行房贷利率纷纷破“5”的今天,许多人都以为新西兰房地产市场正在“回春”。但来自新西兰央行的多项数据显示,这份春意背后,其实暗藏重重阴云。
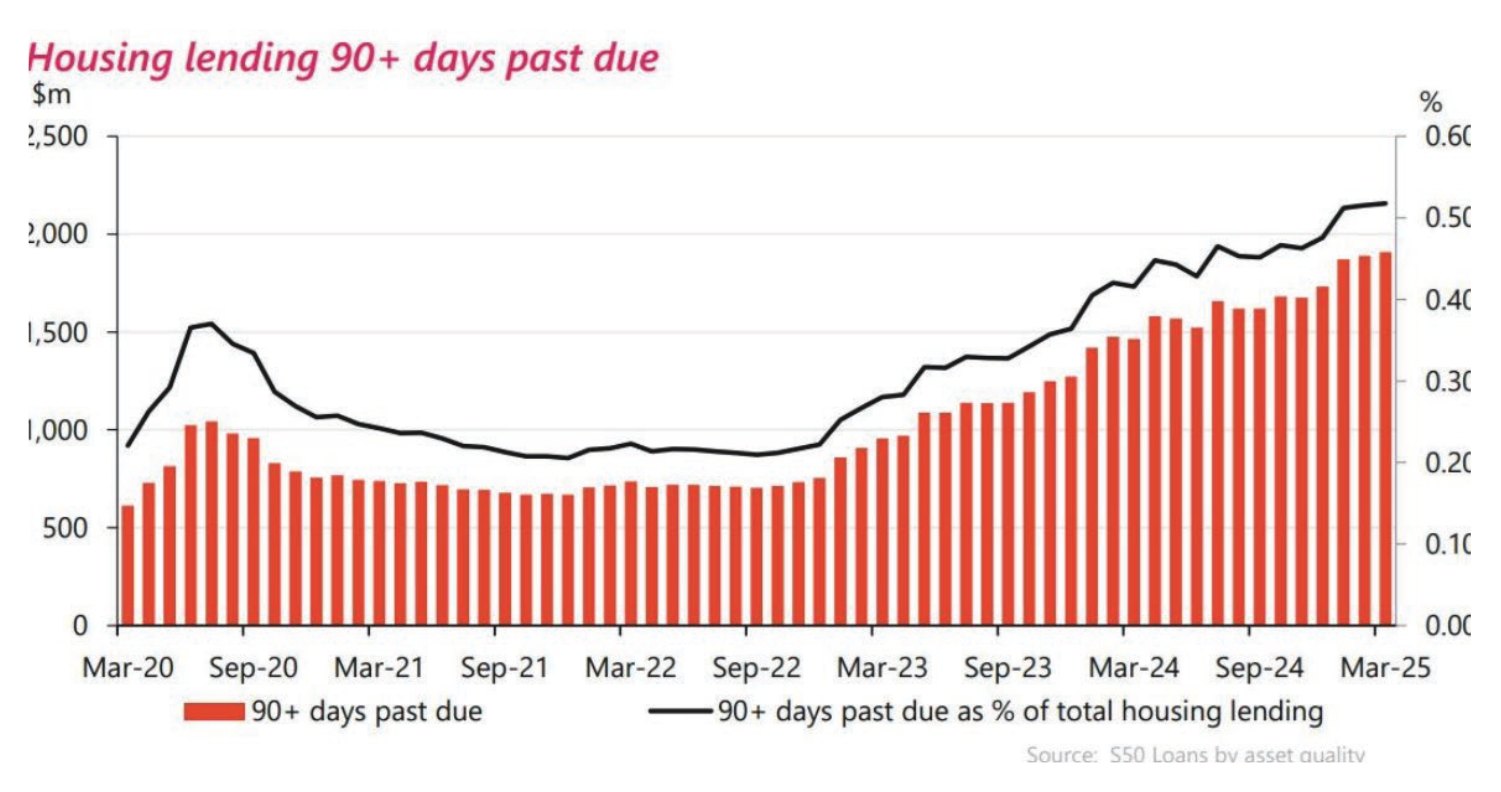
不良房贷重返金融危机以来高位根据新西兰央行数据,截至2025年3月底,全国非执行房贷(逾期90天以上但未减值+已减值贷款)总额已攀升至24.12亿纽币,占总房贷余额的0.7%,为2013年以来的最高点。这与全球金融危机后的水平持平,引发市场警觉。
更令人担忧的是,这一数据仅在第一季度就增长了2.49亿纽币(+11.5%),而过去一年累计增幅更高达36.7%。而这些问题贷款的激增,并不是发生在高利率期间,而是伴随着降息潮一同到来的。
降息为何未能“救急”?
正当房贷利率普遍走低、投资者重返市场之时,新西兰央行还发布了一份讨论文件,解释了“自然利率(natural.interest rate)”——即经济在无通胀压力下可实现稳定增长的利率——为何近几十年来持续下滑。
研究指出,新西兰自然利率的下降,主要受到劳动生产率增长放缓与全球自然利率同步下降的双重影响。特别是在全球金融危机之后,生产率长期疲软使人们对未来收入预期降低,导致储蓄意愿上升,从而拉低了自然利率。
自然利率下行很容易导致利率长期的低迷。这意味着,即使新西兰央行现在降息,但由于长期利率本来就处于低位,降息的政策效果有限。相比过去,现在降息对经济的刺激作用和对贷款压力的缓解效果都会更弱。
新西兰央行数据显示,自2024年初至年底,新西兰失业率从4.0%快速升至5.1%。预计2025年第一季度还将进一步升至5.2%或5.3%。就业市场疲软,直接压缩了家庭的还贷能力,也成为推动问题房贷持续上升的“幕后推手”。
值得注意的是,尽管不良贷款暴增,投资者却似乎闻到了机会的味道——2025年3月投资性房贷总额单月暴增5.97亿纽币,为2021年4月以来最大增幅。而整个投资贷款规模在半年内增加了27亿纽币,是2023年全年增量的近8倍。
新西兰央行在“自然利率”研究中还强调,即便人口增长与老年群体劳动参与率上升在一定程度上抬高了自然利率,但长期低生产率、全球利率下行、储蓄增加等因素已构成系统性趋势。这也意味着,在未来遭遇通缩或经济衰退时,传统货币政策空间将愈发有限,央行可能不得不依赖“非常规工具”来刺激经济。
看似春风拂面,其实寒意未散从问题贷款飙升,到自然利率下滑,再到投资者回流和就业压力并存,新西兰房地产市场正处在一个“结构性错配”的转型期。
利率再低,也无法抵消系统性问题所带来的“硬着陆”风险。我们需要重新审视:利率下行是否真能带来房地产复苏,还是仅仅在延迟一次不可避免的调整?当“投资者回来了”与“贷款违约上升”同时发生,对于首次购房者来说,这究竟是机会窗口,还是风险陷阱?如果你是今天的买家,你会选择出手,还是继续观望呢?
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 28 期,原刊第 30 页。网页版本调整了排版。