思想 · Thought Leadership
建筑业年度报告核心内容:行业全景与经济大势
建筑业是新西兰名副其实的“国家建设者”,不仅塑造城市面貌,更是新西兰经济和社会韧性的支柱。2025年,建筑业的收入规模达到940亿纽币,直接雇佣29.4万人,并通过供应链带动了额外24.7万个岗位,占全国就业的近五分之一。行业高度依赖多样化的供应体系,从建材、金属制品、木材、照明到法律、会计和金融服务,几乎涵盖各类企业和专业服务。这一庞大的生态,决定了建筑业不仅仅是一个行业,而是维系经济与社会运转的重要基石。
然而,建筑业也始终伴随显著的周期性波动。当前,建筑活动量已降至自2019年以来的最低水平,企业数量也从2024年的峰值下降约1000家至81,000家。信贷违约率上升14%,公司清算数增加48%,使得行业显得处境艰难。
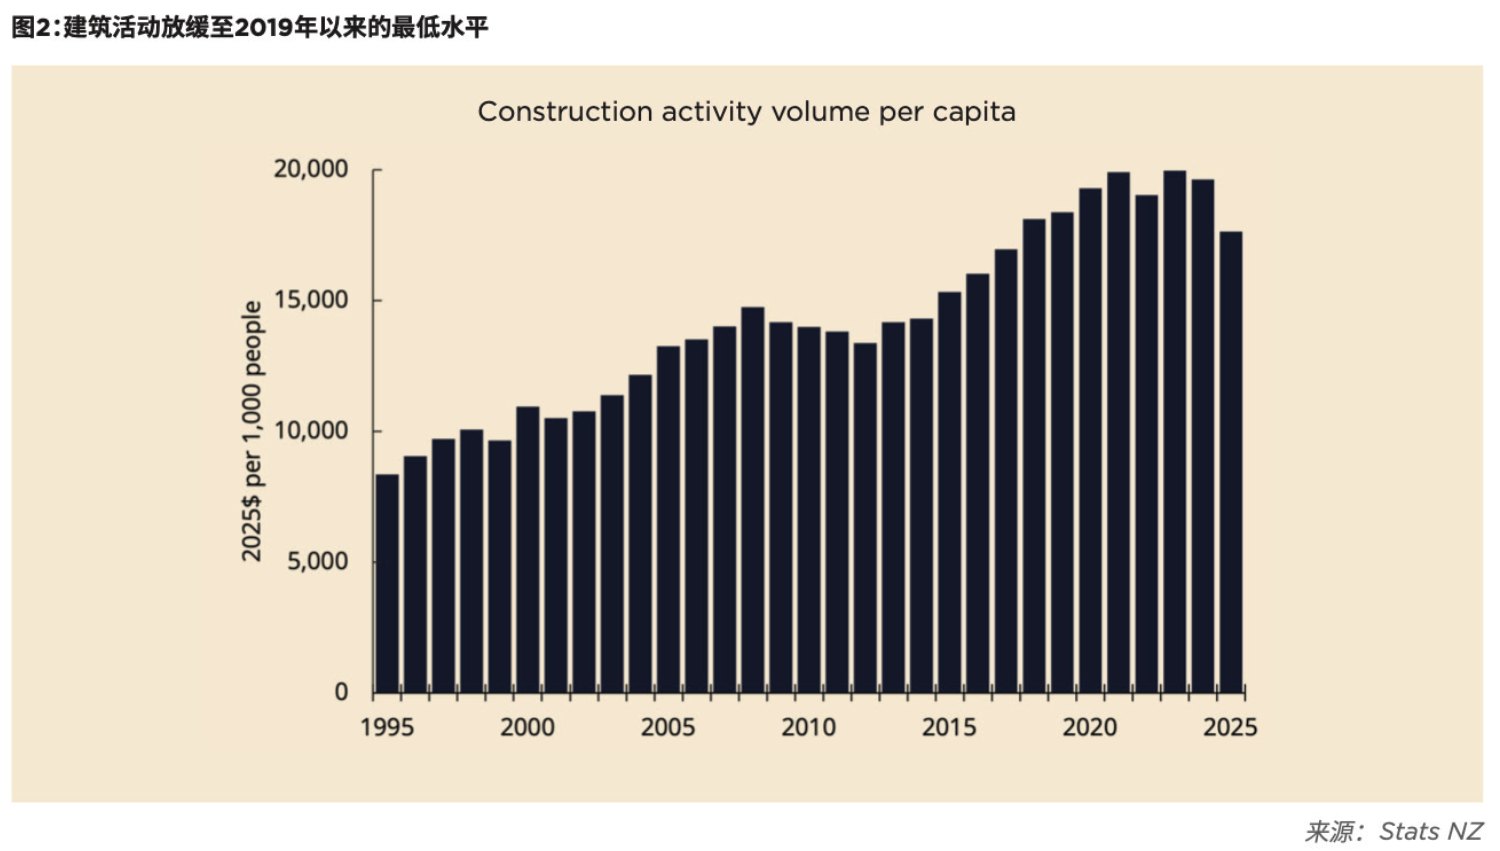
但与此同时,行业内也有一些积极迹象:住宅新建许可量趋于稳定、基建项目逐步重启,利率下降与房贷申请上升,这些都释放出复苏的前奏。尽管短期内尚难见明显起色,但行业结构性趋势仍然向上,即便在低谷时,其活动量也比2008年金融危机前的高点高出20%。这意味着,建筑业的低迷是周期性的,长期增长的动力依旧存在。
宏观经济形式
过去五年里,宏观环境的波动深刻影响了建筑业的节奏。2020与2021年的疫情封锁下,低利率、宽松的贷款环境、火热的房地产市场和强劲的经济推动需求井喷,建筑业因此受益;2022年,全球供应链受阻与通胀高企让生活成本危机全面爆发,需求开始转弱;2023年,全球范围的加息政策压制投资与消费,建筑许可数量显著下滑;2024年则正式进入衰退,失业上升、投资收缩,建筑业首当其冲;而2025年虽然利率下调,但恢复迟缓,消费者支出和企业销售并未如预期反弹,行业依然徘徊在低位。
展望未来,多个因素将决定复苏节奏。利率下降将逐渐减轻家庭按揭负担,中产家庭的可支配收入有望恢复,消费也将逐步回暖;银行放贷意愿增强,资金流动性改善将成为建筑业的助推力。预测显示,2026年大概率迎来显著的反弹。但同时,全球政治不确定性、移民流入放缓、政府财政紧缩等仍是潜在阻力。对于建筑企业而言,这段“复苏前的间隙”往往风险更高,过度压价承接项目可能在成本上升时带来财务困境。
超越周期的长期需求
如果从更长远的视角来看,建筑业的未来图景仍旧积极。新西兰在住房和基础设施方面长期供给不足,几乎在过去50年的47年里,新建住房数量都落后于人口增长。住房短缺直接推高了房价与租金,令年轻一代在住房市场面临巨大压力。而在基础设施方面,公共投资长期不足,形成高达2100亿纽币的缺口。要弥补这一差距,未来30年需要累计万亿级别的投入,其中60%仅仅是为了维护现有资产。交通、学校、医院、排水和防洪等系统都亟需更新和扩建。
更为关键的是,社会共识正在逐步形成。无论是住房供应还是基础设施投资,都获得跨党派的持续关注和支持。随着政策改革的深入,建材进口限制逐步放开,土地利用制度持续优化,基建融资渠道拓宽,行业将迎来更加开放和稳定的市场环境。结合气候变化带来的适应性投资需求、人口老龄化对住房结构的改变,以及区域人口增长对城市扩张的推动,新西兰建筑业的长期前景可谓光明。
建筑业正处在低谷之中,但这并不是衰退的终局,而是下一个上升周期的前奏。短期来看,行业仍需应对资金紧缩与需求不足的压力,但随着经济复苏和政策利好逐渐释放,2026年极有可能成为新的起点。从更长远的视角来看,住房与基建短缺构成了行业强劲的内在需求。可以说,新西兰建筑业的未来不是过去的简单放大,而是全新的版本——更多元、更高效,也更加可持续。
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 30 期,原刊第 34 页。网页版本调整了排版。