观点 · Industry Insights
新西兰二级及非银行贷款机构指南:开启全方位融资机会
新西兰非银行贷款的崛起
与经验丰富的贷款顾问合作的最大优势之一,就是能够接触到完整范围的贷款机构,不仅包括主要银行,还包括一个至关重要且快速增长的资金渠道:二级或非银行贷款机构。
这些机构绝非最后的选择,它们是新西兰金融生态系统中高度专业且日益重要的组成部分。对于开发商、投资者、首次购房者,以及寻求过渡性或短期资金的客户而言,它们代表着一种战略工具,当主要银行严格的贷款标准造成阻碍时,它们可以提供灵活的融资选择。
了解如何利用二级贷款机构可能会带来重大转变。当传统银行说“不”时,非银行贷款机构往往会说:“让我们来找办法。”
在过去二十年中,新西兰的非银行行业已经从“小众”发展为“必要”。根据新西兰央行的数据,非银行贷款机构目前持有超过230亿纽币的总贷款规模,高于2020年约160亿纽币。KPMG最新的《金融机构绩效调查》也显示,该领域在2023年实现了超过9%的资产增长,
即使在信贷环境紧缩的情况下也仍在强劲扩张。
虽然非银行贷款目前仅占新西兰整体贷款市场的约5%至10%,但它们在某些特定细分领域的影响力要大得多,例如房地产开发、过渡性融资和商业贷款,在某些类别中占比可高达20%。
这一增长反映出资金在经济体系中流动方式的结构性转变。随着银行持续收紧政策,并受到金融市场管理局(FMA)的限制,非银行贷款机构正加速填补这一空缺,以确保资本持续流动。
二级贷款机构的核心特征
与主流银行相比,二级贷款机构在三个关键支柱上具有显著区别:灵活、速度和创新。
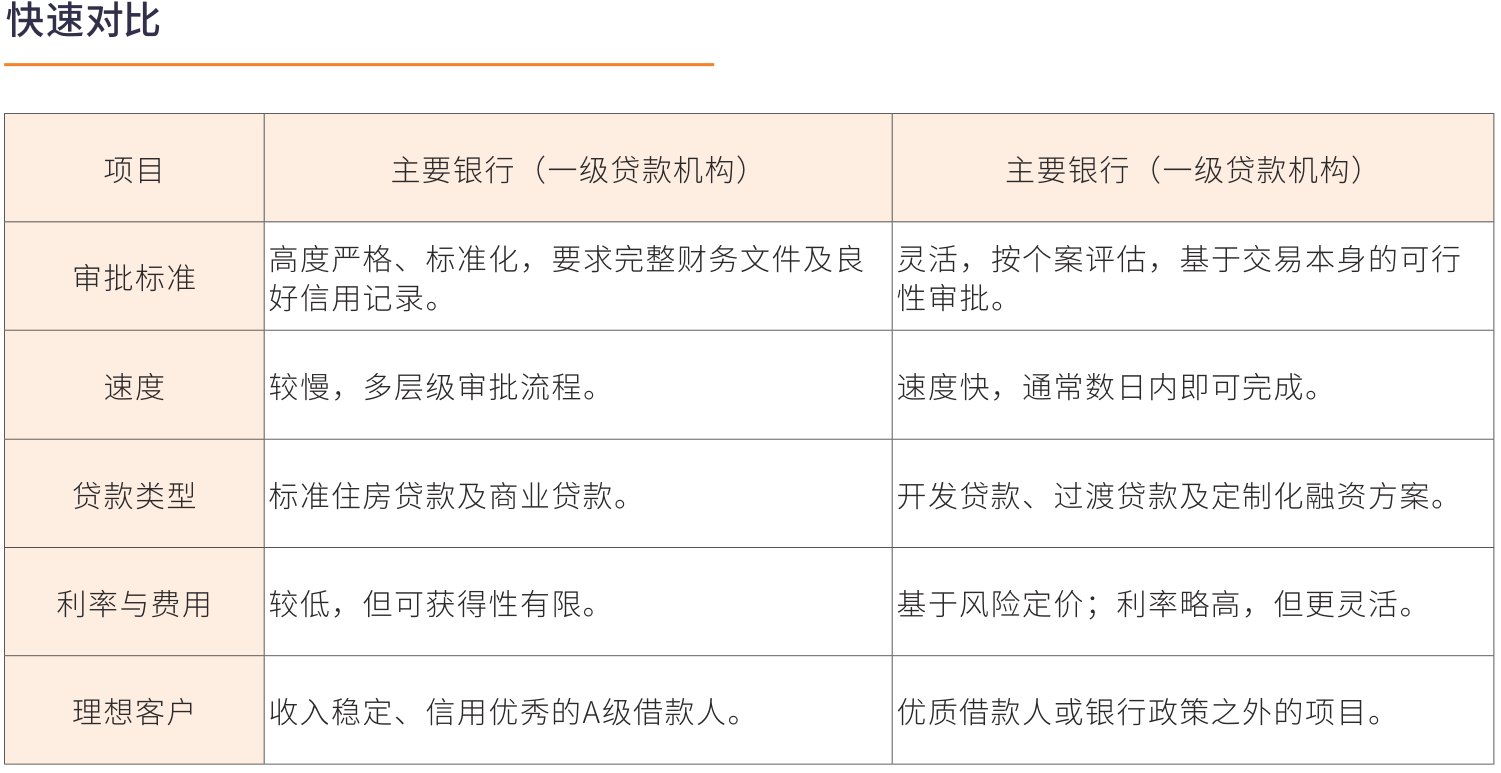
1. 灵活的审批标准非银行贷款机构擅长评估复杂的财务状况,从收入不固定的自雇人士、企业主,到有历史信用问题的借款人。他们更愿意接受替代性文件,并且更注重整体方案的实力,而不是只看像PAYE收入或债务收入比这样的单一指标。
2. 专业化与定制化产品许多非银行贷款机构专注于主要银行不涉足的细分市场,例如:
房地产开发融资:从土地收购、施工,到最终结算的完整项目资金支持。
过渡性融资(Bridging Finance):在购买与出售之间、或项目关键节点之间提供临时资金。
基于权益的评估:根据项目权益及完工后的价值,而非严格的收入标准来做出融资决策,适合中小型开发商。
资本化利息与费用:对于权益充足的项目,贷款机构可以将利息和成本计入贷款额度内,从而在施工期间保留现金流。
低文件贷款(Low-Doc Loans):适用于资产较多但无法符合传统收入核查标准的客户。
3. 更快的审批与结算精简的架构与直接决策机制使得非银行贷款机构能够快速行动,通常在数日内即可完成审批和放款,而非数周。在竞争激烈的房地产市场中,这种速度往往决定交易能否达成。
4. 基于风险的定价利率和费用与每个交易的风险感知水平挂钩。虽然价格通常高于主要银行的优惠利率,但其关键价值在于资金可得性,使借款人能够完成原本可能停滞的盈利性项目。
谁应该考虑二级贷款机构?
非银行方案并不适合所有人,但对许多人来说,它们恰好是最合适的选择。典型借款人包括:
房地产开发商:当融资需求超出银行的风险承受范围,或当必须快速获得资金以确保拿下地块时。
首次购房者:尤其是那些刚好未达到银行严格标准的人。一些非银行机构可提供最高90%贷款,审核标准相对宽松。
企业主及自雇人士:适用于收入结构复杂或非传统形式、但能够证明其业务实力与资产权益的人群。
需要紧急资金的投资者或业主:当市场机会要求在银行流程允许的时间之外更快完成结算时。
过渡性融资场景:在出售与购买之间存在资金缺口,而银行拒绝提供过桥贷款时。
通过专业谈判最大化盈利能力
在Loan Market Compass,我们不只是帮您“找到一笔贷款”,而是会负责谈判、结构设计和资金管理,以确保您的融资尽可能地具备资本效率。
我们的团队专注于保护您项目的利润底线,方式包括:
减少前期设立费用。
谈判更优惠的利率和贷款方利润空间。
在适当情况下,取消不必要的工料测量师(QS)或估值要求,以减少第三方成本。
普通经纪人只是找到贷款,而专业的开发顾问则会制定一整套资金策略,旨在最大化利润并最小化阻力。
案例研究:快速完成的580万纽币再融资
一位客户需要紧急为即将到期的建筑贷款进行再融资,贷款价值比(LVR)较高。项目已接近完工,但产权证书(titles)和完工合格证(CCC)尚未发出,时间非常紧迫。
贷款概况:
抵押物:奥克兰住宅物业
贷款金额:580万纽币
利率:年息7.55%
期限:12个月
贷款价值比(LVR):71%
客户需要在灵活且迅速的条件下完成紧急再融资。原贷款方要求在CCC和产权证发出之前偿还贷款,导致没有时间进行注册估值。
解决方案:
三个工作日内批准• 无需估值报告• 利息资本化,无需每月还息• 无提前还款罚金• 结构化路径,直至完工与出售
一次顺畅的高LVR再融资,保持了项目的进度与盈利能力,并在创纪录时间内完成结算。
展望未来:非银行贷款的前景
自2010年以来,非银行资产规模已增长超过一倍,且年增长率接近两位数。该领域不再是“替代方案”,而正在成为现代借款人的主流选择。
作者简介Nick Kotze拥有超15年担任企业主的经验,并成功协助客户完成超过10亿纽币的贷款。作为Loan Market Compass的房贷顾问,他秉持“帮助人们创造并保全财富”的愿景,专注于为首次购房者、投资组合扩展者及自雇客户提供全面、灵活的融资方案。团队总部设于奥克兰Howick,服务遍及新西兰国内及海外客户。
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 30 期,原刊第 100–102 页。网页版本调整了排版。