
第一章 · 新西兰房产环境
住房市场的地区展望:先人一步了解房价利率走势
文章 | Rodney Dickens经济和财产顾问公司的执行总监编者话:在接下来的几年,房价是涨还是落?它跟哪些因素相关?能否提前知晓房价走势而做出相应的策略调整?这些都是与买房者切身相关的问题。SRAL的总监Rodney Dickens在本期杂志为我们揭晓通过各种信息提前预测房地产和贷款利率走势。
要对住宅建筑的前景进行评估,首先要知道有哪些影响因素,然后精准分析这些因素的发展走向。
在分析城市或者地区的前景时,我们需要将某些全国性因素考虑在内,特别是利率。我们还要将当地的就业率和人口增长率等本地因素考虑在内,甚至包括商业和农业发展趋势,因为它会对就业率和人口增长产生影响。
我们还需要通过对现有的房价、购买力及房屋供给量进行分析,因为这些也会影响未来房价水平和走向。因此,我们新的地区报告还会对各地区的房屋价格和购买能力进行评估。
有些地区受国家宏观因素的影响较多,而某些地区虽然也会受影响,但依然会因为地区性因素的影响而与总体市场的情况迥然不同。例如,两个地区如果生活方式不同,这个情况就会比较凸显。以Waikato为例,它的新屋批建数量明显受到外围大经济环境的影响,这个我们可以通过数据分析表1看到。这种情况在奥克兰、坎特伯雷Canterbury(地震前和重建后)也有出现,丰盛湾Bay of Plenty和北岛Northland其他地区都是如此,惠灵顿和奥塔哥地区在过去十年中这种情况也比较明显。
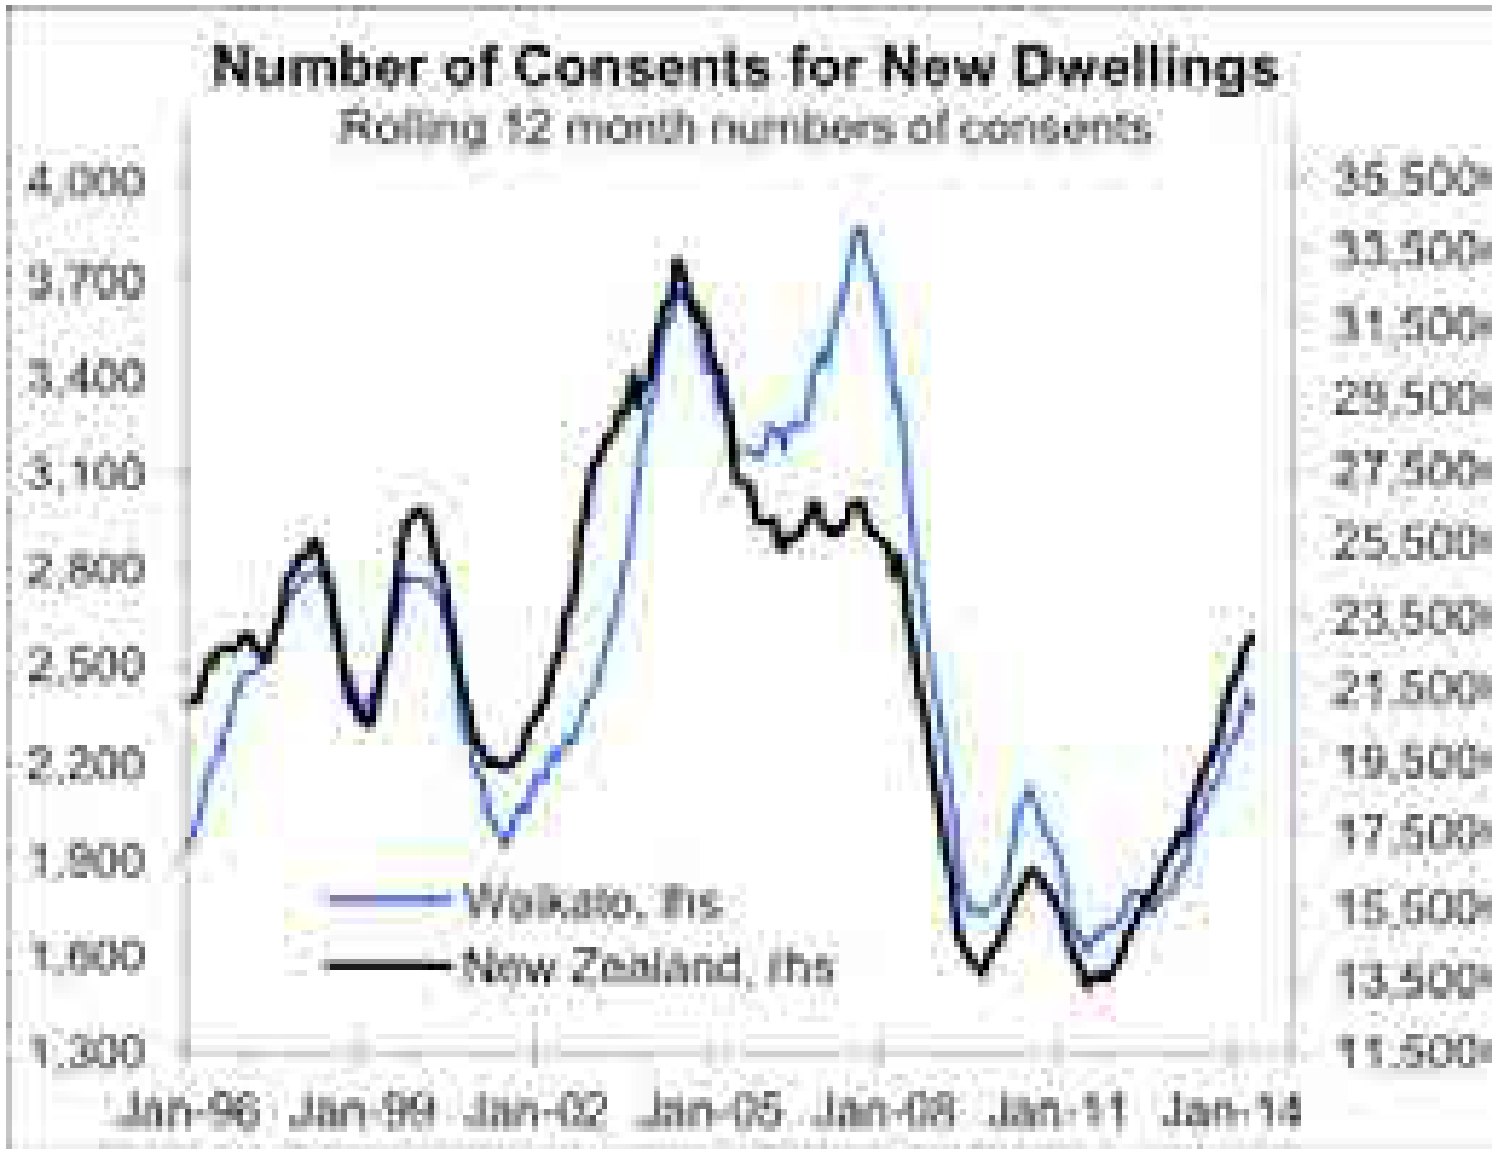
如果一个城市的工业结构与整个国家的经济相似,国家整体经济因素的影响就会比较明显。但是,这些地区的楼市也可能跑赢或者跑输整个大市,这取决于该地区的经济表现,地区因素对楼市的影响也可以强于大市的影响。(例如,之前的大地震对Canterbury地区的影响,以及政府相关的大开发项目对首都惠灵顿地区的影响。)
分析表1
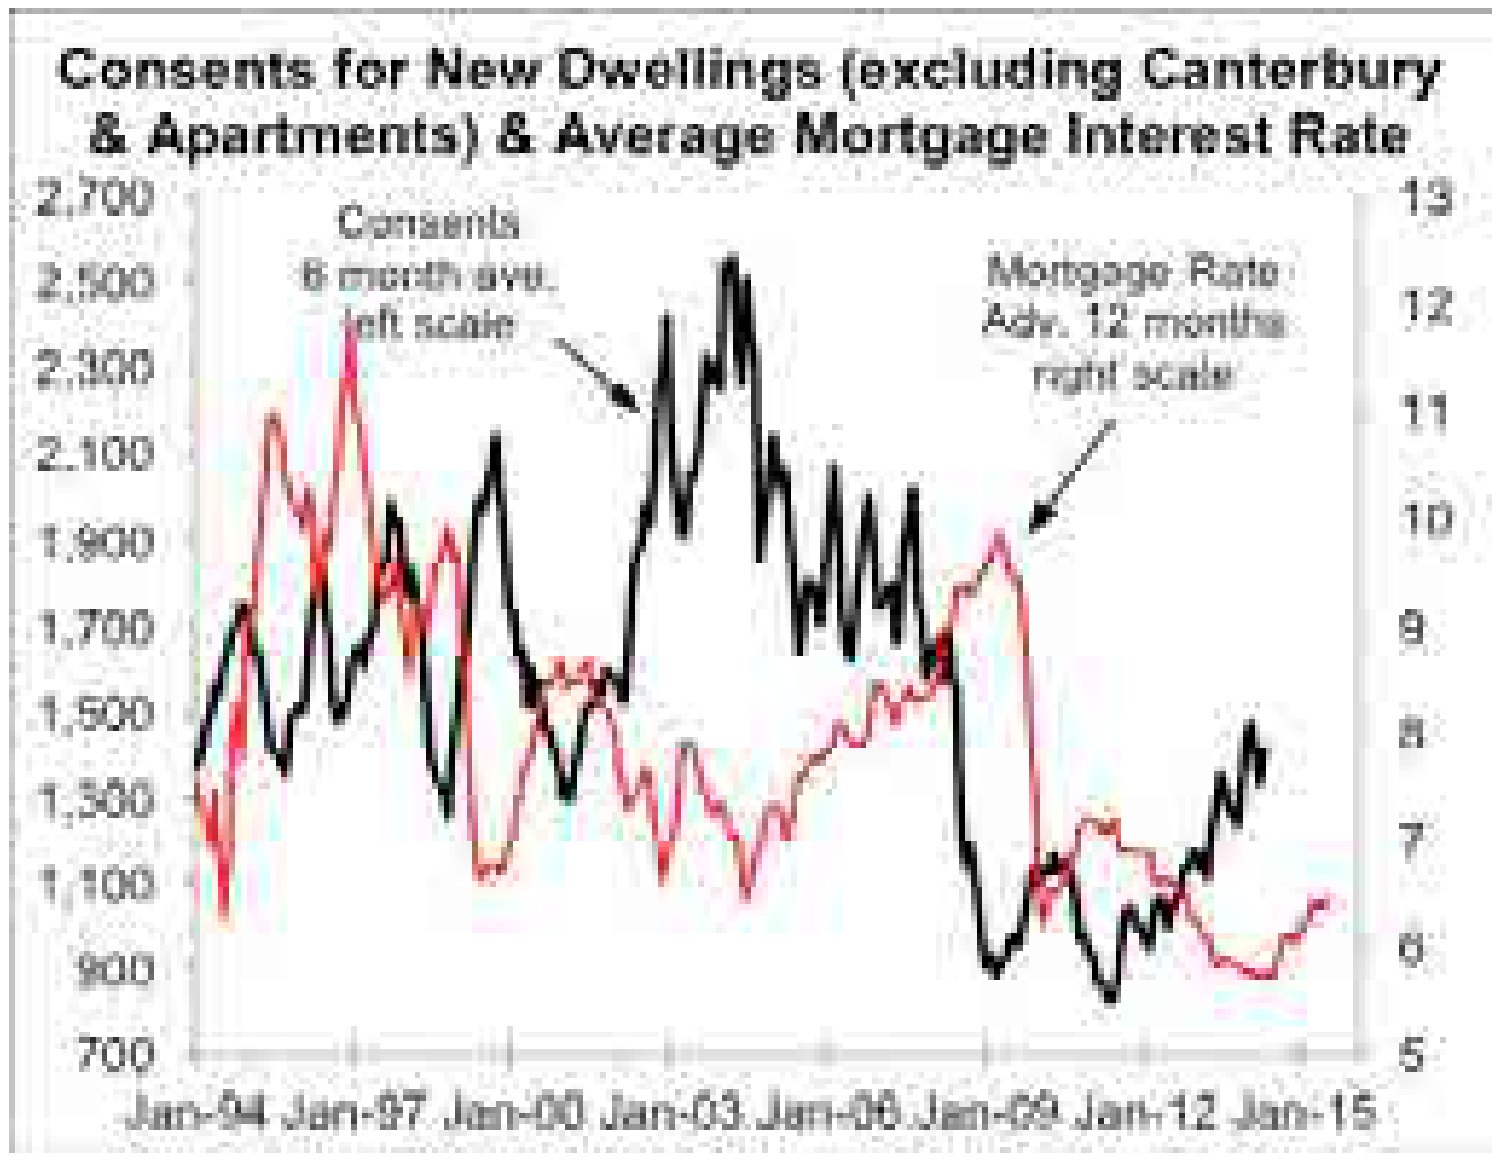
对于地区住宅建筑来说,国家经济因素中与其关系最密切的就是贷款利率,这是能帮助预测当地楼市走向的重要数据。迄今为止,利率还是最能反映国家整体经济状况的重要数据。我们可以看看右边的数据分析表2从数据分析表我们可以看出,平均贷款利率每次的变化,都反映到12个月后新屋批建走势中(成反向走势),而后面24个月后的利率又呼应了此新房批报率。
2010年上半年到2013年中的房贷利率下降,是2011年初开始新房报批数量上升的主要影响因素,这个趋势在Waikato和其他地区都能看到。
同样,中央储备银行所公布的ORC也在推高贷款利率,这很可能为下一年的新房批建数量带来负面影响。虽然坎特伯雷Canterbury的重建和奥克兰的House Accord会带来一些积极因素,但其他地区就不会那么幸运,因为他们本地就业人口并没有明显增长,无法抵消利率因素所带来的负面影响。
由于利率还受到其他因素的制约,如: 人口增长、房屋价格、Housing Accord、地区购买力及新房数量等,新屋报建数量与利率在不同地区的关联程度并不相同,这些我们都会在我们的地区展望报告上显示。
对于受利率影响比较大的地区,我们并不需要过分关注短期数据,因为这些在12个月后才会反映到房价上。我们更需要关注的是当地的地区发展优势是否能在国家经济大环境中异军突起,从而抵消利率带来的负面影响。我们会使用REINZ的房屋和土地销售报告,去分析利率对当地房价的影响。因为相比起房屋批建数量,这能更快反映出利率变化所带来的影响。
我们也会对利率趋势进行评估,那么我们就能对房屋的批建数量做跨年度的预测(我们这个方法比储备银行或者银行分析师要好。) 这是因为房屋市场对整体经济的走势起着举足轻重的作用,也影响着储备银行对OCR的决定。所以对住宅类楼宇和房屋的价格进行评估,能帮助我们更好地对未来经济发展和利率变化趋势进行评估。
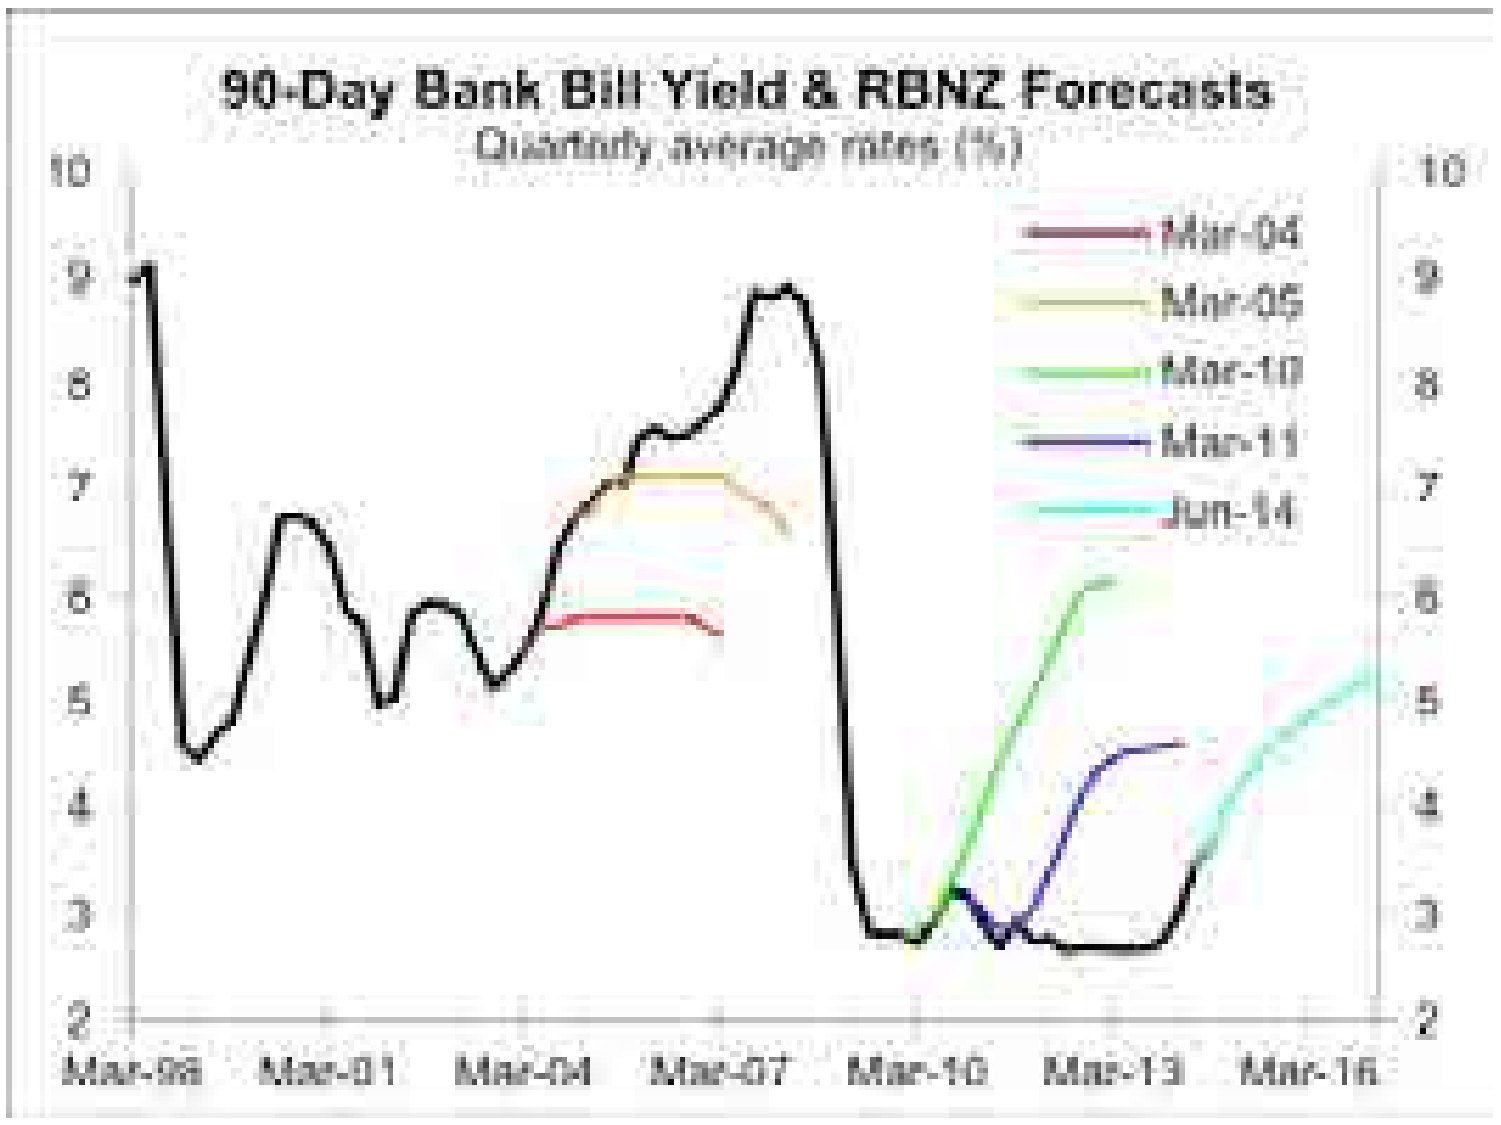
分析表3以上数据分析表3是储备银行在过去12年的90天收益回报展望的代表性数据(请留意颜色线,这些线表明了某些年份的某些月份数据),是对OCR展望的代表性数据。在2000-2005年期间,储备银行从来没有对贷款利率的增长有过高的展望,但当时我已经在这个期间预警我的客户,贷款利率将会有大幅度的增长。储备银行从2009年开始就规律性地预测贷款利率的高频率和明显幅度增长,但是我劝我的客户多关注当时的经济发展力度,不必过度担心贷款利率的高频高幅增长。即使现阶段储备银行对利率预测方向暂时正确,但我到现在还是一直通过Rodney’s Ravings 报告劝说我的客户和读者,在这个时期需要认真考虑利率上涨的风险。
储备银行和大部分的经济分析师在分析利率走势 (或者更多内容) 的时候,必定会为自己之前的跟踪纪录感到惭愧。储备银行的唯一展望数据就是银行90天的收益回报,这个是基准短期整体利率,是影响浮动利率、短期固定房贷利率和其他贷款成本的主要因素,也与OCR的走势基本一致。
(相关示例www.sra.co.nz/pdf/InterestRatesJan14.pdf)
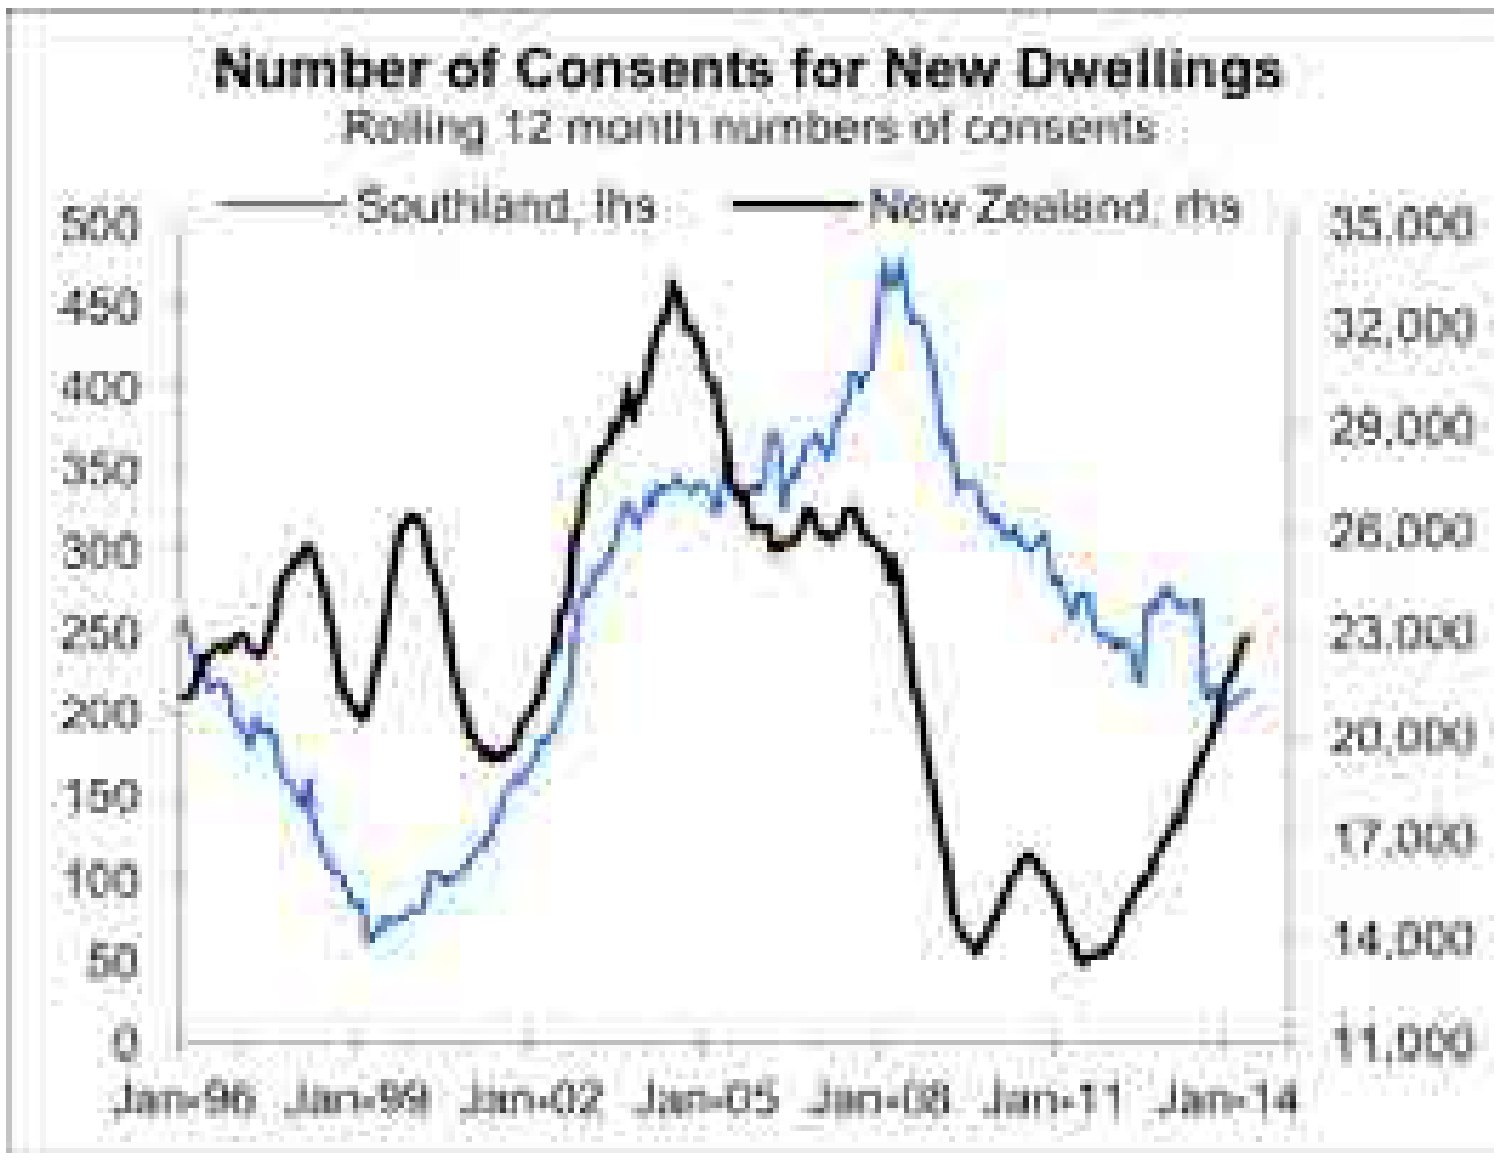
另一个代表性的例子是南岛和西岸West Coast,其特殊的地区因素起着重要的作用,新屋报批数量几乎与新西兰国家整体数据相反,我们可以看右边的经济数据表4。在Taranaki, Gisborne, Hawke's Bay, Manawatu-Whanganui和Marlborough –Nelson-Tasman,地区性因素能在一个较长时期内抵消贷款利率的影响,但是利率偶尔也会成为影响这些地区住宅建筑市场的主要因素。以Hawke’s Bay为例,因为当地经济环境较差,在新屋批建数量上,在过去两年从来未受益于国家的经济增长。
经济数据表4
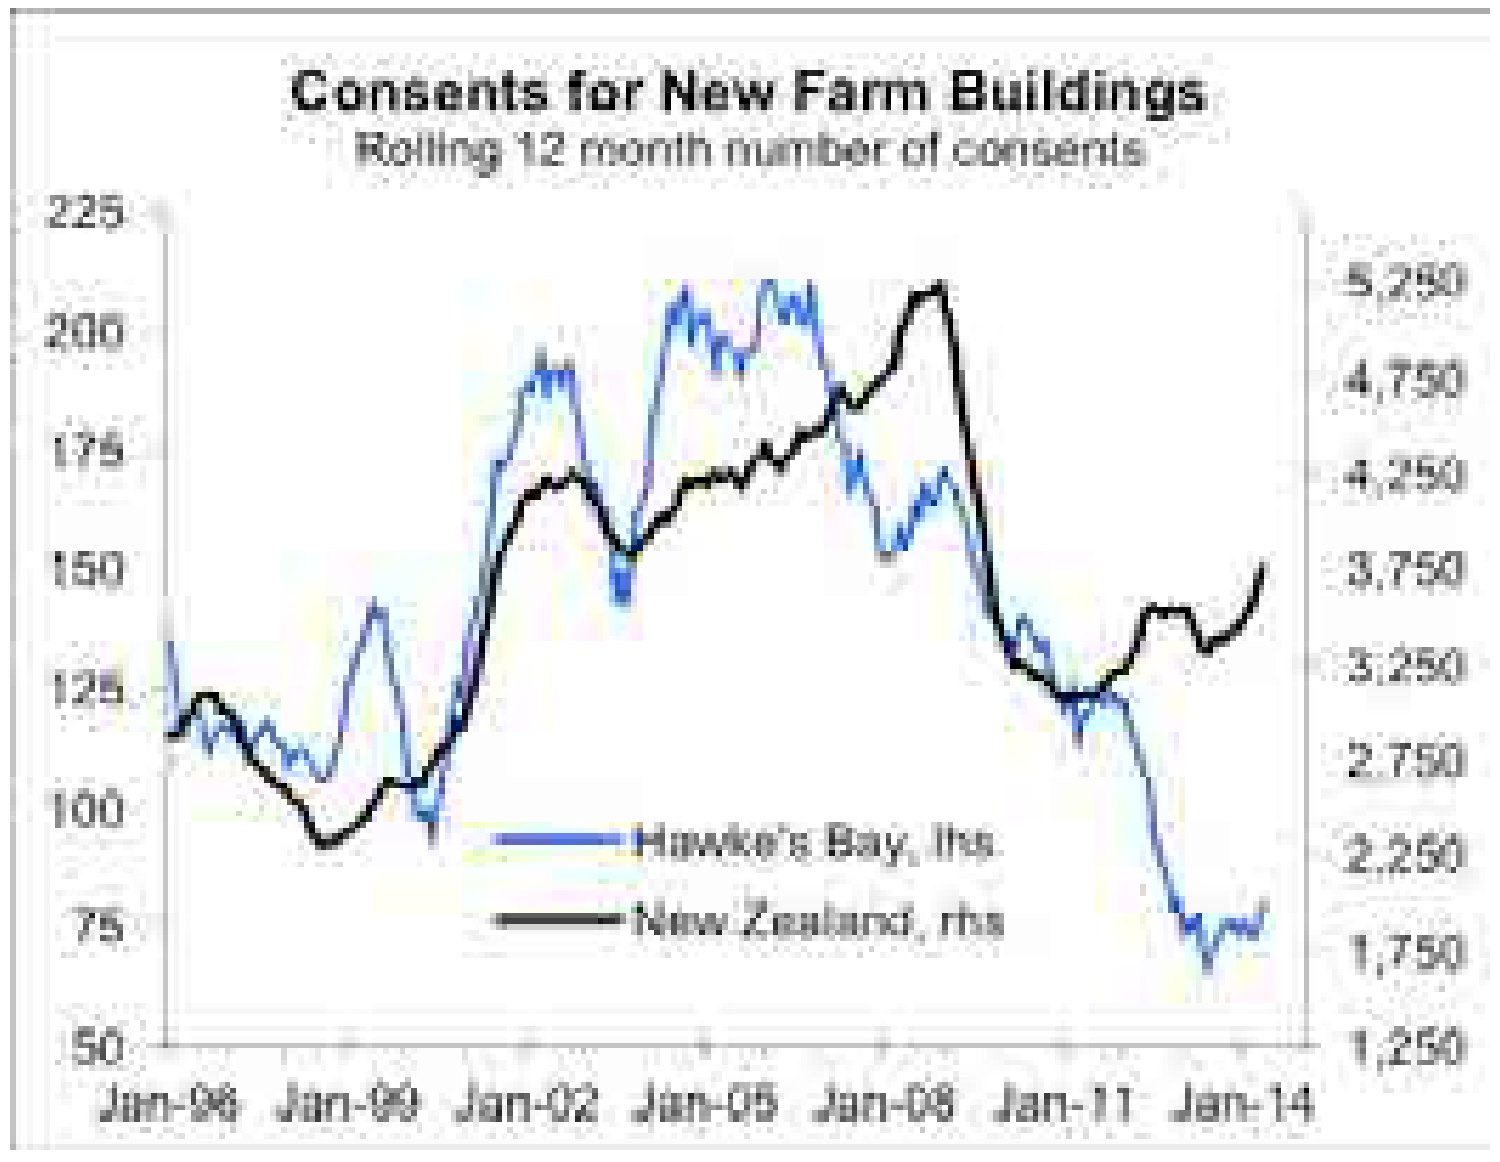
分析表5在地区性报告中,我们会考虑一系列相关的因素,包括就业率、迁入率、人口增长率,还有反映商业、工业和农业发展的数据。在Hawke’s Bay的案例上,这些分析反映了当地面临着好几个挑战,其中最明显的是当地的农业经济的下滑因素。这从根本上影响此地区的新农业建筑数量在2012年大幅度下降,而正如我们在左边数据分析表5中所看到的一样,建筑数量到现在仍处于低位,我们可以在数据分析表5中看出。
图片提供自 Enning Tang从2006年公司成立开始,我们就已经在每个住宅建筑价格上升和下降之前为客户提供及时的预警建议。客户都意识到我们的建议的价值,并将其作为自己决策的考虑因素。现在我们的业务已经扩展到为客户提供地区、城市和区域住宅建筑的上升或下行预测,这里面包括了地区报告信息。(请参考www.sra.co.nz/index.php/ property-research)和地区性研讨会资讯(www.sra.co.nz/ index.php/seminars)
通常情况下住宅建筑受国家因素的影响要比地区性因素影响多,但也有特殊情况。最明显的是,如果某些地区的重点工业发展好于或坏于整体工业发展的话,就会带来略好或者略差的就业增长,这个会在工人的迁入率上反映出来,从而影响房屋需求。Taranaki的原油工业和Marlborough的酿酒业和西岸 West Coast的矿业就是很明显的例子,这些地区的典型工业偶尔会成为当地主要的决定因素。
我们不会采用经济预测师或者储备银行所选用的繁冗而低效的预测方式,那些传统的经济预测依赖于与现实脱节的模式,而且充斥着缺乏精确分析和偏见性的设想。
Strategic Risk Analysis Limited是一间经济和地产顾问公司,而Rodney是这间公司的执行总监。需要得到Strategic Risk Analysis Limited的地区性报告和其他服务,或者想得到Rodney’s Ravings的免费报告请登入
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 2 期,原刊第 16–19 页。网页版本调整了排版。