思想 · Thought Leadership
全国已达十年最佳可负担性,新西兰房市正在悄悄重启?
在经历了疫情时期房价快速上涨、随后利率大幅攀升带来的市场冷却之后,新西兰房地产市场似乎正在进入一个新的阶段。最新数据显示,全国住房可负担性正逐渐回到近十年来的最佳水平。与此同时,住宅开发项目开始重新推进,房地产“阶梯”也在重新运转。然而,在复苏迹象背后,利率前景与国际局势的不确定性,仍为市场未来增添了一层变数。
可负担性回到十年来最佳水平
根据房地产数据机构Cotality最新发布的住房可负担性报告,截至2025年第四季度,新西兰全国房价收入比为7.2,这是自2019年以来的最低水平,也接近长期平均水平6.8。相比之下,在2021年疫情房市高峰时期,这一比例曾一度升至历史最高的8.8。
报告显示,全国房价中位数为803,151纽币,而家庭年收入中位数约为111,400纽币。尽管房价依然不算便宜,但多个指标显示购房压力正在明显缓解。
Cotality首席房地产经济学家Kelvin Davidson指出,这一变化主要来自几股力量同时作用:过去两年房价有所回落、家庭收入逐步上升,同时抵押贷款利率也较此前高点明显下降。“住房仍然昂贵,但对于首次购房者或想要升级住房的人来说,现在的条件比过去几年要好得多,”他说。
抵押贷款偿付压力的变化尤为明显。数据显示,按80%贷款比例计算,全国平均房贷偿付占家庭收入比例已回落至42%,重新回到长期平均水平附近。而在2022年利率高峰时期,这一比例曾高达56%。
与此同时,首付压力也有所缓解。平均而言,家庭现在需要约9.6年才能存够20%的购房首付,而在疫情房市高峰期,这一时间曾达到13.4年。
奥克兰与惠灵顿改善最明显
在主要城市中,奥克兰和惠灵顿的可负担性改善最为明显。
奥克兰目前房价中位数约为104万纽币,房价收入比为7.5,这是超过11年来的最低水平,甚至略低于该地区长期平均水平7.7。储蓄首付所需时间也降至约10年,低于长期平均水平。
房贷偿付压力方面,奥克兰家庭用于偿还房贷的收入占比已降至44%,相比2021年底63%的高点明显回落。
惠灵顿的情况则更加宽松。当地房价中位数约为878,869纽币,房价收入比为6.4,与长期平均水平基本一致,使其成为主要城市中相对最可负担的市场。相比之下,陶朗加仍然是主要城市中可负担性最差的地区,房价收入比为8.5,不过这一数字已明显低于2021年高峰时期的11.9。
房地产“阶梯”重新运转
长期以来,新西兰房地产市场的一个关键问题是:首次购房者即使进入市场,也难以升级到更大的房屋。然而最新数据表明,这种情况正在发生变化。
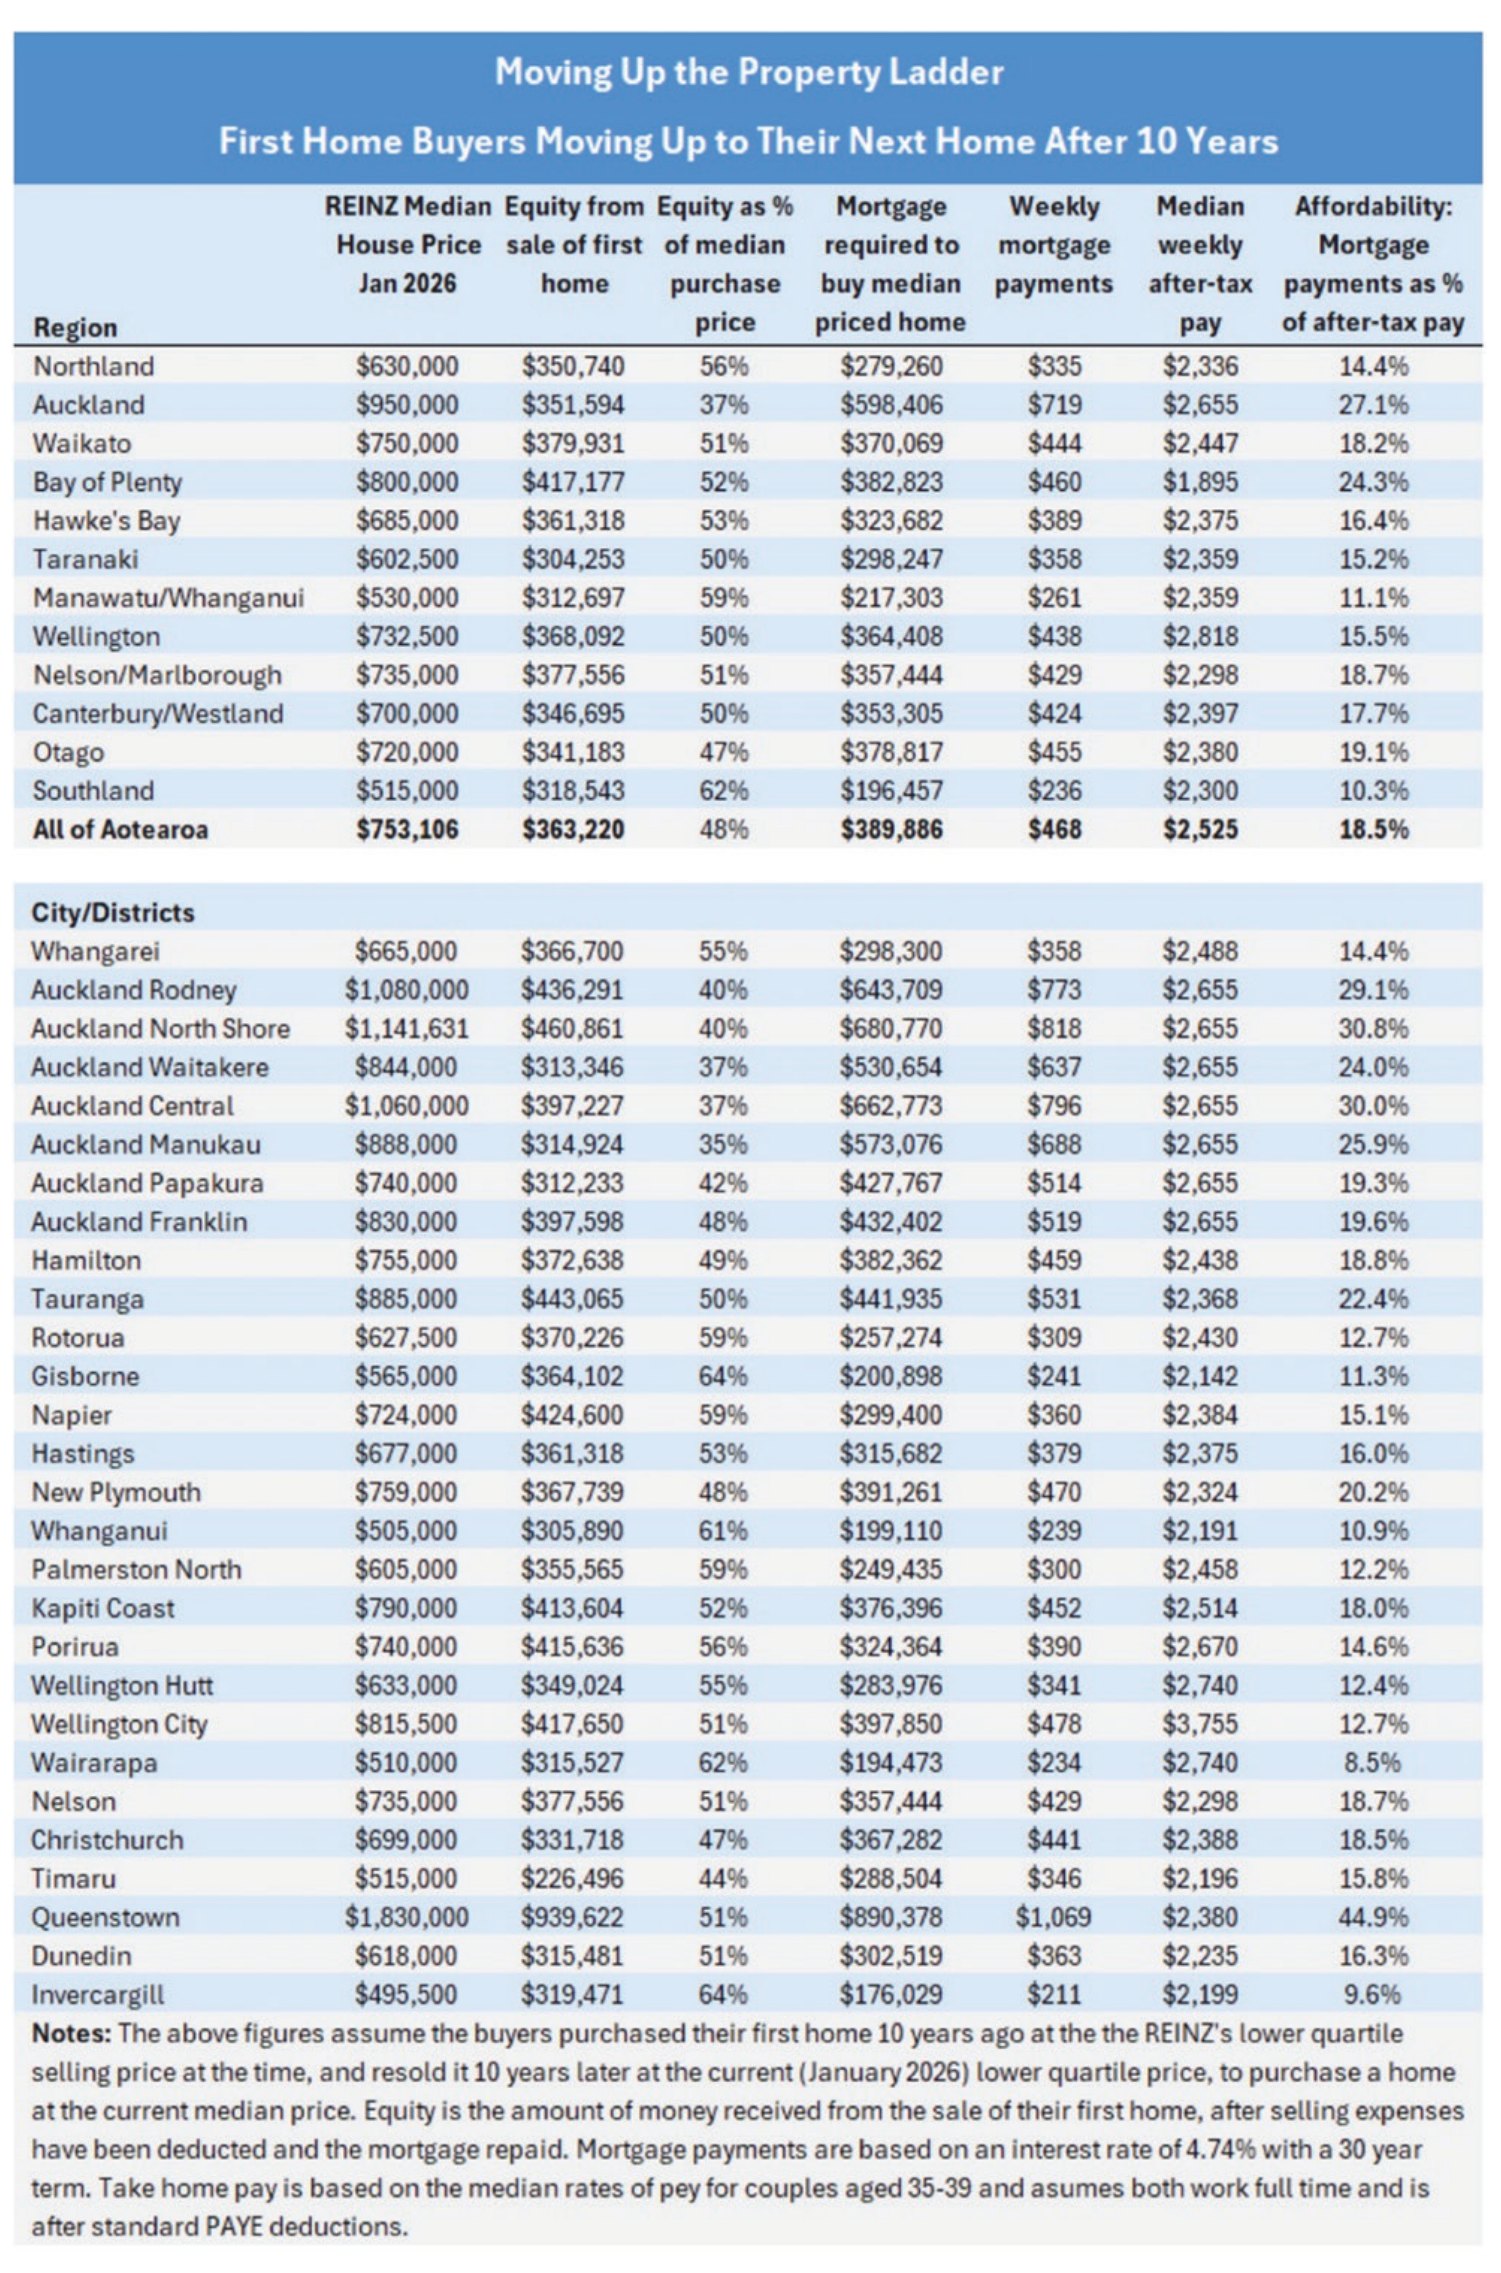
数据显示,若购房者在10年前以当时的低四分位房价购买首套住房,并在2026年按当前低四分位房价出售,其房屋净值在多数地区足以提供接近或超过40%的首付,从而帮助他们升级至当前房价中位数的住房。
以一个典型案例为例,如果一对夫妻在10年前以302,500纽币购买了他们的第一套住房(当时全国低四分位房价),那么按照目前约580,000纽币的低四分位房价出售,他们的房产价值已经上涨约92%。
在扣除剩余贷款和销售成本后,他们可能获得约363,000纽币的房屋净值。这笔资金可以作为新房的首付,相当于全国房价中位数753,106纽币房屋约48%的首付比例。
在当前约4.7%左右的房贷利率水平下,这类购房者需要承担的贷款约为389,886纽币,每周还款约468纽币。假设两名35至39岁的全职工作者领取全国平均工资,他们税后每周收入约2525纽币,那么房贷支出仅占收入的18.5%,处于相对可承受范围内。这意味着,房地产市场中的“第二阶梯”买家——那些已经拥有第一套房、准备升级住房的人——重新获得了向上流动的空间。
开发项目开始重新出现
可负担性的改善,也正在逐渐恢复房地产行业的信心。近期,新西兰各地宣布推进的住宅开发项目明显增多。
房地产
在奥克兰北部,Templeton Group开发的Warkworth Ridge社区已经完成100套住宅,最终将建设超过600套房屋,目前约70%的地块已经售出。
在奥克兰南区Takanini,上市开发商Winton.Land计划建设Sunfield大型社区项目,占地244公顷,预计将提供约4000套住宅,目前已获得快速审批程序的初步批准。
在陶朗加,Classic Developments正在推进Tauriko West开发项目,未来计划建设多达4000套住宅,其中首期Riverside项目将提供约1200套住房。与此同时,皇后镇的大型混合用途开发项目Te Taumata Lakeview也已正式动工,总投资约30亿纽币,最终将提供超过1000套住宅。
官方数据也显示开发活动出现回暖。Stats NZ(新西兰统计局)数据显示,截至今年1月的一年内,全国新房建筑许可数量达到36,944套,同比增长9.3%。其中公寓和联排住宅许可数量分别增长26%和14%。
不过,建筑行业仍然面临挑战。2025年第四季度住宅建筑活动量环比下降1.1%,建筑总价值也较去年同期下降3.6%,显示行业复苏仍处于早期阶段。
利率与国际局势成为新变量
尽管新西兰房市出现复苏迹象明显,但未来走势仍存在较大不确定性。独立经济学家Tony Alexander指出,中东局势升级可能推高全球油价,并通过供应链和通胀影响新西兰经济。近期消费者信心调查也显示,新西兰居民的消费意愿明显下降。
在他的调查中,去年底仍有净23%的消费者计划增加支出,但最新调查显示这一比例已经降至仅4%。这种变化意味着经济增长可能放缓,同时也增加了利率走势的不确定性。
Alexander认为,在当前环境下,借款人或许需要更加谨慎地考虑固定利率期限,因为批发利率已经出现上升迹象。
房市复苏仍取决于供应
尽管可负担性明显改善,专家普遍认为,新西兰房地产市场的长期健康仍取决于住房供应的持续增加。Kelvin Davidson表示,如果要实现持久的可负担性改善,新西兰必须继续建设更多住房,不仅是绝对数量的增加,还要确保供应能够跟上人口和需求的变化。
“好消息是,政府目前正在推动土地供应和基础设施建设等关键政策,这些都是增加住房供应的重要环节。”
总体来看,新西兰房地产市场正逐渐摆脱过去几年的极端波动,向更接近长期均衡的状态回归。房价不再像疫情时期那样快速上涨,但市场的基本面也在逐渐修复。
思考与总结
多项最新数据表明,新西兰房地产市场正在逐渐回归更接近长期平均的状态。房价收入比下降、房贷偿付压力减轻、首付积累时间缩短,这些变化都意味着过去几年困扰购房者的可负担性问题正在缓解。同时,住宅开发项目重新启动,也为未来住房供应提供了新的希望。不过,房市是否真正进入稳定复苏阶段仍有待观察。全球局势、油价走势以及未来利率变化,都可能对市场产生新的影响。
ANZ银行最新发布的Property.Focus报告直言,房价开局疲软,几乎没有上涨动能。经济正在缓慢回暖,但强劲的供应、长期按揭利率仍处高位,以及官方现金利率(OCR)年底可能上调的预期,都在压制价格反弹。ANZ银行已经把今年房价涨幅预期从5%下调至2%,甚至不排除进一步下修。
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 31 期,原刊第 46–48 页。网页版本调整了排版。