
专栏
银行贷款政策收紧,次类贷款助力实现“Kiwi 梦”
文字校对中:本期部分原文已转为图形,网页正文由本地文字识别整理。请通过“查看原刊”核对专有名称、重要数字及历史政策;此试版暂不开放搜索引擎收录。
乳制品价格走低、新西兰元汇率走强,使原本就低于预期的通胀目标更加难以达到。为此,新西兰央行一再降低官方利率,试图刺激经济。但更低的融资成本,意味着会有更多的资金可能流向已经过热的楼市,进而带来金融风险。此时,借着Westpac传出海外贷款造假的案例,于2016年6月10日起的短短一周内,所有商业银行不约而同收紧了基于海外收入的贷款。
BNZ无论是否居住在新西兰,非新西兰公民、非澳大利亚公民以及非新西兰PR人士凭海外收入一律不再放贷。
Westpac对于持海外收入的非新西兰公民,将不再发放贷款此类投资者;
对于拿到PR不满两年的贷款者,只有同时拥有新西兰地址(即新西兰本地居住者)和新西兰本地收入,才被接受。
ANZ针对海外人士的具体限制,包括:
海外收入贷款只能购买自住房,海外收入买地,预售公寓不再受理;
租客收入不再算作收入证明;
不再允许只付利息,不还本金;
不能申请额度账户;
只允许标准住房贷款,购买生地(Bare land)和建筑的贷款都将停止;
只可以个人名义申请贷款,公司和信托都无法再成为贷款主体;
允许转贷,但是将不能再加贷;
不再提供现金返还;
银行将对现有预批核实海外收入的真实性。
注:居住在海外的新西兰护照持有人,持海外收入贷款将被豁免以上政策,并且适用于原有贷款标准。
ASB对于非新西兰公民或非新西兰永久居民,凭海外收入将不能在ASB申请房屋抵押贷款;
对于非新西兰公民或非新西兰永久居民,凭本地收入仍可在ASB申请房屋抵押贷款,但需要满足以下条件:
需持有至少12个月以上的工签;
贷款申请人需打算居住在新西兰并获得永久居留权;
仅可使用新西兰本地收入作为收入担保;
在新西兰生活,并能提供住址证明;
贷款购买的房屋,仅可用作自住目的。
新西兰公民和新西兰永久居民凭海外收入申请房屋抵押贷款将有以下要求:
海外自雇与商业收入的担保将不再被接受注意:银行将对收入证明进行查证并核准,并且当面与客户核对。
7月19日,新西兰央行“突施冷箭”。针对投资房的最低贷款首付比例从30%提高到40%,并且是在全国范围内实行。在央行和主要银行的严控下,现在总贷款额度高于70%的投资者将很难再通过短时间炒卖(持有期少于两年)的方式把资金流转起来。
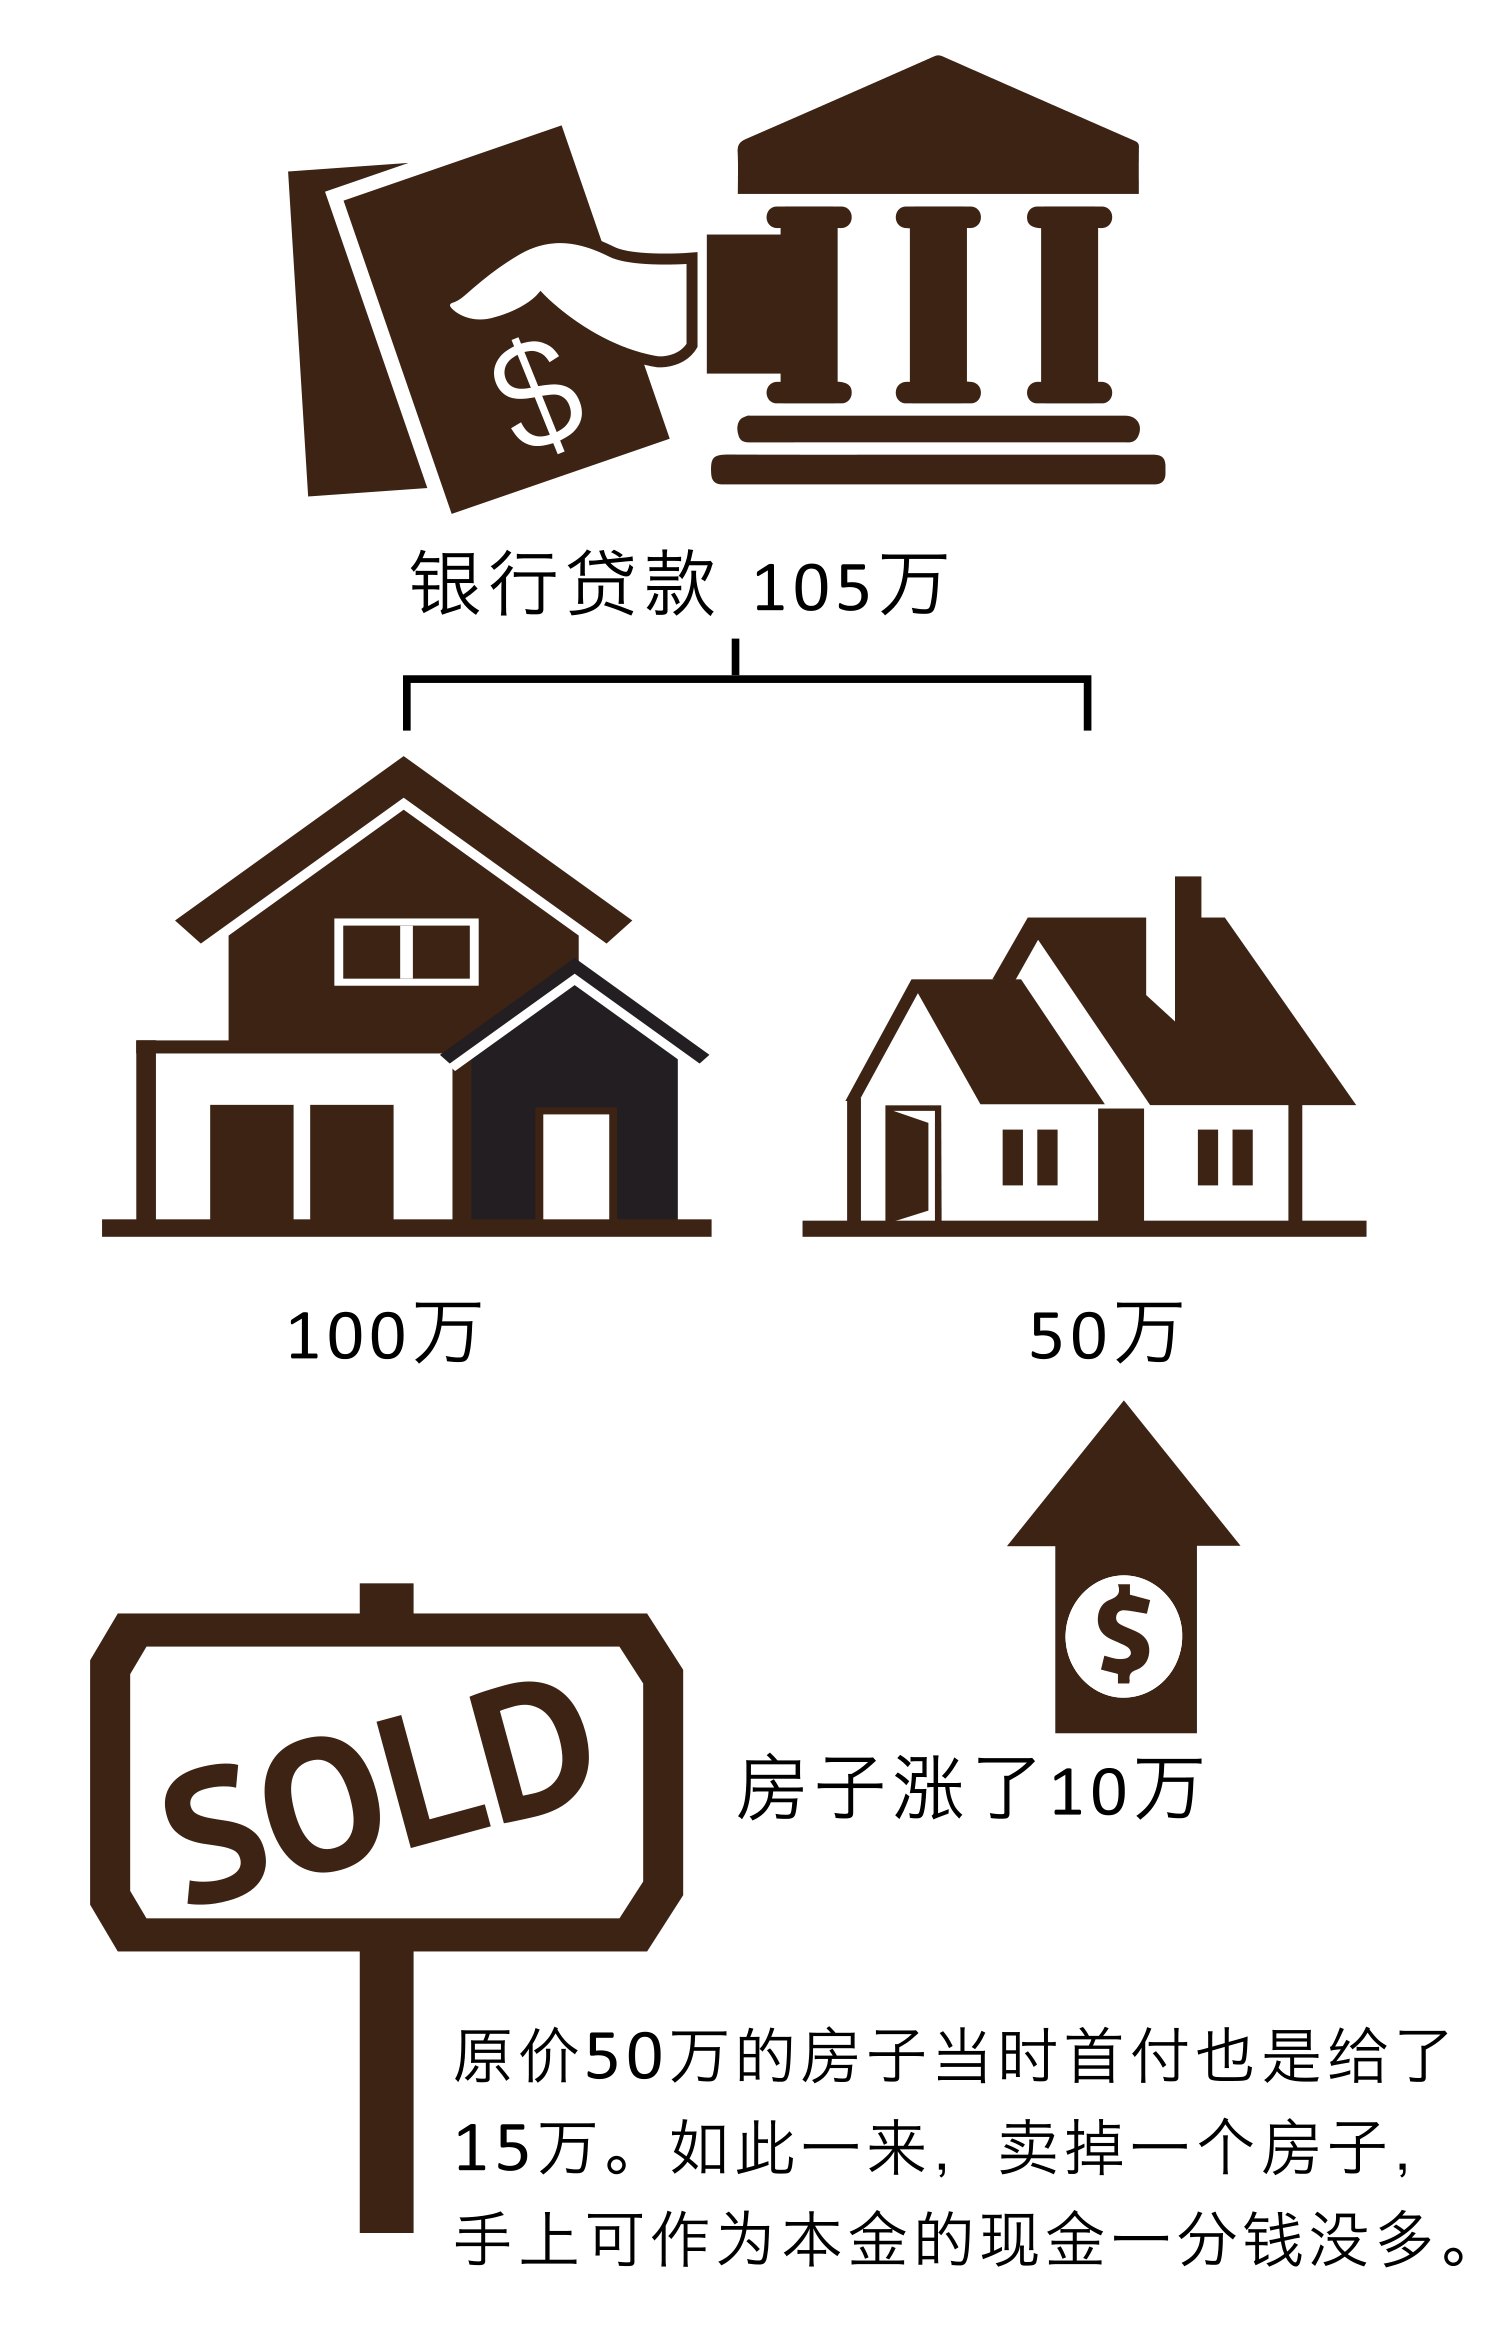
举例来说,原本A君可能有2套投资房,购买价格分别是100万和50万,之前贷款的时候是三成首付,所以当时向银行贷款105万。现在50万的房子涨了10万,A君觉得短期往上空间不大,就打算先兑现收益,再利用多出来的收益作为本金,继续杠杆投资其他房产。然而,现实中,卖掉原价50万的房子之后,银行会因为A君的个人贷款情况变化重新审核,之后按照最新的贷款比例进行调整。而如今,原价100万的房子就只能贷款60万了,A君还欠银行45万。换句话说,A君卖了原价50万的房子,也只能套出来15万,而不是预期的25万。事实上,原价50万的房子当时首付也是给了15万。如此一来,卖掉一个房子,手上可作为本金的现金一分钱没多,甚至还要补交出售房屋所获得10万增值部分的所得税。由此可见,贷款比例过高的投资者除非想彻底退场,不然很难再从银行套现出来继续加杠杆投资。
在此背景下,投资者开始着眼于寻找替代主流放款的方式——Second Tier Lender(次类贷款)。
次类贷款的贷款机构既不由政府保证,也不是银行,所以央行所设下的最低首付标准并不能适用于次类贷款。次类贷款的利率一般较正常的银行贷款高,但在官方利率不断创出新低的前提下,高出的利率对部分投资者来说并不是难以接受。至于安全性,新西兰有一系列的规章制度来规范此类贷款,例如《信用合同和消费者信贷法案》(Credit Contracts and Consumer Finance Act,简称CCCFA)以及《财产法》(Property Law Act),更有其他更加严苛的规则来约束这种贷款。
次类贷款的利弊分别是什么?
开发商利
审理手续简便快捷
收入证明不是必须
借贷比例在50%-70%(满足一定条件,比例可高于目前LVR限制的60%)
短线投资者
贷款期间可以不付本金或利息,待贷款到期后一起付清
信用记录有污点不影响
在把握住市场机会。
贷款自住买家弊
收取手续费,贷款总额的2%-3%
利息高于银行,
急。
6.5%-15%
只提供短期借贷,通常最
长为12个月(到期后可续期,最长2-3年)
次类贷款的适用人群是谁?
80%的开发商都在使用这种贷款方式。对于开发商来说,通过银行申请建筑贷款的话,每一步付款都需要银行审核,通过后再由银行根据收据付费,整个时间战线可能会拉的很长。当项目亟待开工,选择次类贷款方式虽然会多支出几个点的利息,但却可以立刻贷出款。现实中,工期延误的成本远远要高于多支出的利息。
对短线投资者来说,相比去银行做大量工作贷款出来,不如用手续相对简单的次类贷款。更快的审批时间,无疑会令投资者可以更及时地第一类是国内资金尚未完全到位但急于在新西兰置业的自住买家。举例,小逸卖了自己在北京的一套三居室,计划在奥克兰东区买一套小户型房子,但是碍于目前国内对于境外汇款的限制,卖房资金短期内无法到位。而市场上让小逸满意的房源少之又少,一旦错过就很难再找到。这种情况下,次类贷款比起主流银行贷款,更能解决燃眉之第二类是从国内来到新西兰想要安居乐业,但短期没有找到工作的自住买家。举例,小王十年前拿了新西兰永居身份后就回国了,如今打算重回新西兰开始新生活,但是因为小王暂时还没有找到心仪的工作,这种情况下没有收入证明,无法从银行贷款。那么次类贷款是让小王买到房开始新生活的好方法。
对于仅受海外收入贷款限制的买家来说,除了次类贷款这个选择外,本地还有三家中国银行可以去咨询。
中国工商银行:来自中国总部6000万美元的资金注入,有力支持工商银行将贷款的规模扩大343%,达到了3.79亿。该银行表示接受海外收入贷款的买家借贷。但是,具体案例具体对待。贷款还是主要针对企业客户以及基础建设项目。
中国建设银行:目前他们的住房贷款数额增加了46.2%,并且将继续受理基于海外收入的贷款。该银行表示,有信心利用他们庞大的信息网络对贷款者的信息进行准确核查。
中国银行:目前并未有任何关于该行住宅贷款的具体细则公布。根据中国银行的描述,他们虽然接受海外收入贷款,但这只是他们业务非常小的一部分,真正的目标人群是高端的私人财富管理客户。
出版:逸居新西兰 YIJU NZ。作者与资料出处保留于原刊;网页文字由原刊识别整理,尚待逐字校对。
来源:逸居杂志 · 第 5 期,原刊第 64–66 页。网页版本调整了排版。