商业地产
奥克兰商业地产市场评论 · 2026 年 5 月
奥克兰地区市场展望
2025年,新西兰经济增长持续呈现波动状态。在以色列和美国对伊朗发动袭击之前,市场普遍预期2026年的经济增长将逐步改善。然而,当前的中东冲突加剧了未来经济活动的不确定性,至少在短期内是如此。
随着冲突持续,能源成本上升以及未来能源供应风险正在不断增加。以色列对伊朗能源基础设施的打击以及随后针对其他中东国家能源设施的报复性袭击,正在加大全球石油供应面临的风险。冲突持续时间越长,对能源供应稳定性和能源成本的中长期风险就越高。
目前,新西兰国内较低的利率水平以及纽币相对较低的汇率,其影响预计将继续传导至经济活动中,在短期至中期提供一定支撑。然而,2026年3月季度的通胀率增幅高于市场预期,这提高了未来利率进一步上升的可能性。
整体来看,经济前景仍然复杂,尤其是在当前中东冲突持续时间存在高度不确定性的情况下。能源成本上升将持续推高通胀水平。关键问题在于,这是否只是一次短期价格冲击,还是会形成更持久的影响,从而导致中期通胀水平维持高位,并进一步影响货币政策、整体需求以及经济活动表现。
此外,今年11月举行的大选结果也变得愈发难以预测。根据近期民调显示,目前执政的国家党支持率持续下滑,为未来政策方向和经济环境增添了更多不确定性。
办公市场
奥克兰办公市场仍然面临较为严峻的市场环境。整体经济和商业前景的不确定性,使潜在租户在签署租赁协议时普遍缺乏紧迫感。
面对这一局面,业主方持续保持灵活策略,愿意为租户提供一站
商业地产
式办公解决方案,并根据需求将整层办公空间拆分为更小面积的独立租赁单元。市场提供的租赁激励措施依然相当可观,尤其是在次级办公楼市场,一些业主甚至愿意就装修工程的成本承担和产权归属问题提供更具吸引力的条件。
2025年,“向优质办公空间迁移”的趋势仍在持续。许多企业在重新评估办公需求后,选择缩减办公面积,同时借机升级至品质更高、配套更完善的办公楼。
与此同时,每周远程办公一至数天的工作模式已逐渐成为常态,企业也因此持续调整其实际所需的办公面积,以适应新的工作方式和空间利用需求。
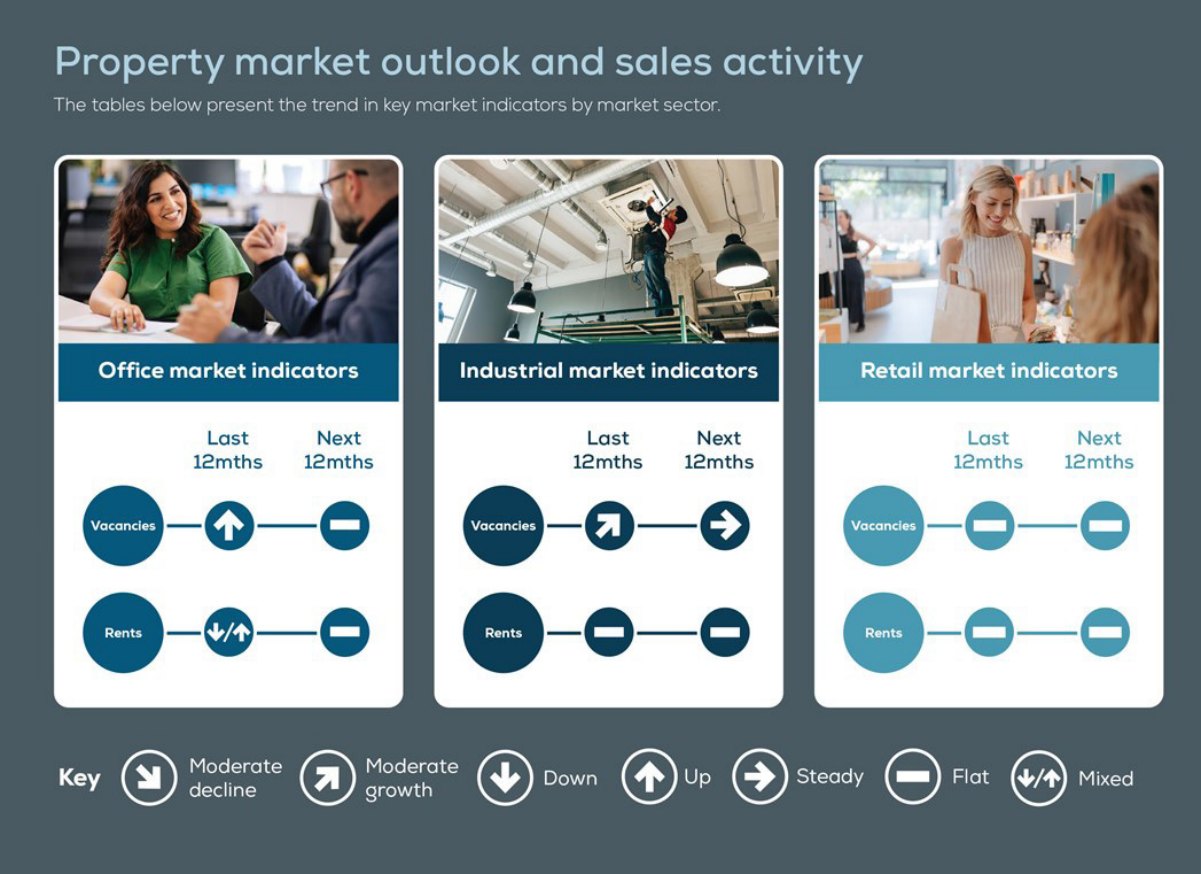
从市场数据来看,奥克兰CBD办公空置率已升至15%,高于一年前的14%。都市办公市场也呈现类似趋势,整体空置率从12个月前的10%上升至2025年9月的11%。尽管空置率持续上升,但过去一年市场租金水平整体保持稳定,并未出现明显下跌。
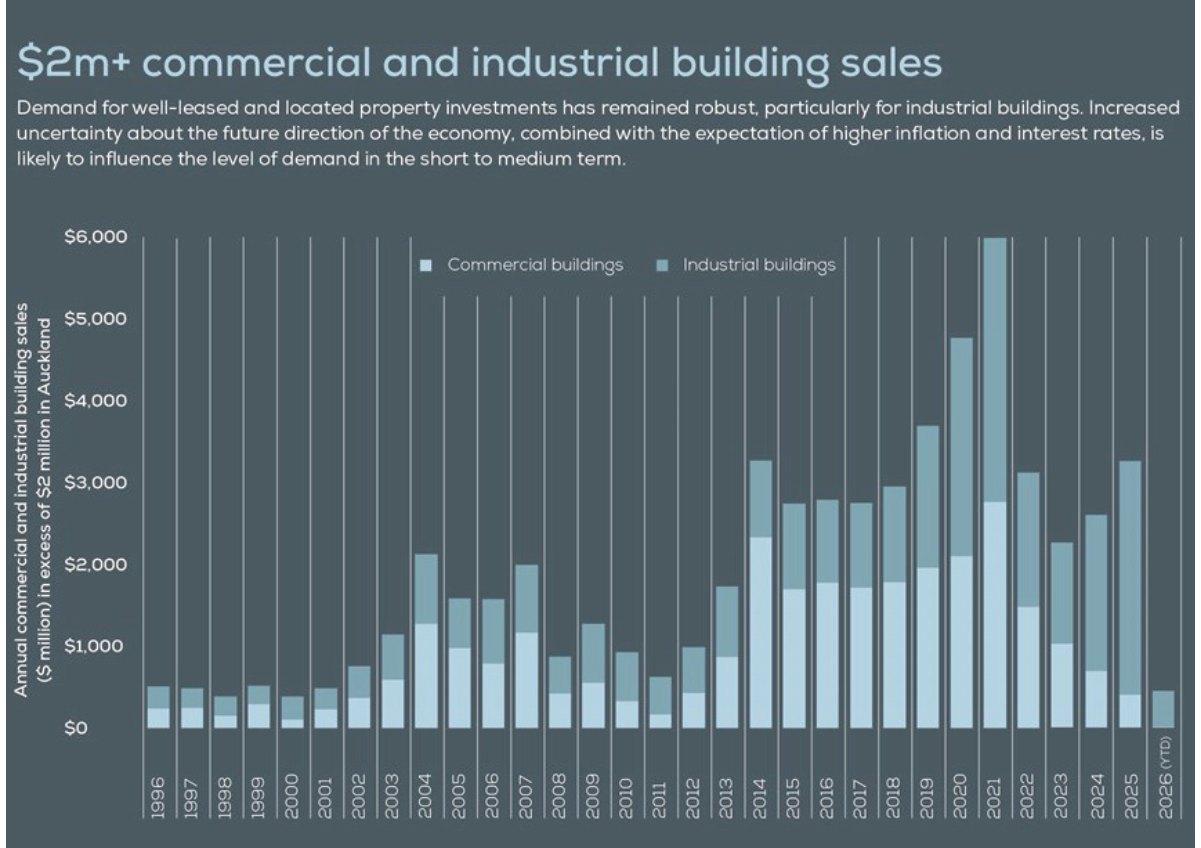
投资者需求和成交活动则依然呈现分化状态。由于经济前景不明朗、空置率较高、租户需求增长不均衡以及租金增长有限等因素影响,办公楼交易量受到一定压制。不过,随着利率逐步下降,未来或有助于提振办公物业投资需求,并对资本化率形成一定下行压力。
工业地产市场
2025年,工业地产市场整体表现有所改善。然而,随着经济前景不确定性增加、海外地缘政治局势推高通胀,以及能源成本持续上涨,预计这些因素将在2026年对企业信心和业务增长带来一定压力。
目前租户需求呈现分化态势,部分长期空置的工业物业正通过提供更多租赁激励措施来吸引租户。尽管2026年初市场环境较此前有所放缓,但工业地产仍然是商业地产领域中表现最强劲的板块之一,无论是市场活跃度还是投资回报率,均优于办公和零售物业。
从开发活动来看,工业建筑许可数量依然保持较高水平。截至2025年12月的12个月内,共批准136个工业项目,总建筑面积约35.5万平方米;相比此前12个月的131个项目、31.15万平方米建筑面积略有增长。
不过,从更长期的数据来看,近两年的工业开发活动实际上已经低于此前六年(2018年至2023年)的平均水平。在那段时期内,平均每年获批超过200栋工业建筑,总建筑面积合计约43万平方米。这表明开发商在当前市场环境下已趋于谨慎。
值得注意的是,其中部分新建项目属于投机性开发,即在尚未确定租户的情况下提前建设。虽然这些项目满足了市场对现代工业空间的需求,但市场上仍然存在一定数量的剩余空置空间。
市场空置率方面,过去六个月略有上升,从2025年6月的2.4%增至2025年12月的3.1%。虽然空置面积有所增加,但整体空置率仍仅略高于3%,处于历史较低水平,反映出工业物业需求依然稳健,市场供需关系总体保持相对紧平衡状态。
零售地产市场
新西兰零售行业的前景目前呈现分化态势,不同细分领域的表现差异较大。
过去12个月中,房贷利率下降为家庭支出带来了一定缓解,减轻了高生活成本带来的压力,并对消费者信心和消费支出形成积极支持。然而,整体经济增长疲软以及就业市场表现较弱,仍可能在未来一段时间对零售行业构成挑战。
在中东战争爆发之前,市场普遍预计未来12个月家庭消费将逐步回升。较低的房贷利率以及温和的人口增长,将推动商品需求和整体消费活动增长。
然而,中东冲突的爆发为这一前景带来了新的不确定性。战争对经济活动和零售消费的影响程度目前仍难以准确预测。市场现已普遍预期利率将上升,因为能源价格和运输成本上涨将推动通胀进一步走高。
对于普通家庭而言,更高的能源和交通支出意味着生活成本再次增加。家庭预算中将有更大比例用于支付交通和能源开支,从而压缩可自由支配消费的空间,对零售消费形成压力。
从商业地产角度来看,零售物业市场的短期前景仍然充满不确定性。国际能源市场波动以及全球贸易受到干扰,正在影响本地经济活动,并进一步影响零售商对于商业空间的租赁需求。
目前来看,近期国际局势带来的短期冲击仍然难以完全评估。
然而,从中期角度而言,租户对于零售服务和商业空间的基本需求不会消失。随着经济环境逐步稳定,零售物业市场预计仍将恢复增长,并重新回到较为健康的发展轨道。
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 32 期,原刊第 54–56 页。网页版本调整了排版。