行业报告
建筑行业正在走出低谷,但真正的复苏仍需时间
一个920亿纽币的大产业
2026年NZCBIA《建筑业年度报告》中认为,新西兰建筑业最糟糕的衰退阶段可能已经结束,但真正的复苏不会一蹴而就。
报告指出,2026年,新西兰建筑行业总收入约为920亿纽币,是新西兰最大的产业之一。建筑业不仅直接创造就业,也带动了建材供应、设计咨询、工程服务、运输物流、制造业以及大量中小企业的发展,是整个经济体系中的重要组成部分。
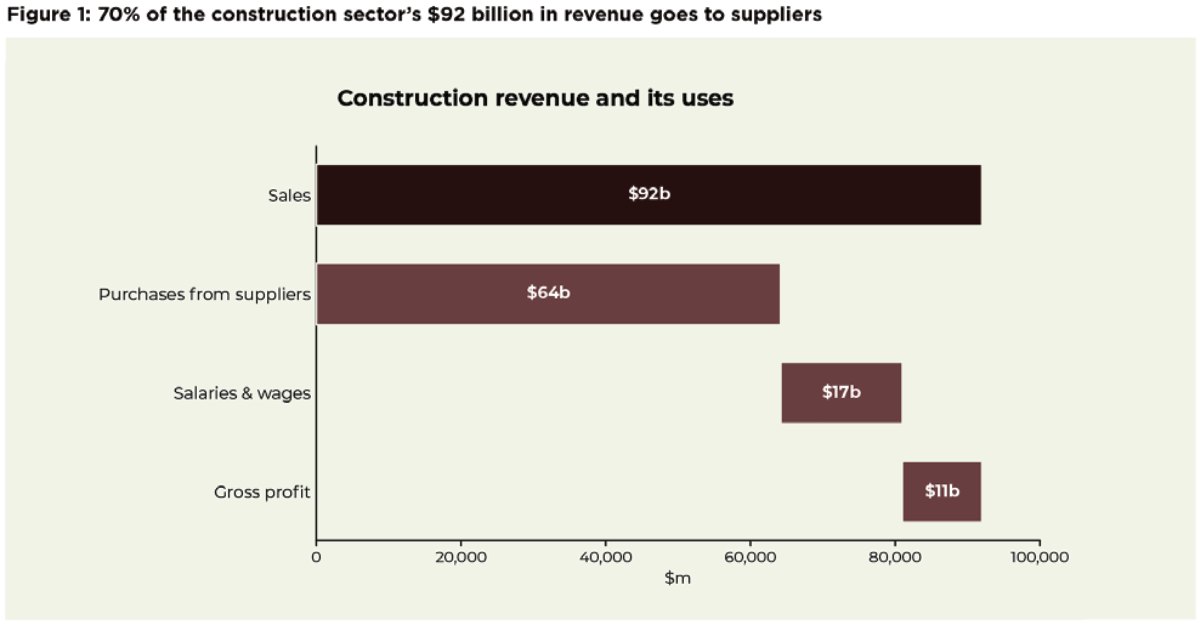
值得注意的是,这920亿纽币并没有全部转化为建筑企业自身的收入。其中约70%的收入流向材料供应商、分包商等上下游企业;约170亿纽币用于支付工资;约110亿纽币形成企业毛利润。这说明,建筑业本质上是一个高度依赖产业链协作的行业,每一个项目都连接着大量企业共同参与。
比金融危机更剧烈的调整
报告中也回顾了过去几年的行业变化,例如受高利率、经济放缓等因素影响,新西兰建筑行业收入已经从2024年的约990亿纽币下降至2026年的920亿纽币。若考虑通胀和人口增长因素,建筑活动实际下降幅度接近15%,甚至超过了2008年全球金融危机期间约10%的跌幅。
但作者也指出,这一次市场调整虽然更加剧烈,但持续时间相对较短,更像是一场快速而猛烈的周期性收缩,而不是长期性的行业衰退。
另一方面,企业倒闭增加,但行业并没有想象中那么悲观。
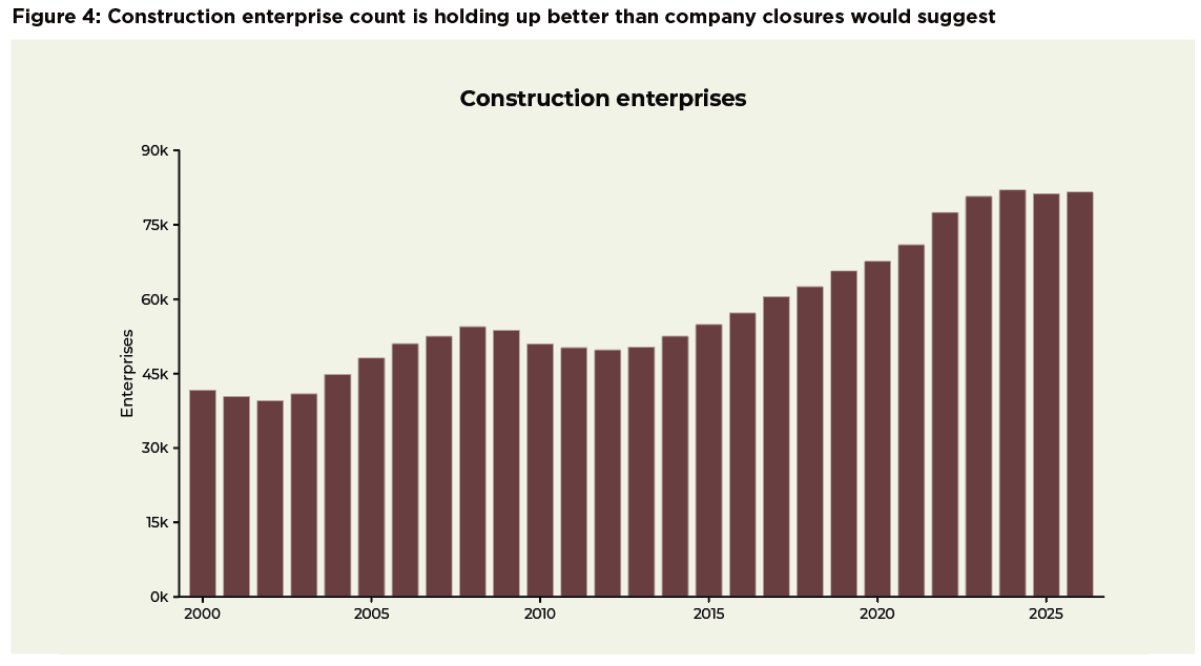
过去一年,媒体不断报道建筑企业倒闭的消息,让不少从业者感受到行业寒意。报告承认,石膏板安装与饰面、金属屋面施工、混凝土工程、土方工程、景观施工、建筑涂装和抹灰等细分行业受到的冲击尤为明显,企业关闭率明显高于整个经济平均水平。但一个容易被忽略的数据是,新成立的建筑企业数量同样保持增长,整个建筑企业总数并没有明显减少,甚至比金融危机时期表现得更加稳定。
这意味着,行业正在经历的是一次企业的新陈代谢,而不是整个产业基础的瓦解。一部分企业退出市场,同时也有新的企业不断进入。
住宅市场已有复苏信号,商业地产和基础设施恢复仍然较慢
报告认为,目前最积极的变化来自住宅市场。自2025年以来,全国住宅Building Consent持续回升,其中增长最快的是联排住宅、排屋和其他中密度住宅,而不仅仅是传统独立住宅。从地区来看,坎特伯雷、奥塔哥以及奥克兰成为住宅供应最活跃的地区,皇后镇周边地区也表现突出。与此同时,过去四年形成了大量新的永久产权地块,为未来住宅建设提供了充足的可开发土地储备。因此,只要市场需求继续恢复,住宅建设活动具备较好的增长基础。
相比住宅市场,非住宅建筑市场仍然处于恢复初期。报告指出,商业项目通常投资规模更大、开发周期更长,因此对经济环境变化反应更慢。目前商业Building Consent尚未出现明显反弹。不过,一些依赖农业经济的地区已经开始出现积极变化。由于近几年国际农产品价格持续走高,新西兰农业盈利能力明显改善,也带动了仓储、加工厂等相关商业建筑需求逐步回升。
基础设施建设则呈现另一种特点。过去一年,多个基础设施项目出现时断时续的情况,导致行业活动减少,并造成部分专业领域能力和人才流失。但从长期来看,政府已经规划了大量基础设施项目,未来工程储备十分充足,只是其中不少项目尚未落实长期资金来源,因此真正落地仍存在一定不确定性。
信心决定行业节奏
在汇总数据后,报告回到一个最核心的问题:未来几年建筑业是否仍然值得看好?报告对行业的中长期需求基础保持审慎乐观。新西兰住房供应不足、基础设施长期欠账,这些都是长期存在的结构性问题,不会因为一次经济周期而消失。从长期来看,持续建设仍然是国家发展的必然需求。
市场信心、利率水平、政策环境及行业自身是否具备足够的人才和生产能力,都会决定复苏来得快还是慢。建筑行业未来最大的挑战正是如何在市场恢复时,具备足够的能力抓住机会。
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 32 期,原刊第 122–123 页。网页版本调整了排版。