商业地产
2026 新西兰商业地产市场,正在进入新的价值重构周期
过去两年,新西兰商业地产市场经历了一轮深刻调整。从利率快速上升,到融资环境骤然收紧,再到投资交易显著降温,这一轮周期性变化不仅改变了市场情绪,也重塑了商业地产资产的价值逻辑。对于许多市场参与者而言,2023年至2025年更像是一段等待价格重新发现、资本重新定价的时期,而非真正意义上的交易市场。
进入2026年,这种僵局开始出现松动迹象。根据Jones.Lang LaSalle(JLL)2026年5月最新演讲中公布的数据,新西兰商业地产市场的部分核心指标已显现出稳定和改善信号,尤其是在交易价值、工业资产表现以及部分优质资产的租赁市场上,市场信心正逐步回归。但如果因此将当前阶段简单理解为“市场复苏”,显然过于乐观。
事实上,商业地产市场很可能正在进入一个新的分化周期。资金开始重新寻找机会,但不会再像过去低利率时代那样广泛流动。租户需求依然存在,但对资产质量提出了更高要求、部分资产已经开始恢复吸引力,而另一些资产则可能长期面临结构性压力。市场正在恢复活跃,但这种活跃将高度选择性地发生。
投资市场正在恢复,但资本比过去更谨慎
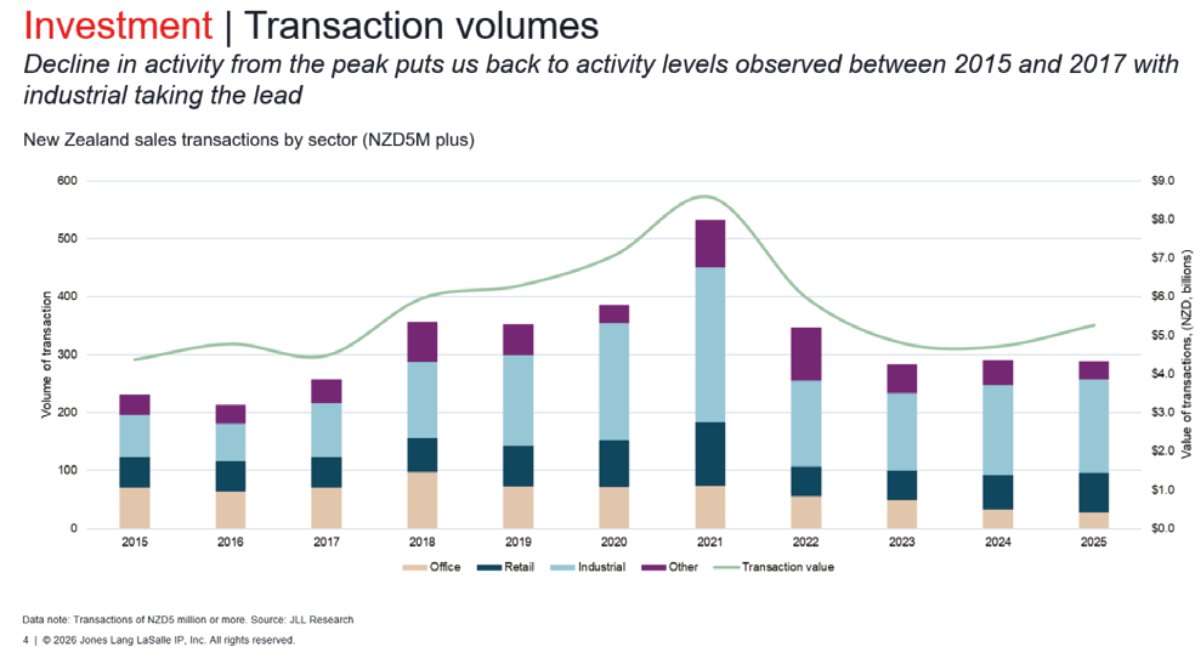
JLL数据显示,新西兰商业地产交易活动已经逐步走出低谷,但整体成交量仍明显低于此前高峰水平。目前,超过500万纽币的商业地产交易规模基本回落至2015至2017年的历史区间,这说明市场虽然恢复了流动性,却尚未回到真正意义上的活跃状态。
对于许多投资者而言,过去几年市场环境的变化已经深刻改变了投资决策方式。
高利率是这一变化的核心驱动因素之一。在低利率时代,商业地产估值的提升很大程度上依赖于便宜资金和收益率压缩,投资者更愿意为长期增长预期买单。然而,当融资成本快速上升,这一逻辑迅速失效。资产价格不得不重新调整,卖方仍然停留在旧周期的估值预期中,而买方则要求更高的风险回报,交易市场因此一度陷入明显冻结。
如今,这种价格错位正在逐渐缓解。JLL观察到,交易价值已经开始回升,尤其是工业与零售资产板块重新出现资本流入迹象。
不过,这并不意味着市场信心已经全面修复。与过去相比,资本变得明显更加谨慎,也更加重视资产本身的现金流质量、租赁稳定性以及长期抗风险能力。
工业地产仍然是最具确定性的资产类别
在所有商业地产板块中,工业地产依然是表现最稳健的类别,这一点在JLL的市场判断中体现得十分明确。即使经历了利率上升和经济增长放缓,工业资产的基本面依然保持强韧,尤其在供需关系上,仍然展现出明显优势。
根据报告,新西兰主要城市的工业空置率依然维持在较低水平。
奥克兰工业空置率为3.7%、惠灵顿为4.2%、基督城为5.9%。
在商业地产市场中,这意味着整体供应仍相对紧张,租户寻找合适空间的难度依然较高。尤其在物流、仓储和城市配送需求持续存在的背景下,工业地产继续受益于稳定的基础需求,而不像办公或零售物业那样更容易受到企业情绪或消费者支出的波动
商业地产
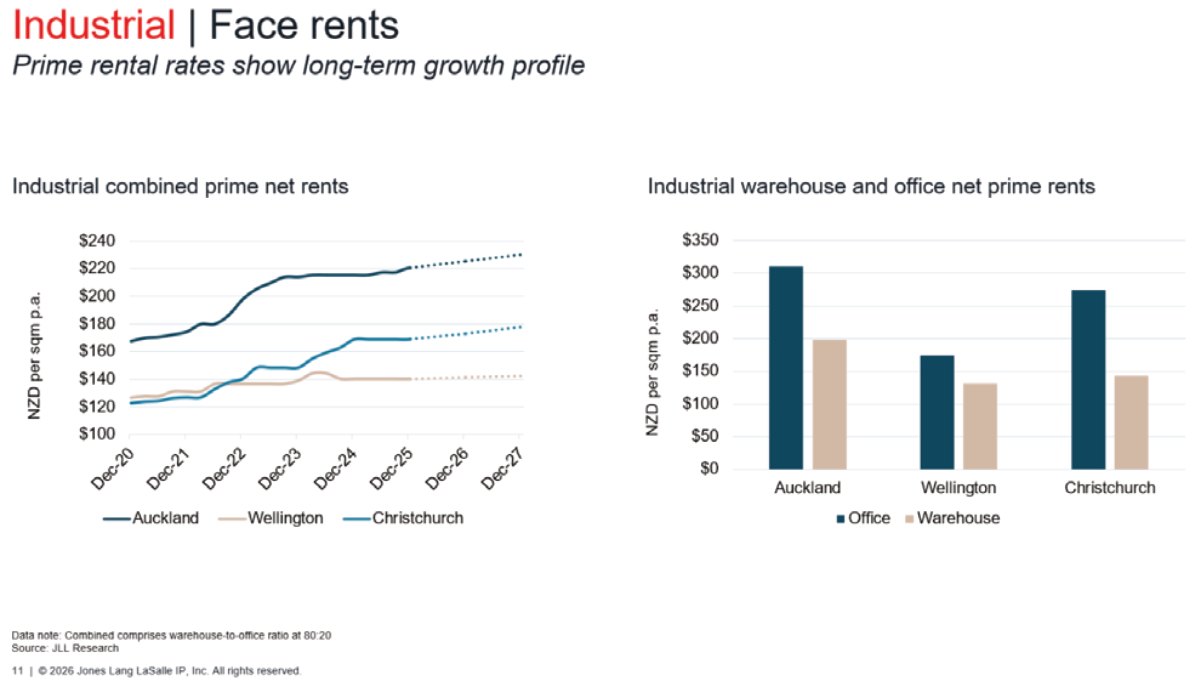
即使在工业板块内部,也已经开始出现质量分化。目前市场上的工业空置更多集中于次级资产,而优质工业物业仍然供不应求。Prime industrial租金过去几年持续上涨,短期租金增速可能趋于平稳,但长期增长趋势并未结束。对于机构投资者而言,
这类资产的吸引力在于稳定租约、明确需求、相对较低的波动性,以及更容易预测的现金流表现。在一个不确定性仍然较高的经济周期中,这种确定性本身就具有极高价值。
办公市场需求改变
相比工业地产,办公市场面临的讨论显然更加复杂。远程办公、
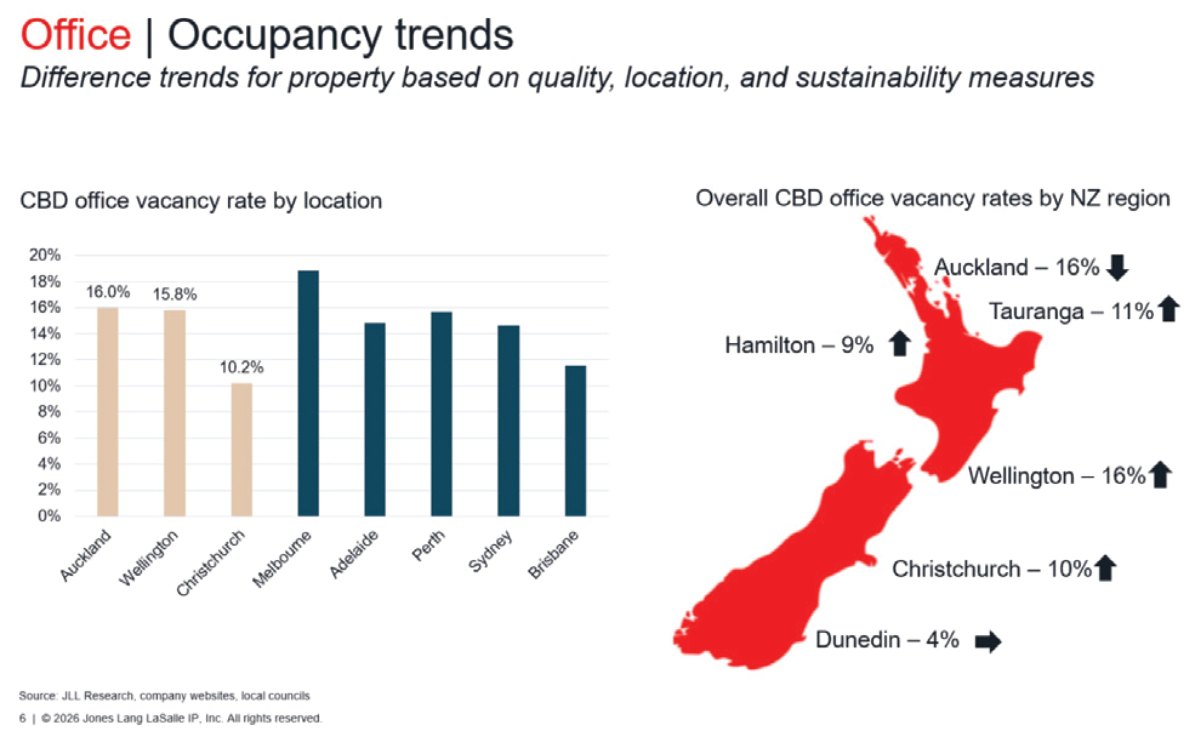
混合办公以及AI工具的快速普及都让办公室的必要性受到质疑。从数据来看,办公市场确实面临压力。目前,新西兰主要CBD办公空置率中,奥克兰和惠灵顿均达到16%,基督城约为10%。这意味着市场上仍然存在明显供给压力,尤其是传统办公楼业主仍面临不小挑战。
真正发生变化的是企业对办公空间的需求标准。JLL调研显示,
企业对于办公环境的关注点倾向于更高质量、更灵活、更具员工吸引力的空间条件,包括通勤便利性、现代化装修水平、采光和空气质量、工作模式灵活性以及周边生活配套等。办公室不再只是一个容纳员工的场所,而越来越被视作提升协作效率、强化企业文化和吸引人才的重要工具。
AI技术的发展进一步强化了这一趋势。报告显示,91%的组织已向员工提供AI工具,66%的员工正在规律性使用AI,这让协作
型、高质量办公环境更具价值。因此,办公市场的需求正在向更优质资产集中。
零售地产正在经历更明显的结构分化
零售地产的市场逻辑,则更直接地受到消费者行为变化影响。
在高生活成本环境下,新西兰家庭支出结构变得更加保守,消费优先级明显向刚需倾斜,这种变化正在直接影响零售物业表现。JLL数据显示,目前新西兰主要城市零售空置率分别为奥克兰13.1%、惠灵顿9.8%、基督城7.6%。
消费者在经济压力下更倾向于保留必需消费,而压缩非必要支出。这意味着,依赖超市、生活服务、日常消费需求支撑的零售资产表现相对稳健,而更依赖“可选消费”的资产则承受更大压力。另一方面,新零售供应仍然明显低于长期平均水平。JLL数据显示,零售建筑许可面积持续处于偏低区间。这意味着未来新增竞争供给有限,优质资产反而可能受益。因此,零售地产或许是一个越来越依赖具体租户结构、位置和运营能力的市场。
市场正在重新定义什么是有价值的资产
过去,商业地产投资往往受宏观资金环境驱动。当资金便宜,几乎所有资产都可能因为资本追逐而获得估值提升。然而今天,收益率稳定、资本值缓慢恢复的背后,是投资者对资产质量的重新未来能够获得投资者青睐的资产,将越来越依赖真实运营表现,
而不是宏观资金红利。稳定现金流、优质租户、明确市场需求、
较强适应未来变化能力,这些因素的重要性远高于过去。商业地产正在重新回归为运营型资产。如果要为未来做一次展望,或许我们可以说,2026年的市场确实开始复苏,但这场复苏不会平均发生。
出版:逸居新西兰 YIJU NZ。文章作者与资料出处按原刊保留。
来源:逸居杂志 · 第 32 期,原刊第 58–60 页。网页版本调整了排版。